大盘不再增长之后,双11战报的价值更加凸显——它不再只是“谁卖得多”的排行榜,更是“谁还能赚钱”的分水岭。
奥维云网(AVC)数据显示,今年前三季度智能门锁线上零售量498.2万套、同比下降12.7%,零售额44.9亿元、同比下降22.8%。行业缩量之下,解读双11战报的重点也从看数字转向看结构:谁在吃大盘老本,谁赢得结构性优势。
根据德施曼品牌发布的双11终极战报显示:德施曼全渠道销额与销量行业第一,高端品牌销额与销量同样第一;9个热门品类销量与销额全部夺冠;AI智能锁全渠道销额与销量第一,按品牌口径,市场上每卖出2台AI智能锁,就有1台来自德施曼,结构性优势明显,断层领先行业同行。
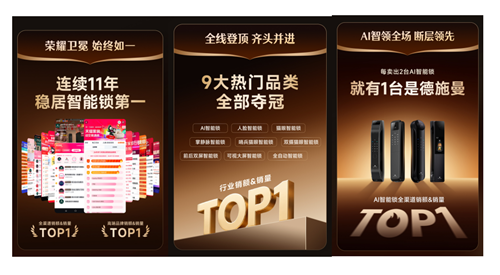
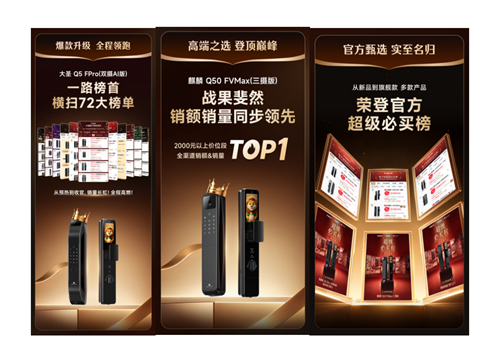
从2015年算起,这是德施曼连续第11年在双11拿下行业第一;高端智能锁已连续三年位居全球销量第一,由三大权威机构联合认证。单品层面的表现同样表现抢眼:大圣Q5 FPro(双摄AI版)从预热到收官一路榜首,横扫72大榜单;麒麟Q50 FVMax(三摄版)销额销量同步领先,成为高端价位段的主力机型。再加上X2F与J2F等新品,多款产品登上天猫、京东官方超级必买榜,分别入选《必买家装榜》《必买科技榜》《必买甄品榜》。
据奥维云网的报告显示,前三季度传统电商市场TOP10品牌零售量集中度升至76%、零售额集中度升至86%,额集中度比量集中度高出10个百分点——头部守住份额,靠的不是低价,而是中高端价格段的产品力。双11,只是把这个趋势放大了一次。
9个品类同时第一全方面领跑行业
总榜第一可以靠一款爆品加一波流量,9个品类冠军则需要全方位的产品能力。
德施曼这次同时拿下销量与销额第一的9个品类分别是:AI智能锁、掌静脉智能锁、前后双屏智能锁、人脸智能锁、哨兵猫眼智能锁、猫眼智能锁、双摄猫眼智能锁、可视大屏智能锁、全自动智能锁。每一个品类背后是一套不同的技术能力。
奥维云网在报告中表示,前三季度,人脸识别智能锁零售量占比45%、零售额占比65%;掌静脉零售量占比16%,零售额占比28%;多摄零售量占比11%,零售额占比23%;AI智能锁零售量占比11%,零售额占比25%。“额”占比普遍高于“量”占比,形成明显的「剪刀差」——同样的销量,高价值赛道能换来两倍以上的销售额。这说明行业的价格竞争发生在低价值段,而利润留在了技术段。9个品类同时领先,意味着德施曼没有把筹码押在单一技术上。
每卖出2台AI智能锁就有1台是德施曼
2024年德施曼麒麟R9发布时,行业里第一次出现“AI智能锁”这个概念。两年时间,AI锁从概念变成增速最快的细分:奥维云网数据显示,AI智能锁在前三季度的零售额占比已达25%,接近其零售量占比的2.3倍。
2026年双11,德施曼拿下AI智能锁全渠道销额&销量第一,每卖出2台AI智能锁,就有1台是德施曼。一个新品类里,头部品牌拿到接近一半的销量,意味着品类的定义权已经形成——后来者要么跟随它的功能定义,要么在价格上让位。这也解释了2026年为什么几乎所有主流品牌都在推AI智能锁:竞争坐标被换掉了。此前比的是识别方式(指纹还是人脸),现在比的是锁能主动提供什么服务(看护、提醒、代收、异常判断)。坐标系一换,原来靠堆参数、压价格建立的对比逻辑就失效了。
店播“自有化”总裁直播的价值不止一场大促
德施曼2015年入驻天猫,2019年布局直播电商,2021年进入抖音,2023年率先推出总裁直播——德施曼的店播路径,几乎踩准了直播电商行业的演进节点。
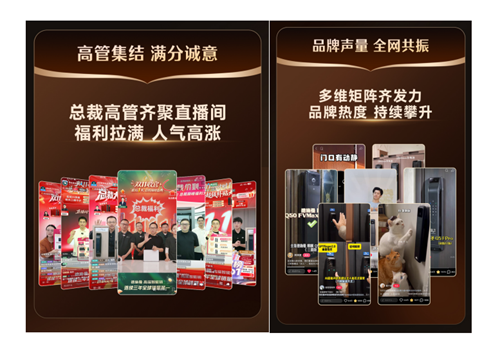
今年双11,总裁高管齐聚直播间,福利拉满、人气高涨,用讲解与权益承接大促流量。这条路径的意义不在「播了多少场」,而在直播资产从依赖达人转向品牌自播——定价权、利润率和用户数据都握在自己手里。智能锁的决策依赖讲解与安装承诺,这恰好是品牌自播比达人直播更擅长的部分。
技术卡位与高质量服务带来的长期主义
德施曼多年来坚持对研发的投入,在每年卖爆的新品中不断被验证。近年来,德施曼AI智能管家、Shotax哨兵猫眼、GPTfinger曲面指纹、AI掌静脉等自研技术,正好对应行业报告里高价值的技术赛道。据中国日用五金技术开发中心、尚普咨询集团联合取数,德施曼全生命周期核心技术专利总数位居行业第一。
在高质量服务方面,德施曼自建的服务系统同样区别于行业大多数品牌:服务覆盖99.9%的全国县区,安装满意度99.9%,7×24小时热线,紧急情况1小时内上门。今年有两个细节被写进战报:内蒙古鄂尔多斯乌兰镇的草原深处,车开不进去,师傅驱车一小时再换乘马匹,把锁送进牧民家;大连长海县,进出全靠渡船,师傅坐船上岛完成安装。大促期间,服务履约能力更能体现一个品牌的供应链能力与综合实力,订单峰值并没有降低德施曼的服务履约能力,这是自建服务网络最容易被低估的价值。
总结来看,一个品牌连续11年在最大的消费节点拿到第一,外界注意力通常停在销量上。但德施曼的这份战报,更值得看的是它对行业参照系的改变。
随着存量竞争开启,以低价换规模的打法边际效应递减,围绕技术升级与体验改善的价值竞争将成为主线。今年双11的数据,正好是这句话的一次验证——在一个量额双降的年份,头部品牌的增长来自结构,而不是大盘。