2026 年 7 月,亚马逊在 Alexa+ 上开了 MCP;9 月 16 日,Google 把整个 Google Home 开放给了外部 Agent;Home Assistant 从 2026.9 版本起,把 MCP Server 做进了系统设置里。
三家路径不同、动机不同,但都指向同一件事:AI 调用家庭设备的方式,从“一个个 API”变成了“一组可被理解的工具”。
对国内厂家来说,这件事的难点从来不是“要不要接 MCP”,而是三件更现实的事:家里同时跑着 Zigbee、Wi-Fi、蓝牙 Mesh、PLC 和 KNX;一个网关动辄几百台设备;而你能暴露给模型的东西,远比你以为的少。
协议这场仗已经打完了,只是没人宣布结果。真正在发生的是:协议下沉成物理层,能力上浮成语义层。
一、同一件事,三种开法
先把三个平台各自开了什么说清楚。很多解读把它们混为一谈,实际上它们解决的是完全不同的问题,对应厂家的投入也完全不同。
1. Google:把“家”开放给外面的 Agent
Google 在 2026 年 9 月 16 日开始早期访问 Home MCP。开着之后,任何支持 MCP 工具的 Agent——Claude、ChatGPT、Google 自己的 Antigravity,以及 Hermes、OpenClaw 这类第三方 Agent——都能读到 Google Home 里的设备和事件历史,并且下达控制指令。
能做的事很具体:跨摄像头分析(“孩子放学回家后做了什么”)、查设备状态历史(“这周洗了几次衣服”“灯开了多久”)、通过 Google Home 音箱播报语音、用日常语言生成自定义仪表盘。
限制也很清楚:仅美国、仅 Google Home Premium Advanced 订阅用户(约 20 美元/月)、仅英文、需要自建 Google Cloud 项目并手动把配置交给 Agent、逐步放量。
要注意一个容易混淆的地方:Google 同期还发布了另一个东西叫 Home Developer MCP,那是把官方文档、Home API、Matter 规范做成一个“知识检索”服务,给 Cursor、Gemini CLI 这类开发工具用的。一个是给机器用的手,一个是给人的工具用的脑,不是一回事。
很多自媒体把两者混着写,会让厂家误判投入方向。Google 这条路的本质是:Google 自己做 MCP Server,把整个 Google Home 生态(含 Works with Google Home 和 Matter 设备)打包成一个工具集,卖给外部 Agent。
厂家在这条路上几乎没有主动权——你只要通过认证,就已经被包含在内了,不需要单独做什么。好消息是门槛低,坏消息是你的设备在 Agent 眼里和别人家的一样,只是“一盏灯”。
2. 亚马逊:让厂家自己交 MCP Server,平台帮你生成集成
亚马逊的动作分两步。2026 年 7 月 23 日,Alexa+ for Builders 上线,开出三条路:
① Category SDK:面向预订、票务这类标准化服务场景;
② MCP Toolkit:把你已有的 MCP Server 接进来,Alexa+ 会自动检查这个 server、提出集成路径、生成一个可直接进模拟器的包;
③ Smart Home AI Toolkit:从设备文档生成集成,让厂家把过去标准模板覆盖不到的高级能力暴露出来。第三条最值得国内厂家注意。
亚马逊举的例子是洗衣机:用户说“孩子的球衣要深度清洁,但标签写着只能冷水洗”,Alexa+ 自己去三十个程序里挑出“冷水酶激活 + 额外漂洗 + 低转速”。这种能力过去不可能通过固定指令模板实现,必须让模型理解设备的全部程序语义。
Alexa+ 首发 14 个品牌,中国品牌占近一半:
Bosch、Whirlpool、iRobot、Ecovacs(科沃斯)、Yale Home、Eufy(安克)、Tapo(普联)、Govee、SONOFF(易微联)、Delta、Moen Flo、PetSafe、Pila Energy、Twinkly。
亚马逊这条路的本质是:平台不替你建模,你交模型,它负责把你的模型翻译成对话体验。这比 Google 那条路对厂家更有利——因为能力是你定义的,差异化能保留下来。
顺带说一个治理层面的事实,很多人没注意:MCP 现在归 Agentic AI Foundation(Linux 基金会下属定向基金)治理,治理委员会主席是 AWS 的 David Nalley。
这意味着 MCP 不是某家 AI 公司的私有协议,亚马逊推它有主场优势。厂家押注 MCP,比押注任何一家的私有技能体系都安全。
3. Home Assistant:唯一双向、唯一可以不出云的一条路
HA 的做法和前两家都不一样,它同时做了三件事。
第一,HA 自己是 MCP Server。
从 2026.9 版本起内置“Model Context Protocol Server”集成,2026.10 版本把它挪到了“设置 → 系统 → AI”,多了一张卡片,一键开启,直接把 URL 复制走。它支持 OAuth 2.0 + PKCE,也支持 OAuth Client ID Metadata Documents,Agent 可以自动完成客户端注册。它暴露的工具只有八个,全是意图级的:
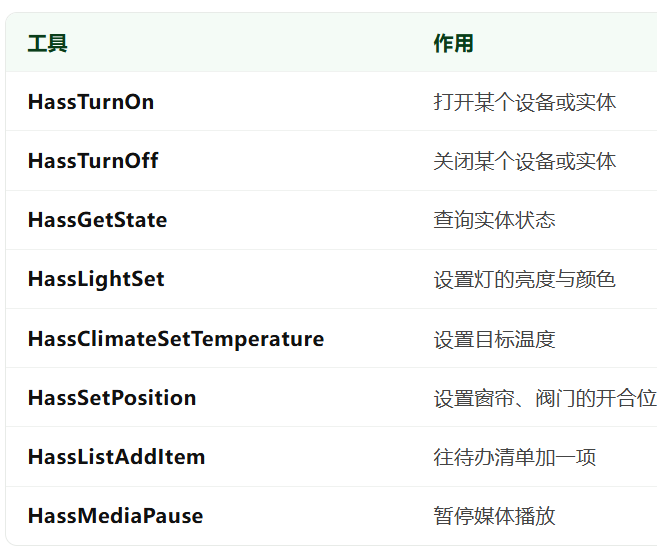
这八个工具是整篇文章最重要的一张表。它没有为每盏灯、每个开关各生成一个工具,而是用“一类能力一个工具 + 用 name/area 参数定位设备”的方式,把几万个实体压成了八个接口。这是解决工具爆炸的标准答案。
第二,HA 自己也是 MCP Client。
2026.10 版本起,如果某个应用自己跑着 MCP Server,HA 会自动发现,你确认一下就接上了。也就是说,HA 既能把家交出去,也能把外面的能力拉进来。
第三,也是最容易被忽略的:KNX 集成在 2026.10 版本自带了 AI 工具。
这套工具能做什么?查你 ETS 项目里的 group address、设备、功能;翻总线上电报的历史;解码你不认识的数值;甚至直接读写总线上的值。这些工具既可以给 HA 自己的对话 Agent 用,也可以通过 MCP Server 交给外部 AI 应用用。
这一条对国内的 KNX 代理商和集成商是重大信号:你们最值钱的东西从来不是那堆执行器,而是 ETS 项目文件里那套地址逻辑和十几年的调试经验。过去这套东西只能装在老师傅脑子里,现在它第一次变成了 AI 能读懂的上下文。
二、被忽略的门槛:一个全屋网关,会生成 1000 个工具
现在讲技术。这是决定“实施路径”长什么样的第一道关,也是 90% 的厂家第一次做 MCP 就会踩进去的坑。
MCP 的成本不在协议,在上下文
MCP 本身不复杂:JSON-RPC 2.0,三个原语——tools(可调用的动作)、resources(可读取的数据)、prompts(预设的提示模板),传输用 stdio 或 Streamable HTTP。一个后端工程师看两天文档就能跑通 echo server。
真正的问题是:每个工具的定义都会被塞进模型的上下文窗口,而且每一轮对话都要重新付一次钱。行业里实测出来的均值大约是每个工具 65 个 token(含名称、描述、完整的 JSON Schema)。
于是:一个中等规模的业务 API 暴露 270 个工具,约 17,500 token 在第一句话之前就烧掉了;同时挂三个这样的服务,就是 143,000 / 200,000 token,71% 的上下文没了。换算成钱:每天 1000 次请求、开销较重的情况下,光“加载工具定义”这一项大约是 170 美元/天、5,100 美元/月。比成本更糟的是质量。
有实测报告说,Claude 在工具定义超过 50 个之后,输出质量会出现肉眼可见的下降——开始跑题、开始引用工具而不是回答问题。
有个典型案例:挂了五个服务之后,Agent 面对一个数据库超时问题,非常自信地建议“创建一个 GitHub issue”。换算到智能家居,这个数字是什么量级一个 150 平方米的三居室,全屋智能的典型配置是 80—150 个设备节点。一个做 PLC 前装的别墅项目,主机两级级联可以接 2500 个设备。
按“一个设备五个能力”的朴素做法建模:
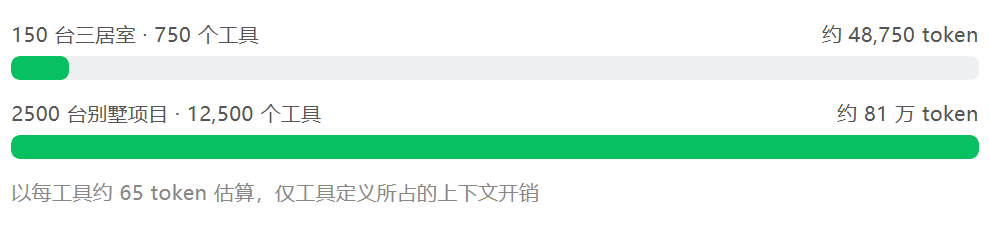 后一个数字已经不是“贵”的问题,是物理上装不进任何上下文窗口。在智能家居这个品类里,MCP 不是“给每个设备写一个工具”,那是必然失败的路线。厂家要做的第一件事不是写代码,是建模。
三种已经被验证的解法
解法一:能力族建模(服务端可控,最重要)。
回到 HA 那八个工具。它把“设备实例”这个维度从工具名里拿掉了,塞进参数:
对:HassLightSet(name=“客厅主灯”, brightness=60, color_temp=2700)
错:turn_on_living_room_main_light()
前者是能力,后者是实例。前者只需要一个工具,后者需要几百个。这个思路可以推广成一套建模原则,我把它总结成四句话:
① 按能力族建工具,不按设备实例建。灯、窗帘、温控、门锁、场景、查询,六个族就够覆盖绝大多数家庭。
② 设备用参数定位,用“区域 + 名称 + 别名”三级匹配。用户说“客厅的灯”,模型要能落到具体实体,靠的是给每个实体足够好的元数据,不是靠工具多。
③ 复合动作用“场景”封装,不让模型现场编排。“回家模式”是一个工具调用,不是四次调用。后者不但贵,中途失败还会留下半截状态。
④ 描述写得像给新员工的手册,不要像 API 文档。把 80 token 的描述压到 20 token,功能不变,省 75%。
解法二:渐进披露(客户端在做了,但你不能只靠它)。
2026 年 1 月,MCP 协议层有了 Tool Search:当工具定义超过上下文窗口的 10% 时,客户端自动把定义“延迟加载”,模型先用一个 search_tools 去检索,找到之后再拉完整 schema。Anthropic 在 2025 年 11 月先上了 Tool Search Tool,报告 token 用量下降 85%,2026 年 2 月 GA。
Claude Code 已经在工具定义超过 10% 上下文时自动启用。三层结构是标准做法:Catalog(搜索,只返回名称和一句话)→ Inspect(拉单个工具的完整 schema)→ Execute(调用)。
如果你的工具设计得足够“宽”,渐进披露会帮你兜住;如果设计得碎,渐进披露也只能让你不至于崩,检索准确率还是会掉。
解法三:Code Mode(对超大规模才划算)。
再极端一点,不给工具清单,给模型一个 search() + execute() 的编程接口,让模型写代码调你的 API。Anthropic 报的数字是 150,000 token 降到 2,000,降幅 98.7%;Cloudflare 的 Code Mode 报 99.9%。但有个大多数人不会告诉你的前提:programmatic tool calling 不兼容 MCP 工具。
这条路要你在自己的 API 上另外实现一层,不是在现有 MCP Server 上开个开关。2500 个端点值得,12 个端点不值得。对智能家居厂家来说,结论是:先把解法一做到位,解法二交给客户端,解法三暂时不用碰。
三、协议共存的真相:物理层不会统一,语义层必须统一
现在回答第二个问题:家里同时跑着 Zigbee、Wi-Fi、蓝牙 Mesh、PLC、KNX,怎么办?我的判断很直接:这一层永远统一不了,也不应该统一。厂家要做的是把协议“压下去”,把语义“提上来”。
先看这五种协议各自的位置
把公开参数摆在一起,各自的区位其实非常清楚:
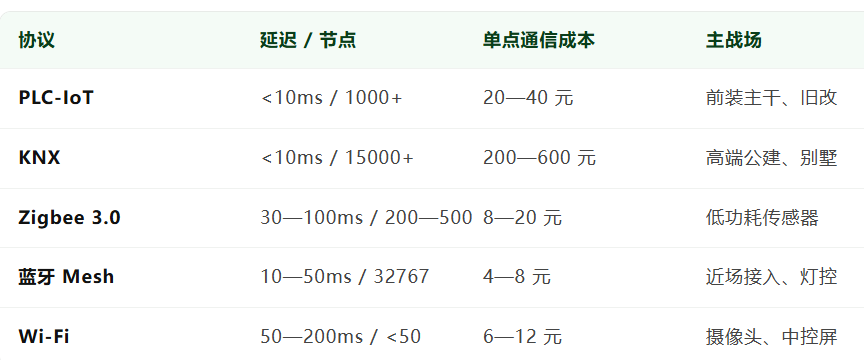
口径说明:单点通信成本指每接入一个点位、为采用该协议而增加的通信硬件成本(模组/芯片及配套射频、耦合电路),不含设备本体、网关、施工与调试;均为量产批量价,不是零售价,也不是工程报价。
KNX 一行为设备端成本(总线耦合与执行器通道分摊到点位),其工程集成报价通常在 300—1500 元/点位,含面板、安装与 ETS 调试。
再看装机格局(第三方口径,不同机构差异较大,仅作量级参考):PLC-IoT 在精装房前装的渗透率 2026 年已超过 65%,成为前装标配的有线底座;Zigbee 在传感器与开关品类仍是最主流;Wi-Fi 承载视频与中控屏;KNX 稳坐高端工建;Matter 全球支持设备突破 2800 万款,但在国内的实际用途主要是出海合规与跨品牌基础控制,深度场景联动仍然锁在各自生态里。
华为鸿蒙智家是 PLC 路线最完整的样本:2025 年全屋智能系统品牌份额 44.7%、连续四年精装房第一,2026 年高端精装房份额从 34.5% 升到 48.9%;生态汇聚 3200+ 合作品牌、400+ 品类;前装主机两级级联可接 2500 个设备,宣称连接稳定性 99.99%。
海思 PLC-IoT 芯片累计出货超 5000 万片,单节点通信成本从 2019 年的 30 元以上压到今天的 20 元上下(模组批量价,芯片级更低)。
而 PLC 的软肋同样明显:芯片方案高度集中于海思,可选性远不如 Zigbee(TI、Silicon Labs、NXP 几十家);跨相、跨电表天然不通;变频家电的脉冲噪声在极端环境下仍可能造成 5%—15% 的丢包。
KNX 的软肋是成本与施工门槛,但换来的是 20 年以上设计寿命和 500 多家厂商的互操作历史。
所以“多模融合”不是妥协,是唯一解。行业里已经跑出来的实践架构是:PLC 或有线做控制骨干,Zigbee / BLE Mesh 做传感器末梢,Wi-Fi 做数据高速路,KNX 做高端工建交付。
关键判断:MCP 不能进实时控制回路
这是我见过最多厂家会踩的坑,必须单独讲。MCP 是“意图层”的协议。它的调用链是:用户说话 → 模型理解 → 生成工具调用 → 走 HTTP → 你的服务 → 下发指令 → 设备执行。这条链上任何一环抖动,延迟就是几百毫秒到几秒。而家里的灯,用户按开关的容忍度是 100 毫秒以内。人走过走廊,灯晚亮半秒就是“这系统不好用”。
所以正确的分层是这样:
实时控制回路:本地总线直连,PLC / KNX / Zigbee 本地网关执行,不进 MCP,不过云,不等模型。
意图与编排层:MCP 负责“理解用户要什么、调哪个场景、带什么参数”,一次调用触发一个已经校验过的本地场景。
数据与上下文层:MCP 的 resources 负责把设备状态、事件历史、能耗数据喂给模型做分析,这一层延迟不敏感,正好发挥大模型的长处。
一句话:MCP 管“想清楚”,总线管“做准确”。把这两件事混在一起做的厂家,做出来的东西会又慢又不稳。
四、能力语义层:厂家真正要补的那一层
到这里可以回答核心问题了。MCP 时代,智能家居厂家缺的不是协议适配器,是一层“能力语义层”。这层东西长什么样?我给一个可以直接照着画的参考架构,从上往下五层:
第一层:能力域(Capability Domain)
把全部 SKU 的能力归到不超过 10 个域里:照明、遮阳、温控、安防、门锁门禁、家电、能源、场景、查询、告警。每个域一个工具族。
第二层:能力定义(Capability Definition)
每个能力要有四样东西:动作(做什么)、参数(带什么)、约束(什么条件下不允许)、回执(做完怎么确认)。约束这一项是厂家最容易漏、也最值钱的——“洗衣机正在运行不能开门”“地暖水温超过 55 度不能直接关阀”“门锁只在主人在家时允许远程开”,这些安全边界如果不在能力层写清楚,就要靠提示词去求模型守规矩,那必然出事。
第三层:设备映射(Device Mapping)
把 Zigbee、Wi-Fi、BLE、PLC、KNX 的各自寻址方式,统一映射到“区域 + 设备 + 能力点”这三元组上。KNX 的 group address、PLC 的节点 ID、Zigbee 的 IEEE 地址,在这一层被抹平。这一层做完,上面几层就再也不用管协议了。
第四层:语义增强(Semantic Enrichment)
给每个实体配足够的“人类语言”:标准名、别名、口语叫法、所在房间、与其它设备的关系。用户说“把书房那个灯调暗点”,模型能不能落对,全靠这一层。这件事看起来琐碎,实际是体验差距的主要来源。
第五层:MCP 接口(Interface)
最后才是这一层:tools / resources / prompts 三件套,加上鉴权、限流、审计、幂等。注意顺序。
绝大多数厂家的做法是直接从第五层开始——“我们做个 MCP Server 吧”,然后发现没有能力模型可暴露,只好把 API 一个个包成工具,最后做出一个 500 个工具、模型不会用、自己维护不动的怪物。正确的顺序是从第一层往下,第五层是水到渠成的产物,不是项目的起点。
五、五级台阶:从“被调用”到“被依赖”
讲完架构,讲路径。我把它拆成五级台阶,每一级都有明确的交付物和验收标准。不要跳级,跳了会返工。第 0 级:能力盘点(1—2 个月,投入 2 人)不写代码。
做三张表:
能力族清单:现有全部 SKU 能做的事,按十个域归类,标出重复项;
危险动作清单:开锁、开燃气阀、开车库门、关地暖主阀、解除安防布防。这些默认不暴露,需要显式白名单;
语义词典:每个实体在真实用户嘴里可能被怎么叫(“主灯”“大灯”“顶上那个”)。
验收标准:能拿出一个不超过 40 个工具的设计稿,并且每个工具都能对应到至少三个真实 SKU。
这一级最容易失败的原因,是产品经理不在场。让后端去盘点能力,得到的一定是 API 列表;让产品经理去盘点,得到的才是用户意图。
第 1 级:云侧 MCP Server(2—3 个月,投入 3—4 人)
只做两件事:只读(查状态、查历史、查能耗)和低频写(执行预设场景)。技术要点:传输用 Streamable HTTP,为将来上云做准备;鉴权用 OAuth 2.1 / PKCE,不要图省事用长期 token(HA 的教训:长期访问令牌有效期十年,一旦泄漏就是永久的)。
每个工具做幂等,同一个 request id 重复调用不重复执行;加限流与全量审计日志——不是给合规看的,是给你自己 debug 用的,模型调错工具是常态。验收标准:接入一个外部 Agent,能完成“查一下客厅温度”“把全屋灯关掉”“上周有几次门锁开启”这三个任务,工具定义总 token 控制在 3000 以内。
第 2 级:网关侧本地 MCP Server(3—6 个月,投入 4—6 人)
这一级是分水岭。为什么必须做本地?三个理由,一个比一个硬:
① 断网可用。中国家庭的网络环境里,“云挂了全家瘫”是真实的高频问题,不是极端场景。
② 隐私。把全屋的设备名、区域、作息事件历史传给云端模型,这件事在很多场景下是过不了关的。本地跑一个小模型做意图解析,只把必要的结果传出去,是可解释的架构。
③ 时延。意图解析在本地做,能省掉一个来回。技术要点:网关侧同时做 MCP Server(把家交出去)和 MCP Client(把外部能力拉进来);用 mDNS 或固定地址做本地发现;做设备级白名单,默认不含门锁、燃气、车库门(HA 的默认暴露域里包含 cover,也就是车库门和卷帘,这是个值得引以为戒的默认值)。
验收标准:断网状态下,本地 Agent 能完成全部场景类指令;网关的 MCP Server 在局域网内被外部客户端发现并连接成功。
第 3 级:场景包与订阅化(6—12 个月,投入 5—8 人)
到这一级才开始谈钱。把复合场景做成可调用的单元,而不是让模型现场编排。比如:
回家模式:玄关灯 30%、客厅灯 60%、空调 26 度、窗帘半开、播报当日天气与待办;
老人夜间起身:夜灯 10% 暖光、卫生间灯提前亮、若 15 分钟未回床则推送家属;
离家安防:全屋灯关、非必要插座断电、摄像头布防、门锁状态校验。
这些场景包的价值在于:它们是厂家十几年调试经验的结晶,是模型自己推不出来的东西。一个通用大模型不知道“南向主卧下午四点西晒要提前拉窗帘”,但你知道。到了这一级,商业模式才成立:硬件卖一次,场景包按年订阅。
这也是国内厂商从“制造业毛利率”往“软件毛利率”迁移的唯一现实通道。验收标准:场景包能通过 MCP prompts 或 Skill 机制分发;有独立的订阅开通率与续费率数据。
第 4 级:双向与生态位(12 个月以上)
最终形态是:你家的网关既是能力的提供方,也是能力的消费者。它调用外部 MCP 拿到天气预报、电网分时电价、家人健康数据、社区物业通知,结合本地的设备状态与历史,做出真正“主动”的判断。这时候你卖的不再是“一套能语音控制的灯”,而是“一个住在家里、了解这家人作息、能替他们做决定的 Agent 宿主”。
六、跟模型企业、平台企业怎么合作
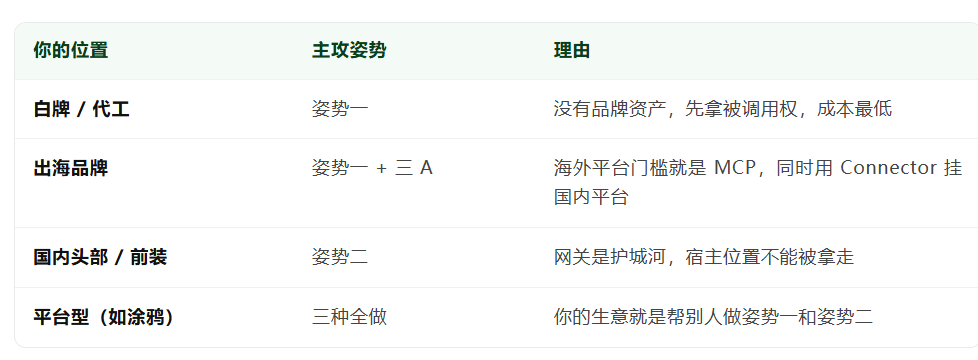
这是最多厂家想不明白的地方。我把合作分成三种姿势,从轻到重。
姿势一:供能力——做 MCP Server,把自己变成工具
做什么:按上一章的路径做一个 MCP Server,挂到各个支持自定义 MCP 的客户端上。
成本:最低。3—4 个人、3 个月、一个后端团队就能干完。
拿到什么:被调用权。用户在任何支持 MCP 的 Agent 里都能调到你家的设备。
拿不到什么:品牌。在模型眼里,你的灯和别人的灯没有区别,都是“一个可调亮度的灯”。而且你永远不知道用户是谁——账号在平台手里。适合谁:出海品牌、白牌代工厂、想快速验证的团队。
姿势二:做端——把 Agent 装进网关,做“家庭侧宿主”
做什么:网关 / 中控屏里跑本地 Agent(小模型 + 规则引擎),对外同时提供 MCP Server 和 MCP Client。
成本:中高。需要一个懂端侧推理的团队,加上协议适配的工程量。
拿到什么:位置。这个位置是平台抢不走的。
理由前面讲过:家的约束——确定性时延、断网可用、隐私本地化、安装交付——和办公 Agent 的假设完全不同。腾讯不会来给你家装灯,也不会为了一盏灯的 100 毫秒延迟去优化模型。
在“家”这个场景里,模型公司是供应商,不是竞争者。你才是那个必须在场的人。适合谁:有前装渠道、有网关产品的厂家。这是国内头部厂商最该占的位置。
姿势三:共建场景——用平台的 Skill / Expert 机制分发场景包
这里要具体讲腾讯 WorkBuddy,因为它对中国厂家最友好。2026 年 9 月 2 日,WorkBuddy 开放平台(open.WorkBuddy.cn)上线,首批 100+ 生态伙伴,同时打通硬件、应用、开发者三层。
硬件侧围绕“听、看、记、聊、协”五类触点,接入智能眼镜、录音卡片、麦克风、耳机、桌面陪伴设备、键鼠、PC 与平板、智能穿戴、手机等十余个品类、30 多个品牌;开发者侧开放 Skill(技能)、Expert(专家)、Connector(连接器)三大能力。
这里有一个所有智能家居厂家都必须看懂的事实:WorkBuddy 首批接入的 30 多个品牌、十几个品类里,没有一个是“家里的设备”。
全是随身和办公场景的东西——眼镜、录音笔、耳机、键鼠、穿戴。这不是腾讯疏忽了,而是“家”这个场景和办公 Agent 的底层假设不兼容:办公场景可以容忍两秒的响应、可以强依赖云、可以默认用户自己会配置;家里这三条全都不成立。
所以厂家跟 WorkBuddy 合作,正确的姿势不是“等腾讯来做智能家居品类”,而是三条具体的接法:
接法 A:把自家云做成 Connector
WorkBuddy 的“专家 · 技能 · 连接器 → 自定义连接器 → 配置 MCP”支持粘贴 JSON、支持 HTTP。也就是说,你做好 MCP Server,用户在 WorkBuddy 里填一段配置就能用,不需要腾讯的商务审批。这是当下门槛最低、见效最快的一条路,很多厂家居然不知道。
接法 B:把“家的场景”做成 Expert 或 Skill
不是把设备接进去,而是把知识接进去:全屋智能怎么设计、不同户型的点位怎么布、什么情况下该用 PLC 什么情况下该用 Zigbee、验收要注意什么。
这些内容做成 Expert,用户在 WorkBuddy 里问“我家 140 平,想做全屋智能,预算 8 万,怎么配”,你的专家能给出一套方案——这才是真正能带来线索的分发。目前平台上已经有帆软这类公司这么做:先调专家,再通过连接器读数据,最后直接出报告。
接法 C:做 Buddy 应用
基于 WorkBuddy 的 Agent 底座做一个品牌化的“家庭 AI 工作台”。这一步重,但拿到的是一块自己的门面,不是别人货架上的一格。
两条横向合作线索:
模型企业侧:阿里云百炼已经开放 40 余款行业 MCP 服务、支持 MCP 服务接入;豆包 / Coze 走插件兼容 OpenAPI;混元、通义、GLM、Kimi、DeepSeek 都支持 OpenAI 兼容的 function calling。这意味着你做一套能力定义,可以低成本铺到多家模型上,不必绑定一家。
同行的实践:小米 miclaw 在 2026 年 4 月上线 PC / Mac / 有屏音箱版,内置 18 个 Skill、19 个三方 MCP 服务;涂鸦在 2026 年 4 月的开发者大会上推出 Hey Tuya、TuyaClaw 和 Vibe Coding;美的在 2026 年 6 月率先接入微信 AI。大厂已经在用 MCP 组织生态了,这不是未来时。
三种姿势怎么选
七、六个坑
这些都是已经在真实项目里出现过的,不是理论风险。
坑一:把 MCP 当选型,不做能力建模。
症状:立项名叫“XX 产品 MCP 化”,交付物是 500 个工具,模型不会用,维护成本爆炸。根因是跳过了第 0 级。解法是先出 40 个工具的设计稿,评审通过再写代码。
坑二:把 MCP 放进实时控制回路。
症状:语音说完到灯亮 1.5 秒,用户骂“不如按开关”。根因是把意图层和实时层混在一起。解法是 MCP 只触发本地场景,实时控制走总线。
坑三:默认暴露危险设备。
症状:Agent 误调“关闭门锁”(在很多实现里,turn_off 一个 lock 就等于开锁),或者把车库门打开了。根因是默认暴露清单没审。解法是危险动作走显式白名单 + 二次确认,默认只暴露照明、遮阳、温控、查询。
坑四:鉴权图省事。
症状:用长期 token、把 token 写进配置文件、网关暴露在公网无速率限制。现实参照:HA 的默认绑定是 0.0.0.0,登录失败默认不做限制(阈值是 -1),长期令牌有效期十年——这些都被安全研究者点过名。解法是 OAuth 2.1 + PKCE,短期令牌 + 刷新,强制限流,全量审计。
坑五:认为“接上 MCP 就有了 AI”。
症状:接完之后 DAU 没变化,用户还是用 App。根因是 MCP 解决的是“能被调用”,不解决“值得被调用”。用户没有理由每天跟家里的灯对话。解法是想清楚那个“每天都会发生”的场景是什么——是老人起夜?是空调电费?是宠物独自在家?没有这个场景,MCP 只是一个技术装饰。
坑六:跟平台合作时把账号和数据主权交出去。
症状:用户在你的设备上,但你在自己的后台看不到这个用户。根因是只做了姿势一,没做姿势二。解法是账号体系自己留一份,平台的账号做映射;设备状态与事件历史留在自己云上,只把必要结果给模型。
八、给国内厂家的八条建议
第一,先把“能力”当资产盘点,别把“接口”当资产盘点。
大多数厂家的技术资产清单是 API 列表、协议栈、云平台。这些在 MCP 时代都不是壁垒。真正的壁垒是:你知道“南向主卧四点西晒要提前拉窗帘”“老人起夜时卫生间灯要提前亮”“梅雨季除湿要配合新风”。把这些写进能力层,它们才第一次变成可分发、可计费的东西。
第二,工具少而宽,描述短而准。
40 个工具能管一个家,500 个工具会毁掉一个家。每省下的一个 token,在每一轮对话里都要再省一次。
第三,本地优先,云为补充。
网关侧跑 MCP Server + 本地小模型,把“断网可用”做成卖点。这件事在海外是差异化,在国内是刚需。
第四,危险动作永远不交给模型。
开锁、燃气、车库门、解除布防——这些不是“需要更好的提示词”,是“不该进工具列表”。能力层的约束条件要写死,不依赖模型守规矩。
第五,把 KNX / ETS 这类“老师傅知识”资产化。
HA 2026.10 已经证明这件事技术上可行:ETS 项目的地址逻辑、电报历史、数值解码,都可以变成 AI 能读的工具。国内做高端项目的集成商,你们手上最值钱的东西一直没被定价,现在有机会了。
第六,跟平台合作,从 Connector 开始,不要从商务谈判开始。
WorkBuddy 支持自定义 MCP 连接器、粘 JSON 就能用。先做出来、先让用户用上、先拿到调用数据,再谈更深度的合作。技术接入的速度,永远快于商务流程的速度——这是创业公司唯一的结构性优势。
第七,占住“家庭侧宿主”这个位置。
这是整篇文章最重要的战略判断。模型公司做的是通用智能,平台公司做的是入口和分发,但没有人会替你承担“这盏灯必须 100 毫秒亮”的责任。这个责任在谁身上,谁就是这个场景的实际控制者。
第八,别把 MCP 当营销词,把它当组织变革。
MCP 化真正难的不是技术,是让产品、硬件、云端、售后四个部门对“什么叫一个能力”达成一致。这件事做不成,MCP Server 做出来也是个壳。
结语:三个判断
判断一:协议这场仗已经打完了,只是没人宣布结果。PLC 拿下前装主干,Zigbee 守住传感器,Wi-Fi 拿走数据面,KNX 守住高端工建,Matter 管出海合规。这个格局在五年内不会变。再讨论“哪个协议会赢”是浪费时间,真正在发生的是:协议下沉成物理层,能力上浮成语义层。
判断二:MCP 的真正意义,是把厂家从“卖设备”推向“卖能力”。过去你卖一台面板,收入是一次性的,毛利率 30% 出头,每年被年降压一次。现在你把“老人夜间起身”这个能力做成场景包,它可以按年收费,毛利率是软件毛利。这是十几年来第一次,智能家居厂家手里有了一件能抵抗年降的东西。
判断三:这一轮真正的分水岭,不是谁先接上 MCP,而是谁先想清楚“用户为什么每天要跟家说话”。MCP 让家变得可被调用,但它不会自动创造调用。那个让用户每天开口的理由——是电费、是老人、是宠物、是睡眠、是安全——才是这一轮竞争的真正战场。技术门槛在降低,场景洞察的门槛在升高。