2026 年 9 月,腾讯 WorkBuddy 办了一场生态发布会。这场发布会最抓眼球的标题是“电脑就要被淘汰了”。但真正值得财经视角关注的,是它发布的另外两样东西。
第一样,是 9 款联名智能硬件。优篮子把麦克风和小键盘做在一起,按键唤醒 AI、旋钮切换功能;安克做了一台桌面 AI 伴侣,喊一声“Hi WorkBuddy”就能派活,圆屏同步显示进度和三项重点待办;影石带来桌面全向麦 Wave 和随身 Mic Pro;京东京造的 JOY A1 智能录音卡负责开会录音转写;猛玛 LARK A2 把机身按键直接定义成 AI 交互键,单击唤醒、双击发送;科大讯飞的 AI 翻译耳机用骨导加气导做同声传译;乐奇 Rokid 的 AI 眼镜把任务带到第一视角。
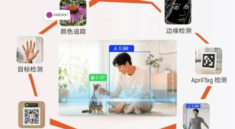
第二样,是围绕“听、看、记、聊、协”五个动作接入的 超过 30 个品牌、十多个品类,覆盖华为、罗技、华硕、绿联、雷鸟、viaim 等。现场四个展台分别叫 Buddy See、Buddy Hear、Buddy Do、Buddy Go——看见、听到、执行、延续。发布会上被提到最多的词是“端云协同”。
同一账号下,所有设备共享同一份记忆、同一套上下文、同一个任务状态。现场有人半开玩笑地说了一句话:如果每个设备都不知道你之前干了什么,那它就不该叫 WorkBuddy,应该叫 Nobody。
这句玩笑话,其实说破了这一轮智能硬件变革的真正命题。过去二十年,智能硬件的竞争是“参数竞争”——谁的分辨率高、谁的续航长、谁的价格低。这一轮不一样了。这一轮竞争的核心,是谁能在用户身上沉淀出别人拿不走的上下文。
一、现状:三股力量同时到位,和两笔昂贵的学费
第一股力量:一个深圳团队,把录音笔做成了订阅生意
先说一个最能说明问题的样本:Plaud。这家深圳公司(深圳机智连接科技,成立于 2021 年底)做的事,本质上是在一个被认为已经夕阳的品类里重新创业——录音笔。产品是一张信用卡大小、厚度 2.99 毫米、可以磁吸贴在 iPhone 背面的录音卡片。
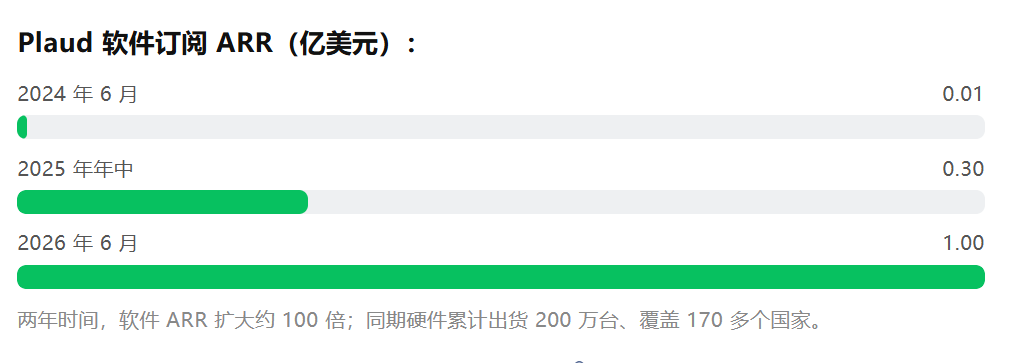
数据是这样的:截至 2026 年 6 月,累计出货超过 200 万台,销往 170 多个国家;2025 年营收约 2.5 亿美元,利润率接近 20%;软件订阅业务 Plaud Intelligence 的年化收入(ARR)在 2026 年 6 月突破 1 亿美元;累计订单额超过 5 亿美元;估值约 20 亿美元(腾讯在 2025 年中投资、2026 年 5 月领投新一轮)。
更值得注意的是它的商业模式结构:硬件 Plaud Note 售价 159 美元,是行业均价的三倍;软件订阅 99—240 美元/年;接近一半的设备用户最终会升级到付费档位。这家公司从成立起基本没有依赖外部融资,订阅收入在两年内从 100 万美元做到 1 亿美元。
它卖的不是录音笔,是“会议纪要”。创始人许高团队翻过 5000 条用户评论后得出一个判断:90% 的人买录音笔根本不是为了录下声音,而是为了拿到有用的信息。所以从用户按下录音键那一刻起,产品目标就不是生成一段音频,而是生成一份可以直接使用的内容——纪要、待办、关键决策点。
第二股力量:AI 眼镜跑出了十年未见的增速
Omdia 数据显示,2025 年全球 AI 眼镜出货量达到 870 万台,同比增长 322%。这是消费电子行业已经很多年没见过的增速。Meta 的 Ray-Ban 系列累计销量突破 700 万副,2025 年出货约 740 万台,占据 85.2% 的份额;2026 年上半年全球出货 420 万副,同比增长 127%,Meta 份额约 81.3%。
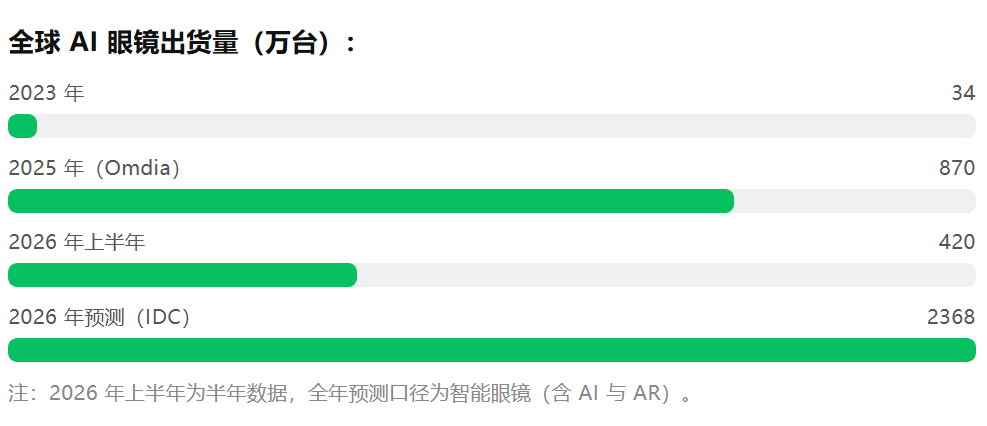
中国市场的增速更陡:2025 年中国大陆 AI 眼镜出货约 95 万台,同比增长 3545%,是全球第二大市场。IDC 预测 2026 年全球智能眼镜出货有望突破 2300 万台,中国市场约 450—490 万台,同比增长在 77% 以上。2026 年,智能眼镜首次被纳入国家消费补贴范围,按售价 15% 补贴、单件上限 500 元。
商务部数据显示,2026 年一季度智能眼镜网络零售额同比增长 161.9%。格局上,全球前五中除 Meta 外四家来自中国:小米(中国市场约 31.9% 份额)、Rokid(约 28.5%,且带显示 AI 眼镜出货量全球第一)、雷鸟创新、XREAL。资本也在加速:雷鸟创新完成超 10 亿元融资,由中国移动链长基金领投、中国联通参与;Rokid 累计融资超 4.14 亿美元并获港交所上市批准;XREAL 已递交招股书。
还有一个更草根的信号:深圳华强北的 AI 产品占商圈电子产品比重,从 2023 年的 12% 升到 2026 年 7 月的 61%;白牌 AI 录音卡已经被压到 120—150 元。
第三股力量:平台开始把设备“串”起来
腾讯 WorkBuddy 的开放平台首批接入超过 100 家伙伴;Buddy 应用覆盖金融、法律、医疗、教育、公益等 20 多个领域;硬件侧 30 多个品牌。更重要的是它给出的那个承诺:跨设备共享同一份记忆、同一套上下文、同一个任务状态。
这意味着硬件厂商第一次可以不自建 AI 能力,而直接接入一个现成的智能体底座。对绝大多数中小硬件公司来说,这是一条极其现实的路径——你做好声音采集、做好佩戴、做好续航,智能的部分交给平台。
两笔昂贵的学费
但这一轮并不是只有好消息。同一时间,这个行业刚刚交了两笔非常贵的学费。
第一笔:Humane AI Pin。售价 699 美元、月费 24 美元,由前苹果设计师打造,主打“无屏、无 App”。结果续航仅数小时、机身发热严重、语音识别不准、户外激光投影几乎不可用,退货量甚至超过销售量。2025 年 2 月,Humane 以约 1.16 亿美元将核心资产卖给惠普,而它烧掉的融资高达 2.41 亿美元——投资者直接亏损超过 1 亿美元。
更恶劣的是,已售设备被远程“变砖”,把“你买的是服务而非设备”这句话变成了上万用户的直接损失。
第二笔:Rabbit R1。CES 2024 上一炮而红,预售几周售出约 10 万台。但创始人后来承认,任何时刻只有约 5000 人在活跃使用——活跃率约 5%。到 2026 年,公司明确表示没有 R2 硬件计划,战略重心转向 AI Agent 应用。这两笔学费指向同一条规律:不需要硬件的 AI 场景不需要硬件,需要硬件的 AI 场景现有设备已经够用。用户凭什么要多带一台设备?
二、到底什么才算“AI Native 原生智能硬件”
这是本文最核心的问题。市面上的产品几乎都在自称 AI 硬件,但绝大多数只是“能联网的旧硬件”。红杉中国李彦男给出的一个区分框架很有解释力:上一代智能设备是“连接的终端”,AI Native 设备是“智能的器官”。前者的使命是把人接入网络,后者的使命是让智能长出眼睛、耳朵和手脚。从这个定位差异出发,可以推出四个本质不同。
第一,交互逻辑:从“人适应机器”到“机器理解人”
移动互联网设备的交互是 command-based 的——用户要学习图标、菜单、App 的操作路径,本质是人去适应图形界面。AI Native 设备是 intent-based 的——你甚至不用完整说出意图,设备通过语音、视觉、环境感知主动理解你。
这里有一个非常实用的判断标准:拿掉屏幕和 App 之后,这个硬件还成不成立?如果成立,它是 AI Native 的;如果不成立,它只是一个装了 AI 功能的旧设备。按这个标准,Plaud 是成立的(它没有屏幕,核心是“按一下,拿到纪要”),Rokid 眼镜是成立的(第一视角本身就是屏幕无法替代的),而大部分“带大模型语音助手的智能音箱”是不成立的。
第二,能力曲线:从“出厂即巅峰”到“出厂即起点”
传统消费电子的能力在出厂那一刻就被硬件规格锁死了,之后只有折旧。AI Native 设备的核心能力在云端和模型里,随着模型迭代持续 OTA 进化——你去年买的 AI 眼镜,今年可能比刚买时聪明一倍。这直接颠覆了估值逻辑:消费电子看出货量和毛利,AI Native 硬件要看留存、使用时长和订阅收入。硬件公司第一次需要被当作软件公司来评估。
第三,数据性质:从“行为数据”到“感知数据”
移动时代沉淀的是点击、浏览这些行为数据,服务于推荐和广告。AI Native 设备采集的是第一视角的视觉、语音、环境这些感知数据,它反哺模型、沉淀成用户的个人上下文。
上一代的护城河是网络效应和流量入口,这一代的护城河是 context——设备越懂你,切换成本越高。这也是为什么入口的价值会从那块玻璃,转移到玻璃背后的 Agent。凯文·凯利把这条趋势称为“外置自我”(EXO-self):每个人随身携带一个全天候在线的个人智能体,随着时间推移,它甚至比使用者更了解自己。
第四,商业模式:从“卖入口”到“卖结果”
移动时代的商业模式是硬件利润加流量分发——App 经济、广告、抽成。AI 时代的模式正在转向“剃刀—刀片”:硬件本身微利甚至补贴,真正的收入是智能订阅、按任务和结果付费。
把这四条合起来,可以给 AI Native 硬件下一个可操作的定义:它是一个以意图为输入、以任务完成为输出、把能力托管在云与模型上、并把使用过程沉淀为个人上下文的物理终端。
它与传统智能硬件的分界线,不在于有没有 AI 功能,而在于三件事——拿掉屏幕成不成立、能不能越用越强、收入是不是来自结果。
三、趋势:五条正在同时发生的主线
趋势一:从“一个设备”到“一张器官网络”
WorkBuddy 的 Buddy See / Hear / Do / Go 四个展台,本质上是把人的感官拆开外包:眼镜负责看、耳机和麦克风负责听、手表和鼠标负责执行确认、电脑和 NAS 负责延续和存储。
这不是一个设备取代另一个设备,而是一个多终端、多 Agent、多场景的网络。对硬件公司来说,这意味着一个残酷的战略选择:你要么成为这张网络里不可替代的一个节点,要么被这张网络吸成配件。
趋势二:入口价值从“屏幕”转移到“屏幕背后的 Agent”
过去十年,所有硬件公司都在抢“入口”。今天入口的定义变了。真正值钱的不是那块屏幕、那副镜架,而是跑在它背后、掌握用户上下文的那个 Agent。理由很简单:硬件可以复制(华强北已经把 AI 录音卡压到 120—150 元),但一个记住了你三个月会议内容、知道你说话习惯、了解你项目进度的 Agent,用户是挪不走的。
这也解释了为什么平台方这么积极:腾讯开放平台接 100 多家伙伴;Plaud 通过 MCP 接口与 WorkBuddy 双向打通(在 Plaud 里直接调用 WorkBuddy 生成 PPT 和报告,反过来 WorkBuddy 也能检索 Plaud 的录音与转写内容)。谁掌握上下文,谁就是这个网络里的收税方。
趋势三:硬件的开发节奏被 AI 重写
影石 Insta360 创始人刘靖康提过一个细节:以前做一个影像效果需要一两个月,现在通过训模型、调参数,迭代速度大幅提升。这对硬件公司是实质性的改变。传统硬件的产品定义周期以季度计,AI 硬件的能力迭代可以以周计。于是竞争的关键不再是“一次性把规格做满”,而是能不能建立一条持续的数据—模型—OTA 回路。
趋势四:主动智能的难点从“预测”转向“克制”
荣耀 AI 首席科学家黄非指出:主动智能真正难的不是预测,而是克制,“预测错了,轻则打扰,重则事故”。这是一条被严重低估的产品原则。
AI 硬件最大的流失原因往往不是“做不到”,而是“做太多”——不该推送时推送、不该唤醒时唤醒、不该记录时记录。凯文·凯利把可靠性从 99% 到 99.9% 再到 99.999% 的过程称为“多九迭代”,每多一个 9,投入的工作量等同于之前所有阶段的加总。
趋势五:估值逻辑切换,硬件公司第一次被当作软件公司看
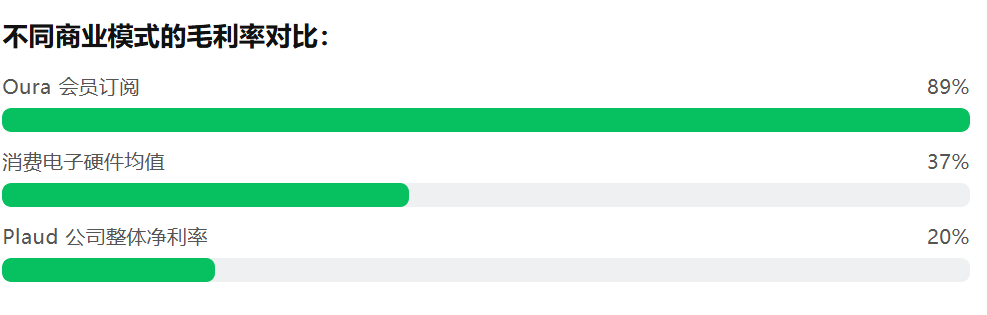
这条已经在资本市场发生。Plaud 估值 20 亿美元,靠的不是 200 万台出货,而是 1 亿美元 ARR 的软件业务。Oura 的会员业务毛利率高达 89%,市场给的估值逻辑同样是订阅公司而非消费电子公司。这条趋势对所有硬件创业者只有一个含义:如果你不能证明经常性收入,你的估值上限就是硬件公司的上限。
四、技术实现方式:一套“端云协同 + 上下文”的六层架构
如果一家公司今天想做一款真正的 AI Native 硬件,它需要的不是“接入一个大模型 API”,而是下面六层。
第一层:感知与唤醒。麦克风阵列、骨传导传感器(Plaud 用 VCS 骨传导传感器捕捉手机通话内部声音,用 MEMS 麦克风阵列拾取面对面场景)、摄像头、IMU、低功耗唤醒词检测。核心指标是误唤醒率与待机功耗。这一层是硬件公司最不能被替代的地方:模型可以接别人的,但“在真实物理环境里干净地采集到信号”这件事,只能靠结构和工艺。
第二层:端侧小模型。端侧跑唤醒、VAD(语音活动检测)、简单的意图分类、本地摘要与脱敏。高通给出的主流架构是:端侧用小模型处理个人信息,云端用大模型做复杂规划,中间用 5G/6G 连接。端侧算力前移有三个直接好处:减少云端 token 消耗、减少端云流量、保护隐私。
第三层:云端大模型与 Agent 编排。复杂推理、多模态理解、任务规划、工具调用,都在这一层。这也是 Plaud 的做法——它不烧算力自研大模型,而是做主流大模型的集成方,把成本结构压在订阅收入这一侧。
第四层:上下文与记忆层(最关键的一层)。腾讯 WorkBuddy 反复强调的那句话——同一账号下,所有设备共享同一份记忆、同一套上下文、同一个任务状态——说的就是这一层。
它要解决的是:用户在眼镜上看到的、在耳机里听到的、在录音卡里记下的,能不能被放进同一个任务里继续推进。技术上依赖统一的身份体系、跨设备的任务状态机、以及向量化的长期记忆存储。这一层是 AI Native 与否的分水岭。没有它,每一台设备都是孤岛;有了它,设备才组成网络。
第五层:生态协议与接口。MCP(模型上下文协议)正在成为事实标准。Plaud 与 WorkBuddy 通过 MCP 双向打通就是典型样例:硬件厂商暴露“可被检索的录音与转写”,Agent 侧暴露“可被执行的任务能力”。在设备侧,还需要 eSIM(让设备摆脱手机、始终在线)、MEC 边缘计算(把高功耗任务卸载到边缘节点)、以及跨端协议。
第六层:持续进化回路。用户反馈—数据回流—模型微调—OTA 下发。这一层决定了“出厂即起点”能不能兑现。Plaud 的用户规模(超 250 万用户、200 万台设备)本身就是它的训练数据与迭代燃料。六层里,硬件公司的核心价值在第一层,平台方的核心价值在第四层,而利润最厚的地方在第三层和第四层的结合部。看清这一点,比争论“做硬件还是做软件”重要得多。
五、遇到的问题:六道还没解出的题
5.1中间设备陷阱
这是 Humane 和 Rabbit 用 2.7 亿美元买来的教训。卡在手机与云端之间的设备,会继承手机的一切痛点,却丢掉手机的全部生态——通知、支付、通讯录、应用,这些是二十年来人机交互的全部基础设施。用户的真实行为永远朝着摩擦最小的方向流动。Rabbit R1 那 5% 的活跃率,就是这条规律的数字化呈现。
反过来,活下来的产品都学会了一件事:AI 硬件必须寄生在既有行为上,而不是发明新行为。AI 眼镜挂在“本来就要戴眼镜”的行为上,AI 录音卡挂在“本来就要开会”的行为上,AI 玩具挂在“本来就要陪孩子玩”的行为上。
5.2云端依赖是一张物理税单
云端大模型意味着三重成本:每次交互的延迟、设备持续联网的功耗、以及一张必须向用户收的月费账单。Humane 那 24 美元月费就是把这张税单显性化,成为差评的靶心。
这里有一个值得所有定价者敬畏的心智差异:用户对“软件订阅”习以为常,对“硬件也要月供”却本能抵触。端侧小模型、混合调度(唤醒与简单任务本地做、复杂任务上云)在 2026 年已是标准答案,但端侧算力、散热、续航的物理约束仍在,尤其是眼镜和耳机这类贴身形态。
5.3硬件不可迭代:最残酷的一条
软件产品可以按周迭代,硬件产品一旦量产,能力就被锁死数月甚至数年。这意味着“过早出货”的代价在硬件领域被放大了一个数量级。Humane 和 Rabbit 都是在用户发现“演示效果和实际体验有巨大落差”之后,来不及用迭代弥补。行业用两年补完了这份欠账,但新的创业者仍会低估它。
5.4订阅制的死亡螺旋
服务器一关,设备变砖。Humane 让上万用户直接体验了这一点。这引出一个必须写进风险披露的问题:当用户为硬件付了高价,却只买到一段有时限的服务,这个契约是脆弱的。Oura 的案例更微妙——它的会员业务毛利率 89%,但因集体诉讼(指控睡眠分期准确率仅 53.18%)宣布 22 亿美元 IPO 无限期推迟。
订阅业务的天花板,是“AI 洞察”的可信度,而不是付费用户的数量。一旦用户开始怀疑“这个洞察是不是在抛硬币”,整个商业模式的信任基础就动摇了。
5.5隐私与监管:从争议走向硬约束
这一轮的隐私风险,比移动互联网时代高一个量级。因为 AI 硬件采集的是感知数据——你看到什么、听到什么、说了什么。Meta 已因修改 AI 眼镜隐私政策(不关闭语音功能时 AI 会持续分析摄像头画面)陷入争议;美国有法院全面禁止智能眼镜进入法庭;欧盟 AI 法案将带人脸识别、实时监测的 AI 眼镜列为最高风险级,生物数据必须本地或欧盟处理。
5.6中国市场的价格绞肉机
Plaud 在海外卖 159 美元、订阅 99—240 美元/年,2025 年 9 月进入中国大陆市场时定价 1149—1299 元。结果被钉钉 499 元的 A1、科大讯飞、以及华强北白牌(AI 录音卡已压到 120—150 元)轮番围剿。有行业人士透露,其国内销量可能未超过 10 万台。
这不是 Plaud 一家的问题。中国市场有两个特殊性:一是转写、纪要这类能力被飞书、钉钉、腾讯会议等免费工具大量覆盖;二是供应链把价格下限压得极低。
六、可预期的未来商业路径:三层利润池
第一层:硬件利润——从“赚差价”到“买用户”
在 AI Native 的逻辑里,硬件的财务角色变了。Plaud 的硬件是行业均价三倍、利润率接近 20%,属于少数派;更多玩家会走向“硬件微利甚至补贴,靠后续服务赚钱”的剃刀—刀片结构。判断这一层是否健康,只有一个指标:硬件的毛利率能不能覆盖获客成本(CAC)。如果一台设备卖 300 元、成本 280 元,而它带来的订阅 LTV 是 800 元,那这台设备就是划算的;反之则是在烧钱。
第二层:订阅与能力分级——利润主体
Plaud 的软件 ARR 从 100 万美元到 1 亿美元用了两年;Oura 会员毛利率 89%。这一层的收费项正在变多:转写时长、AI 摘要与模板、多语言、行业模板(法律、医疗、金融)、存储与检索、跨设备协同。更值得关注的是“能力分级”的设计艺术:免费层要够用(Plaud 每月 300 分钟免费转写),但不够爽。近 50% 的 Plaud 设备用户最终升级到付费档位,这个转化率是这一层能否成立的关键。
第三层:结果付费与 Agent 经济——最远,也最值钱
这是最有想象力的一层,也是 WorkBuddy 这类平台正在铺的路。
① 按任务和结果付费。从“每月 20 美元随便用”到“完成一次会议纪要 0.5 美元”“生成一份尽调报告 50 美元”。AI 的价值不再按时间计价,而按交付物计价。
② Agent 商店与能力分成。开放平台让开发者把十几年攒下的行业经验变成 AI 可调用的能力,平台与开发者分成。这条路径把“行业 know-how”第一次变成了可定价的商品。
③ 上下文资产的复利。用户积累的录音、纪要、偏好、项目上下文,构成极高的切换成本。这一层不直接收费,但它决定了前两层能不能持续收费。
④ 行业 AI 工作台。Buddy 应用首批覆盖金融、法律、医疗、教育、公益等 20 多个领域——行业伙伴接上底座就能给自己的用户提供有行业上下文、有品牌辨识度的 AI 工作台。这是把硬件入口变现为行业 SaaS 的最短路径。
七、给国内创业公司的八条建议
建议一:先问“拿掉屏幕还成不成立”,再决定要不要做这个硬件
这是一条可以省掉几千万学费的判断标准。如果你的产品去掉屏幕、去掉 App 之后,核心价值就消失了,那它不是 AI Native 硬件,只是一个装了 AI 的旧设备——这类产品会第一时间被手机和免费工具吃掉。反过来,如果你的价值来自“手机做不到”的那部分——第一视角、贴身佩戴、长时录音、免手操作、物理在场——那你才有独立的存在理由。
建议二:寄生在既有行为上,不要发明新行为
Humane 让用户“多带一个设备”,失败了;AI 眼镜挂在“戴眼镜”上,AI 录音卡挂在“开会”上,AI 玩具挂在“陪孩子”上,都活了。请诚实地问一句:用户为了用我的产品,需要新增一个动作吗?如果需要,这个动作的成本是多少?如果这个动作每天都要做一次,成功率会大幅下降。
建议三:把“上下文”当作资产来设计,而不是当作功能来开发
大多数团队把“记忆”当成一个功能点:记住用户叫什么、偏好什么。这是不够的。真正的上下文资产是结构化的:它应该能跨设备(眼镜看到的和耳机听到的放进同一个任务)、跨时间(三个月前的会议能和今天的对话关联)、跨应用(录音能生成 PPT、能进项目管理系统)。
腾讯那句“同一账号下共享同一份记忆、同一套上下文、同一个任务状态”,值得每个硬件团队抄在产品文档的第一页。越早建立上下文结构,后面的切换成本越高,这也是唯一不会被华强北复制的护城河。
建议四:端云分层,把物理税压到最低
三条硬规则:能本地做的不上云(唤醒、VAD、简单分类、脱敏);必须上云的要压缩(上传事件与特征,而不是原始流);高频小任务走端侧小模型,低频复杂任务走云端大模型。这么做不只为了省钱,更为了合规——当欧洲用户问“我的原始录音有没有离开设备”时,你要能给出一个肯定的答案。
建议五:定价前先把“死亡螺旋”的压力测试做完
三个必答题:
① 如果公司明天停止服务,用户手里的设备还剩多少价值?
② 免费层的边界在哪里?用户积累到什么程度会从“够用”变成“想要”?
③ 订阅的价格,是“为能力付费”还是“为硬件还贷”?用户对后者本能抵触。
一个可操作的底线:永远给不订阅的用户留一条完整的活路。基础功能必须可用,付费的是增强项而不是生存权。
建议六:不要自研大模型,除非你有明确的差异化理由
Plaud 是最典型的反例——它不烧 token、不自研模型,靠集成主流大模型,把成本压在订阅侧,反而成为少数盈利的 AI 硬件公司。对绝大多数创业公司来说,模型层应该被视为“水电煤”。你的稀缺资源应该投在两处:物理层的采集质量,和场景层的数据闭环。
建议七:出海先算合规账,国内先算“免费替代”账
这是两个完全不同的战场,需要两套账本。出海:欧盟 AI 法案把带人脸识别与实时监测的眼镜列为最高风险级,生物数据需本地或欧盟处理;美国部分场景(法院等)已明确禁用。请在产品定义阶段就把“默认关闭、数据本地、可删除、可导出”设计进去,而不是事后打补丁。
国内:先去数一遍,你的核心 AI 功能有多少是免费的(飞书、钉钉、腾讯会议自带的转写与纪要),有多少已经被价格战压到 120 元。在一个 AI 能力免费可得的市场里,你的溢价必须来自硬件形态与场景深度,而不是来自“我有 AI”。
建议八:选清楚你在三层利润池里的位置,并接受相应的估值逻辑
只想赚硬件差价的,估值天花板是消费电子公司(毛利 30%—45%、看出货量);能做订阅的,天花板是软件公司(毛利率 70%—89%、看留存与 ARR);能参与 Agent 经济的,才有可能拿到平台级估值。
这三者的组织能力完全不同。做订阅需要的是留存运营与续费设计能力,做平台需要的是生态与开发者运营能力——这两件事,绝大多数硬件团队都不具备,也不该硬做。最现实的路径是:先在一个垂直场景里做深订阅,再考虑要不要往上层走。
八、写在最后:三句话
第一,这一轮智能硬件的分水岭,不是“有没有 AI”,而是“拿掉屏幕成不成立、能不能越用越强、收入是不是来自结果”。按这三条标准筛一遍,市面上自称 AI 硬件的产品,大部分会被筛掉。
第二,AI Native 硬件真正的产品不是设备,是上下文。硬件会被复制、会被补贴、会被压到 120 元;但一个记住了你三个月会议、了解你项目进度、知道你说话习惯的 Agent,用户挪不走。所以入口的价值正在从那块玻璃,转移到玻璃背后的 Agent——这也意味着,未来最大的赢家不一定是卖硬件的人。
第三,对国内创业公司来说,最大的机会不在“做一个更聪明的设备”,而在“找到一个手机永远拿不到的信号”。第一视角、贴身佩戴、长时间连续记录、物理在场——这些是手机给不了的。Plaud 从 5000 条用户评论里找到“人们买录音笔不是为了录音”,这才是这一轮创业真正的起点。