作者:CSHIA周军
这几年家用照明的概念一个接一个。无主灯、氛围灯、淡彩光、晴空灯,每隔一两年就有一波新词把行业烧热一次。可行业增速并没有因为这些概念拐头向上。反倒是风扇灯这种最不性感的品类,年年都在往上走。
一、数字先摆出来,不太好看
中国照明电器协会对2026年上半年的测算,几家上市公司的三季报,指向同一件事。规模稳住了,利润没了。
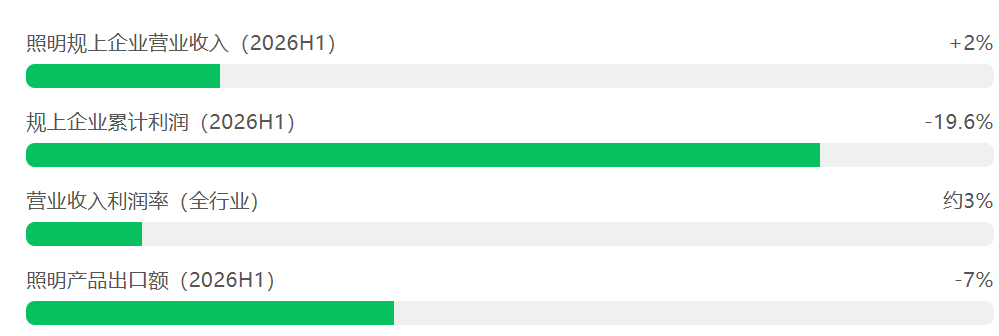
做内销的感受更直接。多数内销商户上半年的营业额比往年减少约五成。规上亏损企业数量同比多了8%,亏损额多了近两成。成本那头铜、银、电子元器件、塑料件都在涨,综合制造成本普遍抬了5%到15%,终端价格却在往下走。
上市公司层面,K型分化已经很刺眼。欧普照明前三季度营收49.45亿元,微增0.76%,归母净利润3.49亿元,同比少了39.56%,毛利率掉了3.3个百分点。佛山照明营收61.29亿元,降6.17%,归母净利润5264万元,降62.67%。三雄极光营收12.25亿元,降8.09%,前三季度亏了将近6000万元。公牛集团靠电工渠道守住了,122.09亿元微增,净利28.31亿元只降了4.96%。木林森营收148.66亿元增22.07%,净利8.94亿元增了三倍多,靠的是封装和上游的周期与结构。
利润率3%是什么水平,做个对比就清楚了。全国工业规上企业的营业收入利润率大约6%,照明行业是它的一半。这个数字说明一件事,行业里大部分人赚的是加工费,不是“光”的钱。
二、概念为什么带不动大盘
先说无主灯。它本来是个好东西,分层布光,见光不见灯,把空间的层次做出来了。2022年新房渗透率8%,2025年到16%,中泰证券统计口径,终端规模238亿元,两年复合增速23%。另一套渠道口径说家装渗透率已经34%。数字打架,但方向一致,确实在替代单一主灯。
问题出在后面。山西洪洞一位经销商跟我讲了本地三年的曲线,2023年门店六成客户选无主灯,2025年开始明显下滑,今年成交占比掉到三成,装饰灯反而回来了。宏光照明的创始人说得更直接,他们一季度业绩同比涨了20%,主要靠花灯拉动,无主灯销量同比还略有下滑。
原因他自己也讲了,产品高度同质化,终端效果千篇一律,价格一路下探,单案产值从几万元回落到几千元,渠道没利润就不推了。
这条路我见得多了。一个概念从设计师红利变成大众货,中间必然经历审美疲劳、供给过剩、价格战三段,谁也躲不过。无主灯走完了全程,用了不到五年。
氛围灯、淡彩光、晴空灯,处境类似。它们解决的是审美新鲜感和情绪价值,客单价不低,复购却没有支点。晴空灯把蓝天搬进室内,展厅里第一次看到确实惊艳,可装在家里三年之后,还有几个人会为那片假天空再付一次钱。淡彩光让白墙有颜色,但墙面颜色本身属于硬装范畴,灯只是配角。
再看风扇灯。它的逻辑朴素到几乎没什么可讲,风加光,一件东西解决两件事,装在餐厅和卧室顶上,夏天不用开空调也舒服。今年智能吊扇灯的渗透率已经过35%,天猫618首周风扇灯销售额同比增长376%,存量房改造占了它四成的需求。
差别就在这。风扇灯卖的是确定性需求,天气热了要风,晚上要光,价格带在500到800元这个大众心理红线上,坏了换一个不心疼。概念灯卖的是审美增量,审美会疲劳,增量会耗尽。
行业这些年的误区,是把”新概念”当成”新增需求”。概念能重新分配存量,很难创造增量。真正做出增量的品类,都在解决一个具体、重复、非买不可的问题。
三、格局,三类赢家,一大批陪跑
看完全部财报,赢家有三种类型,路径不同,共同点是都没站在概念的风口上。
① 上游与封装。木林森净利涨三倍多,靠的是LED封装、材料周期的修复和海外结构,跟终端概念基本无关。行业越内卷,上游越受益,因为下游要降价只能压上游,而上游的集中度比下游高得多。
② 电工加渠道。公牛毛利率39.48%,净利率超过23%,照明只是它电工渠道上的一个延伸品类。它卖的不是灯,是那套已经铺到县城的五金渠道和品牌信任。
③ 细分专业户。做车灯的星宇,做光伏照明的出口企业,做健康光的细分品牌,都在自己那一小块里拿到了比行业均值高得多的毛利。立达信前三季度净利增25.98%,靠的是费用管控和代工基本盘,谈不上性感,但活得稳。
陪跑的是绝大多数。做通用照明、做同质化吸顶灯、做没有光谱能力和生态能力的中小厂,今年在合规成本和新国标面前,退出速度比往年快得多。
四、技术路线,智能是门票,健康是溢价,服务是壁垒
技术这块,我把它分成三段看,每一段解决的问题不一样,赚钱的方式也不一样。
智能这一段,已经从卖点变成门票
照明灯具在智能家居产品里的配置率是83%,排在第一位,比家电的32%和开关插座的17%都高。电商口径下智能照明产品渗透率超过50%,全屋系统和线下工程口径只有15%左右,两个数字之间隔着一道渠道断层。
那智能这件事还剩下什么。它不再是差异化的理由,是进场的最低配置。你家的灯接不上米家、鸿蒙、涂鸦,客户扭头就走。真正的差异在下一层,谁能读懂意图,谁能让光自己动起来,而不是等一句语音指令。
健康这一段,是眼下唯一能提价的
全光谱在家居LED产品里的普及率,2023年12%,2026年44%。健康照明规模突破200亿元,年复合增速三成以上,消费者愿意为全光谱护眼、儿童桌路灯、适老感应灯多付15%到20%。人因照明这两年从写字楼往住宅走,早上6500K提神,晚上3000K助眠,按时间自动调。
这是行业少有的、能名正言顺提价的理由。因为护眼和睡眠是可以被感知的,家长给孩子换一盏灯,不需要设计师解释,他自己就会掏钱。适老照明更直接,2026年预计120亿元,防眩光、感应夜灯、暗区补光,都是刚需。
服务这一段,决定谁能活到下一轮
无主灯、全屋智能、健康光环境,这三样东西有个共同点,装不好就是一堆废铁。点位怎么排,防眩做到多少,色温怎么切,跟窗帘空调怎么联动,这些活儿卖灯的干不了。
西安那边的调研说得很实在,兼具灯光设计和弱电调试能力的复合型人才缺口很大,部分同行低价抢单再缩减服务,把行业信誉一起消耗掉了。
五、三个绕不开的困境
第一个是价值分配的困境。行业不是没有需求,5亿套存量住宅,旧房照明改造已经占室内照明总需求的43.2%,反超了新建精装工程。可需求落到终端,变成了同一批产品在同一个价格带里互相杀。厂家降本,经销商降服务,最后客户拿到的是便宜但不好用的东西,下一次换灯他连品牌都懒得记。
第二个是渠道能力的困境。西安几个灯具城的智能门店数量这两年基本没涨,同泰灯具城从15家掉到5家,占比2.6%。不是经销商不想转,是转不动。智能灯光要设计能力、调试能力、售后能力,这三样都不是进一批货就能有的。
第三个是合规出清的困境。这一条短期是痛,长期是好事。3C收紧、新国标实施、网销监管加强,把那些靠极低价配件拼装的产能赶出去。我的判断是,缺乏核心技术、不合规生产、逃避税务的企业会加速退出,市场集中度有望提升。这话听着像官话,但确实是眼下少有的确定性利好。
六、突破点在哪
我不太相信”下一个风口”这种说法。照明这个行业,未来几年的增量就藏在四个很具体的池子里,都是存量逻辑。
① 旧房局部改造。二手房交易带动的客厅换灯,老房不改线的智能升级。无源无线开关、动能自发电模块这类东西,解决的就是不敢砸墙的痛点,客单价不高,决策周期短,复购概率大。
② 适老与康养。防眩光、感应夜灯、暗区补光、一键场景,老人起夜不刺眼这件事,比任何氛围灯都刚需。这是政策、人口、技术三线共振的池子。
③ 工商业节能替换。工厂天棚灯从金卤换LED,叠加碳配额约束,按效果付费的节能分享模式开始跑通,不依赖地产周期。
④ 出海的新动能。上半年光伏LED照明是灯具里唯一出口额和均价双升的品类,额增5%,均价增12%。非洲、俄罗斯、印度在放量,尼日利亚这些市场的光伏照明均价甚至做到欧美同类产品的两倍以上。通用灯具出海是拼价格,光伏照明出海是拼场景。
七、给厂家的建议
按体量和定位分开说,我给的都是能落地的动作。
头部品牌。把资源从概念营销转到光谱和算法上。全光谱的荧光粉配方、驱动精度、频闪控制,这些是别人抄不走的。同时把生态接入做扎实,跨品牌互联是标配,谁家的灯在别人家生态里也能好好工作,谁就多一层信任。健康光的产品线不要贵得离谱,把15%到20%的溢价做实,别做成30%。
中型厂和区域品牌。守住一个具体场景做深,别什么都做。风扇灯今年就是最好的例子,一组直流无刷电机加一套静音风道,就能在存量改造里吃到量。适老照明、阳台光、餐厨光,都是还没被概念淹没的地方。渠道上别再压货,改成小批量多批次,帮经销商把库存周转降下来。
出口型企业。把光伏照明和车用照明这两条新动能的打法研究透。光伏照明的溢价来自离网场景和能源政策,不是来自参数。非洲市场的价格带、认证要求、回款周期跟欧美完全不是一套逻辑,本地化服务网络比低价更能拿单。通用灯具的出海窗口正在关,关税和合规成本还会往上走。
所有厂家都该做的一件事。把产品说明书从参数表改成场景表。Ra值、Rf值、UGR、蓝光等级这些指标消费者看不懂,但”孩子写作业眼睛不累””老人起夜不刺眼””看电影时灯不会晃到屏幕”,他们一听就懂。翻译能力,是这个行业最缺的能力。
八、给经销商的建议
经销商这两年是压力最大的一环,我给四条,都是别人已经验证过的。
① 门店必须能被”体验”,不能被”浏览”。灯这行,光打出来是什么效果,只有站进去才知道。做智能灯光的门店,展厅不是摆设,是成交工具。国内做得好的那几家,年销千万的,靠的就是两千平的展厅和现场调试能力。
② 把服务单独定价。设计费、调试费、维保费,明码标出来。免费服务养不出专业能力,也留不住人。行业里低价抢单再缩服务的恶性循环,就是从这里开始的。
③ 库存结构换一遍。少囤同款,多上小批量新款,把周转天数压下来。风扇灯、健康光、适老产品这些确定性需求品,可以留足安全库存,概念款一律小批量试。
④ 补三样能力。灯光设计、弱电调试、售后运维。这三样是智能灯光时代的门槛,跨过去就是服务商,跨不过去就一直是个卖灯的。
九、写在最后
照明行业这一轮调整,不是需求消失,是价值重新分配。新房时代,行业靠地产的增量吃饭,谁都能活。存量时代,靠的是把一盏灯变成一个光环境,把一个客户变成十年的服务关系。这个转换期内,概念会继续出现,一年两个新词,但真正能带来增量的,永远是那些解决具体问题的产品。
我判断未来两三年,行业集中度会明显抬升,退出的主要是没有光谱能力、没有生态能力、没有服务能力的三无企业。活下来的企业会分成两类,一类做规模,把成本和渠道做到极致;一类做深度,在一个具体场景里做到别人绕不过去。中间那层不上不下的,最难受。