在智能家居所有品类里,中控屏是个特别的存在:论销量,它连扫地机器人的零头都不到;论地位,几乎每一家做全屋智能的企业,都把它摆在产品线的正中间。连接、计算、交互,三样活儿都压在这一块屏上。
一个卖得不多却谁都不敢缺席的品类,说明它赚的不是当下的量,是明天的位置。今年这块屏正在发生什么?大模型进来之后,它要变成什么?
一、市场:量小、势大、玩家杂
先把量说清楚。中控屏没有一个独立的权威统计口径,各家数据散在音箱、面板、智慧屏几个类目里,交叉比对后大致是这样一幅图:
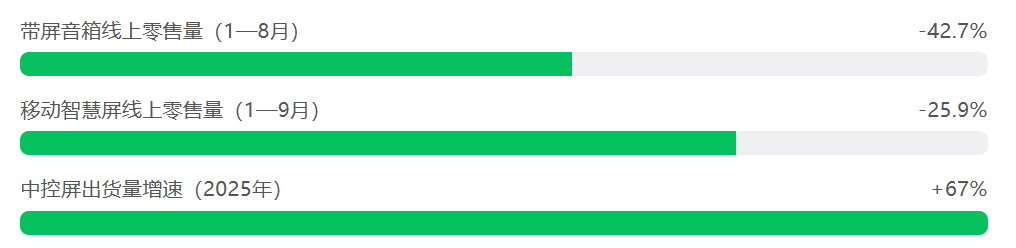
带屏音箱线上零售量,2026年1—8月同比下滑42.7%;闺蜜机前九个月同比下滑25.9%。隔壁两条”中屏”赛道在退潮,中控屏却在放量,行业预期2026年冲上800万台。
同为”家庭里的一块屏”,命运分岔得很厉害。智能音箱连跌了几年,带屏机型成了唯一还能贡献营收的板块;移动智慧屏(闺蜜机)今年一季度出现品类诞生以来线上销量首次下滑;而墙装中控屏,靠着全屋智能前装市场的拉动,一路逆势往上。
玩家倒是不少,四路人马挤在一个品类里。墙装中控屏是正牌军,华为、欧瑞博、绿米、Control4们的主场;带屏音箱半路出家,想从中控路线突围;三大运营商今年集体下场,移动灵犀屏、电信天翼智屏、联通云智屏,靠着宽带装机进家门;
10月,苹果带着7英寸的HomeView也进来了。硅谷巨头、运营商、互联网公司、家电厂,四路人马的打法完全不同,这块屏下面压着的,其实是”家庭交互入口”的归属权之争。
二、品类与功能:三层能力,三种活法
看品类,当前市场大致分四个形态:墙面嵌入式(占主流,4—13寸,玄关客厅总控点位)、桌面式(小米智能家庭屏、小度这类)、面板集成式(欧瑞博MixPad把开关和中控合成一块)、移动式(带轮的27寸大屏、可取下的手持屏)。价格带从599元的小米智能家庭屏10,到华为两三千的中控屏,再到欧瑞博套系里一两万的方案,跨度极大。
形态只是皮相,功能分层才是里子。中控屏担着三层能力,这三层决定了它到底是遥控器、网关,还是脑子:
① 连接层。内置Zigbee、蓝牙Mesh、Wi-Fi、Thread多协议网关,这是它和手机、电视最本质的区别:手机连的是”云上的家”,中控屏连的是”墙里的家”。断网还能不能本地联动,是这一层及格线。Aqara的M3网关、华为的PLC电力线方案,都在赌这一层。
② 计算层。本地场景引擎、联动规则、状态聚合。以前这一层很薄,跑几个if-then就完了;现在端侧AI进来,这一层正在变厚,后面细说。
③ 交互层。触屏、语音、看护摄像头、可视对讲。这一层最卷,各家的差异主要堆在这里:方言识别、儿童模式、老人大字版。
绝大多数中控屏,今天仍停在第一层当好网关、第三层当好遥控器,第二层薄得像纸。大模型要改写的,恰恰是中间那层。
三、大模型时代的升级要求:边缘算力重估这块屏
今年AWE上的信号很集中:海尔AI之眼2.0、美的自进化智能体MevoX、华为小艺管家6.0、小米Miloco 2.0带家庭记忆,AI家庭智能体集体上车。这些智能体要真正落地,得有一个东西托着它们,云端太远,手机不在家,答案越来越指向中控屏。
行业里有个说法:家庭边缘算力正从1 TOPS向百TOPS演进。落到中控屏上,几条硬性升级要求随之而来:
一是算力架构要从”云端大脑”改成”端云双脑”。指令响应、设备联动、安全判断必须本地闭环,毫秒级、断网可用;复杂推理、知识问答走云端。今年新出的屏已经在这么做,小米智能家庭屏10接了自研大模型的端侧轻量化推理框架,离线也能做多轮问答。这不是参数竞赛,是架构改造。
二是端侧模型的规模要拎清楚。家电端侧跑的主流是7B以下的小模型,芯片方案是带NPU的SoC,成本要压到几美元量级,功耗还不能失控。对中控屏整机厂来说,选芯片的逻辑变了:以前看屏幕和音腔,现在要看NPU算力、内存带宽和模型工具链的成熟度。
三是记忆与感知要长在屏上。家庭记忆、身份识别、主动服务,这三个能力是大模型时代智能体的地基,而它们的原料,作息规律、习惯偏好、在场状态,都发生在家庭本地。摄像头、毫米波传感器、声纹识别这些感知件,天然该长在中控屏周围。海思今年展示的家庭中屏就是这个思路:开源鸿蒙底座加AI Agent,定位就是”家庭AI交互入口”。
四是MWC上的风向值得记住。今年MWC上厂商很少再提Matter了,它不再是加分项,成了入场券。大家聊的是Wi-Fi 8、AI网关、边缘算力,德国电信把AI Agent直接装进路由器和网关,本地算力扛设备识别、流量调度、场景判断。海外运营商已经在这么干了,国内厂商的路线图里,AI网关化的中控屏迟早是同一个位置。
中控屏正在从”墙面上的平板”变成”家庭的AI主机”。屏是它的表面,网关是它的底盘,边缘算力才是它未来的身价。
四、用户端:控制功能已够,差异化的活路在”手机干不了的事”
论控制,手机APP早就把中控屏的功能覆盖完了,还更全。用户装了全屋智能,回家真正拿起中控屏的次数,恐怕远低于拿起手机的次数。
江苏移动的用户调研里那句”做家务时双手沾水不便操作、老人面对复杂功能无从下手、小孩没有智能手机”,把中控屏的真实生存空间说透了:它不是更强的手机,它是手机够不着的地方。
与手机控制的差异化,我认为锚点有五个,条条都是手机干不了或干不好的:
① 家庭共享入口。手机是私人的,中控屏是全家的。一块屏挂在客厅,爷爷不用学、孙子不用给,张口就能用。电信天翼智屏支持12种方言识别,老人说四川话就能查血压、听用药提醒。这个场景手机做不了,手机不认识”这个家”。
② 常显在场状态。手机锁在口袋里,中控屏是家里唯一常亮的界面:全屋温湿度、能耗、门锁、摄像头状态一眼可见。这是”家庭仪表盘”,手机做成了推送轰炸,中控屏做成安静的一眼。
③ 一老一少的看护。跌倒检测、坐姿提醒、用药督促、异常主动推送子女,这些需要本地常驻的感知和算力,正好落在中控屏上。今年的运营商中屏全在做这个,它的付费意愿在所有场景里最明确,情感需求也最真。
④ 本地AI执行器。主动智能要理解”这个家”的规律,需要长期驻留的感知与记忆。手机白天出门、晚上充电,天然不在线;中控屏7×24小时插在墙上,是这个家的”值班员”。
⑤ 社区与服务的接口。可视对讲、物业通知、远程开门、停水停电提醒直达屏幕,天翼智屏已经在做,这块屏正在从”家里的屏”变成”家与外面的屏”。手机的通知是附录,中控屏的通知是门厅告示牌。
手机是”我的设备”,中控屏是”家的设备”。所有差异化,最终都要落到”这个家独有的、常驻的、共享的”这三件事上。凡是照着手机逻辑做功能加法的,都会撞上那面已经写了”此路不通”的墙。
五、给国内企业的建议:四类玩家,四张牌
按玩家类型分开说,每类给三条能落地的:
头部生态厂(华为、小米、海尔们):
① 把中控屏的定位从”全屋智能SKU之一”提到”家庭AI主机”,芯片选型直接按端侧7B模型预留算力冗余,别让用户两年后换屏;
② 抢先把家庭记忆、身份识别做成跨设备的中台能力,屏只是呈现层,别让能力锁死在单一硬件里;
③ 精装房渠道是基本盘,前装市场市占率第一的位置要用”AI主机”的叙事重新讲一遍:精装房里埋的不该是一块屏,是十年的算力插座。
垂直面板与全屋品牌(欧瑞博、绿米们):
① 网关能力是命根,本地联动的可靠性、协议兼容的广度继续加深,这是对生态巨头最大的差异化;
② 一老一少场景做成可交付的服务包,屏+传感器+看护服务按年收费,别停在卖硬件;
③ 渠道门店转型为体验场,让用户在店里摸到”主动服务”长什么样,而不是看参数表。
家电与运营商系:
① 中屏的价值在”宽带装机即入口”,别跟互联网厂拼生态广度,拼适老、健康、社区这三个纵深;
② 把AI Agent和网关算力下沉到家庭终端的路子(德国电信已验证)值得国内运营商加速复制;
③ 硬件之外,屏上的服务广场按需装载,收入结构里服务占比每提一个点,估值逻辑就换一次。
中小厂商与新入局者:
① 别做全能中控,找某个场景做透:能源管理、宠物看护、睡眠卧室,单点场景+一块小屏,比全面平庸活得久;
② 多协议兼容和Matter认证是准入证,缺了别进场;
③ 警惕”参数军备竞赛”,端侧算力够用就好,把成本花在麦克风阵列、传感器和可靠性上,用户感知得到的是”听懂我”,不是跑分。
六、写在最后
中控屏的故事,本质上是一个”从遥控器到主机”的位置重估。前十年,它活在手机的阴影里,卖得不好也涨得不快;未来五年,边缘算力、家庭智能体、适老刚需三股力量一起抬头,它是唯一一个”常驻家里、连着设备、长着算力”的硬件。这个位置的稀缺性,手机替代不了。
但位置不等于销量。我判断未来2到3年会出现一次”中屏大洗牌”:带屏音箱继续萎缩、闺蜜机退回影音细分、运营商中屏靠宽带绑定守住存量,而真正定义品类的是把”AI主机”做实的那两三家。
规模上,中国中控屏家庭渗透率还很低,天花板远没到;真正的坎不在市场,在端侧算力成本曲线什么时候滑到普及价位,以及家庭记忆和主动服务的体验什么时候能从发布会走进真实客厅。
卖得最少的品类,压着最重的注。这块屏的终局不是”更好的遥控器”,而是家里的AI主机。谁先把算力、记忆、场景这三样焊进墙里,谁就拿到了下一个五年的家庭入口。