今年上半年,从CES到AWE,从IFA到各家秋季发布会,能进家庭场景的新品不下二十场。资本那边更热闹,2026年上半年国内具身智能赛道融资935亿元,同比涨了5倍,半年就干过了去年全年。
按理说,钱、货、发布会三样都齐了,现象级产品该出现了。
没有。一款都没有。
扫地机器人今年在中国市场卖出了近十年第一次的负增长,陪伴机器人退货率三成,卖得最火的人形机器人被用户拿去跳舞拍视频。
一、热度全景:钱在涌,货在出,客厅没动静
先看热的这一面。融资935亿元、322起,钱很多,但高度集中:排名前20的公司拿走550亿元,占了59%。产品端,人形机器人今年是真敢标价了:松延动力”小布米”9998元,第一次把双足人形拉进万元以内;宇树R1从3.99万元降到2.99万元;上纬启元Q1、T1卖19999元起,发售即发货;优必选U1系列从11.98万元一路排到99万元。
出货量也在起势。IDC口径,2026年上半年全球人形机器人出货约2.5万台,同比增长432%,中国占77.9%;弗若斯特沙利文给的数字更高,3.6万台、收入5.4亿美元,半年超过了2025年全年。
再看冷的那一面,两个数字放在一起很刺眼:
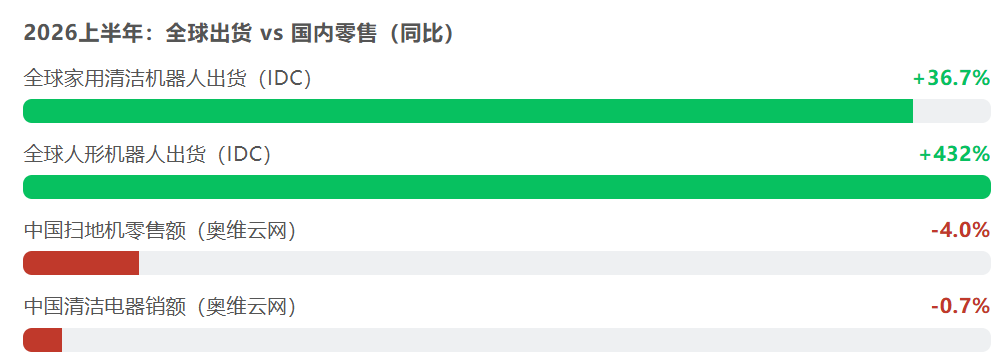
国内清洁电器227亿元销额,同比-0.7%,近十年头一回负增长;扫地机均价8月跌破3000元,有品牌旗舰从4000元档直接跌进2600元档;仅半年线上渠道,就有11个品牌、73款机型悄悄消失(奥维云网)。
还有一个数字,比所有发布会都有说服力。
2026年上半年国内公开披露的具身智能相关中标项目里,教育科研机构占55.5%,政府及公共平台占20.6%,工业及技术型企业只有21.1%。也就是说,这些昂贵的机器人,大头是被实验室和展厅买走的
二、谁真的进了家门:一份分层成绩单
“家用服务机器人”这七个字,得拆开看,进度完全不一样。
真进家的一层:清洁机器人
扫地、割草、擦窗,全球一年出货几千万台,IDC口径2025年全球家用清洁机器人3272万台,同比+20.1%。全球扫地机前五名全是中国品牌,合计份额超70%,追觅今年一季度以23.7%首次登顶。曾经的行业开创者iRobot,去年12月申请破产保护,今年初被中国代工方收购退市,这场交接安静得几乎没有仪式感。
但别把”进家”想得太圆满。退货率从2023年的4.2%涨到今年的6.8%(京东售后口径);江苏消保委的投诉统计里,扫地机、洗地机类问题占比47.76%,全品类最高。买回家头两周全家围着它转,三个月后它自己在墙角吃灰。原因不复杂:它解决了重复劳动,没解决维护劳动。用户要的是”不用管”,它给的是”能管很多”。
半进家的一层:陪伴机器人
2026年全球家庭陪伴机器人市场规模约87.4亿美元,同比+32.6%,价格已经下探到2000至4000元区间。听着不错,代价是约30%的退货率。用户对陪伴机器人的热情,普遍在三个月左右衰减——新鲜感过去之后,机械感的语音、有限的对话深度、重复的互动模式,藏不住。TCL今年的做法很值得借鉴,把hey AiMe的定位从”情感陪伴”收窄到”陪育”,主攻3岁以上儿童,用一个明确的功能场景替换模糊的情感承诺。
还没进门的一层:人形机器人
家庭服务人形机器人的渗透率,2026年约0.7%,行业预计2030年才到4.5%。美国的1X NEO标价2万美元买断或每月499美元订阅,超过1万名消费者付了订金——到今年年中还没真正交付,处理复杂任务仍需要远程人工协助。国内卖得最好的小布米,累计交付5000多台,一半是B端订单,买回去做什么?跳舞、对话、编程调试、拍短视频。
还有一组数字更扎心。斯坦福《AI Index Report 2026》测过:机器人在仿真环境里的操控成功率是89.4%,放进真实家庭,掉到12.4%。
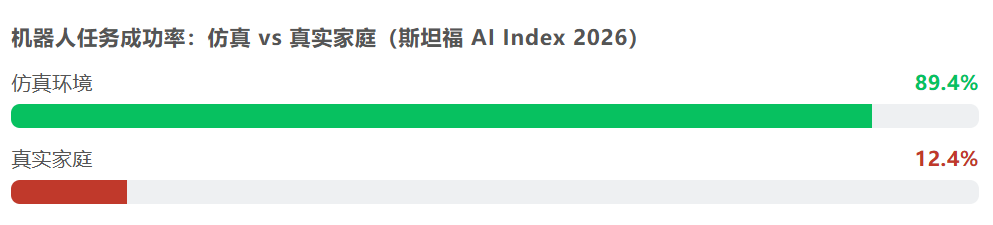
到了2030年,机构测算人形机器人在工业与商业市场的规模约415亿美元,家用市场只有37亿美元上下,差一个数量级。机器人会先成为打工人,再成为家庭成员。
三、为什么没有现象级产品:家是最不讲规律的考场
头一道,环境关。宇树王兴兴在世界机器人大会上讲过一个细节:固定场景下,机器人任务成功率可以做到接近100%,但只要换一件物品、稍微改动一下环境,成功率立刻大幅下降。抓取时最后几厘米的误差修不掉,成功率就暴跌。
家里的电线、宠物、门槛、异形家具、忽明忽暗的光线,全在给机器人制造失败。工厂是可控环境,家是开放的——你永远不知道明天孩子会把什么东西扔在地上。
角色关。这道关被很多做产品的人低估了。一个家庭里,老人要的是夜里递水、提醒吃药、跌倒时有人扶一把;带娃的家长要的是看护和分担家务;孩子要的是陪玩;还常有人嫌它吵、嫌它挡路。
一台机器人要在四五口人之间周旋,需求互相打架。工业品可以做标准件,家庭做不了——每个家都是一个定制考场,这也正是”现象级产品”难产的根源:现象级产品的前提是需求一致化,而家庭需求天然是碎片化的。
数据关。这是压在最底下的一道。大语言模型学的是人类写好的二手经验,互联网上现成的;机器人学的是一手物理数据,得靠采。
业内估算,真实物理交互的合规数据眼下只有约50万小时,而训练一个具备通用泛化能力的模型至少要千万小时级,缺口超过99%。遥操作采一条有效数据成本10到50元,真机数据市场价500到1000元一小时,攒出百万小时级的预训练数据要约10亿元。数据这一关,比本体制造难得多。
容错关。工厂里机器人失败了,停线检修;家庭里机器人失败了,可能是一地碎玻璃、一锅烧干的菜,或者对老人孩子的一次磕碰。陪伴场景可以容错,干活场景不容错。倾转科技程昊有个被反复引用的比喻:当前机器人的综合能力大约相当于六岁小朋友。六岁孩子能跑能跳、会背诗,但没有哪个家长会把整个家交给他。
顺带说一句,连海尔自己在AWE上演示家务机器人时都坦言:让机器人跳个舞不难,完成真实家务任务的技术门槛很高。
四、技术路径:别急着赌人形
技术路线之争,吵了两年,我的看法一直没变:形态没有对错,只有节奏。三条路线的账,一张表看清楚。
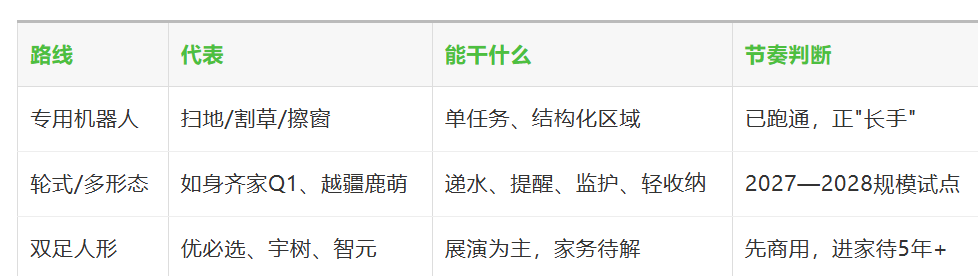
三条路线里,我最想提醒大家关注的是清洁机器人的”长手”。今年IFA上,追觅Cyber X的仿生机械手能爬42度斜坡,MOVA的机械臂可以清障、采摘、浇水,石头发了全场景清洁矩阵。
当避障、洗地都卷不动了,头部厂商不约而同给机器人装上了手。这是眼下最务实的一条进化路:在已经跑通的品类上,一小步一小步扩大能力边界,而不是推翻重来。
轮式路线同样被低估了。如身机器人的齐家Q1会递水、提醒吃药、辅助起身,还能切换成轮椅形态,在养老机构累计运行超过1000小时。未来不远创始人张翼说得更直接:双足噪音大、安全性差、续航短,不适合中国家庭于是他们做轮式,用租赁模式把F2铺进了500多个家庭。
至于双足人形背后的”大脑”,VLA(视觉-语言-动作模型)负责执行,世界模型负责想象和预测,两条线还在收敛当中。
北京人形机器人创新中心的判断是:算力已不是问题,算法架构还远没收敛,泛化这个”非线性卡点”,眼下没人敢说何时能过。王兴兴给过一个非常具体的临界点:当机器人进入陌生家庭,仅凭语音指令能自主完成约80%的日常任务,行业就到拐点了——快则2到3年,慢则5到10年。
还有一条被验证过的”梯子”值得所有厂商记住:商用先于家庭。国内商用清洁机器人渗透率三年从不足5%干到接近15%,酒店、商场、药店里机器人早就在收钱了。先让机器人去上班,再让它回家。
五、商业判断:钱怎么收,决定谁能活
技术决定上限,商业决定生死。这条赛道眼下订单不少、赚钱很难,四种结账方式对应的四种命运,值得每一家想入局的企业算清楚。
买断。家电行业的传统打法,一次性卖硬件。问题在于家庭机器人现阶段提供的价值撑不起信任型买断——12.4%的真实成功率,你让消费者掏两万块,掏不动;掏得动的万元机,又干不了活,只能当赛博玩具。
租赁。今年跑出数据的样板:未来不远F2通过先租后买进入500多个家庭,累计服务超5万小时,用户满意度96.8%,单台设备8个月覆盖硬件成本,续租率90%以上,半年融资近10亿元,字节跳动也进了。租赁的妙处,除了降低尝试门槛,还有一层——用户的使用时长、任务失败记录、人工介入频次,全变成了喂给模型的真机数据。机器在别人家干活,数据回到自己手里。
按次收费。自变量机器人和58到家合作推”机器人保洁员”,3小时149元,机器负责桌面、沙发、鞋子整理,保洁阿姨负责厨卫和消杀,在深圳、北京已服务近百个家庭。这个模式验证的其实是服务的定价,还不是机器人的定价,但它给了个信号:家庭愿意为”机器人参与的劳动”付钱,前提是活干得让人放心。
订阅。Weave Robotics从叠衣服切入,固定式机器7999美元或每月449美元;1X NEO走2万美元买断或每月499美元。订阅的前提是任务足够明确、失败足够少——这一条,今天的任何一台机器人都还做不到。
四个模式背后是同一条铁律:家庭机器人的商业模型,绕不开”数据换能力、能力换付费”这个循环。谁能拿到真实家庭里的长尾数据,谁的模型迭代就快;模型快一分,故障率低一分,付费意愿就高一分。反过来说,拿不到家庭数据的厂商,产品会永远停留在演示视频阶段。
出清也在路上。多数行业判断是2到3年内完成第一轮洗牌,活下来的得三条齐备:硬件能稳定交付、故障率压到商用可接受、现金流为正。资本端的泡沫不用讳言——有投资人直言,很多公司自称百亿估值,真正达到的没几家。
对家电、安防这些手里有渠道、有售后网络、有家庭数据入口的企业来说,泡沫期反而是最好的布局窗口:用真金白银买技术团队的坑位,比自己从零爬,便宜。
六、企业分步建议:六类玩家,各自该干什么
接下来给建议。这条赛道上的玩家背景差异极大,通用建议等于没建议,我按六类分开说,每类三步。
平台型巨头(海尔、美的、小米、华为)
① 先铺感知,后上执行。把”AI之眼”式的视觉与传感能力铺进存量家电,攒家庭场景数据——这是你们独有的、创业公司拿不到的资产;
② 家庭机器人从与家电协同的半结构化任务切入,比如海尔演示的食材分拣入库、联动保鲜,一步一个脚印,别直接喊全能管家;
清洁单品厂(追觅、石头、科沃斯、云鲸)
① 全球化的好日子还在,欧洲一季度扫地机出货同比+81.4%,先把存量换新的复购盘守住;
② “长手”路线要坚持,但每个新功能都过一道”少一次干预”的检验——加十个功能,不如少一次用户弯腰;
③ 说句可能得罪同行的:把退货率从6.8%打回4%以内,比发布人形样机更能赢得信任。顺手做割草、泳池、擦窗的品类扩张,比跨去做人形靠谱。
安防系企业(萤石、海康、大华系)
① 守护是本行:老人监护、儿童看护、异常提醒先做成订阅收入,萤石三季度净利增72%已经证明这条路的含金量;
② 本地AI中枢要抢——端侧算力把”家庭数据不出门”变成了卖点,这是家庭数据入口的卡位战;
③ 执行类机器人找伙伴合作,别什么都自造。安防的感知能力延伸到执行是顺水推舟,从零造人形是逆水行舟。
垂直创业公司
① 别学融资最多的,学先租后买跑通的:选一个单一任务、可计量、能收费的场景切进去;
② 把数据工程当命根子。真机数据是这行唯一的壁垒,融资额都是租来的时间;
③ 把出清当倒计时。24个月里做不到正向现金流,就别扩产能——未来不远创始人张翼总结的三个”死法”(融资过早、估值过高、生意跑不通)值得贴在墙上。
陌生环境任务成功率、单户服务时长、人工介入频次、续租率或复购率。
七、我的判断
现象级产品会来,但大概率不是以”人形管家”的形态来。它会先从两个方向冒头:一个方向是”长手的清洁机器人”,在已跑通的品类上扩大能力边界——产品已经上架;另一个方向是”按次收费的家政机器人”,借家政服务的前端收钱——生意已经开张,149元三小时。
时间表上,2027到2028年,轮式专用机器人在养老照护、安防监护场景规模试点;清洁品类继续全球扩张;通用管家进家,快则五年,慢则十年。这个行当里所有激进的时间表,听之前先打个对折。
陌生家庭环境任务成功率什么时候过60%;全行业真机数据什么时候攒过百万小时;家庭端付费的续租率能不能撑过三个季度。三个信号里任何一个亮了,叙事就会换一篇。


