2026年的亚马逊Prime Day,四天,全美线上消费约263亿美元,同比增长约9%——一届大促的体量,已经超过去年黑五加网一的总和。
对做智能家居的人来说,这个数字的意义不在于热闹,而在于它提供了一个难得的可观测样本:在一个统一货架、统一算法、统一评价体系里,几亿美国人用真金白银投票的结果,比任何一份市场预测报告都更接近真相。
一、品类:四条赛道,四种完全不同的生意
先看最硬的东西——亚马逊美国站的实测成交数据。以第三方数据平台对Top50 ASIN的月度追踪为例(2026年7月读数),四个核心品类的画面是这样的:
核心品类月销量(亚马逊美国站,2026年7月):室内安防摄像头 均价 74.96 美元18.7 万台
智能门铃 均价 91.01 美元17.2 万台
智能门锁(前门) 均价 111.02 美元6.6 万台
同期销售额:门铃约1429万美元、室内摄像头约1111万美元、门锁约609万美元。12个月累计:门铃144.7万台/1.12亿美元,摄像头204.7万台/1.17亿美元,门锁71.7万台/6627万美元。
几个非常值得咀嚼的事实:
第一,摄像头是量最大的品类,但门铃是最”贵”的品类。室内摄像头月销18.7万台,比门铃(17.2万台)略高,销售额反而更低——因为门铃均价91美元,摄像头均价75美元。而门锁月销量只有摄像头的三分之一,均价却高达111美元,是四个品类里最高的。
第二,这四个品类的Top10集中度都在50%以上。这意味着亚马逊的智能家居货架已经不是”长尾市场”,而是头部高度固化的市场:十个ASIN吃掉一半销量,剩下几十个分食另一半。新品想挤进去,不是”做得更好”就够了,而是要正面掀翻一个拥有几万条评论的存量listing。
第三,价格带被切得非常清晰。19.99美元的Amazon Smart Plug、35.98美元的TEEHO门锁、49.99美元的Blink门铃、59.99美元的eufy室内摄像头、349.99美元的aosu四摄套装、529美元以上的扫地机器人。这张货架上没有”中端模糊地带”——要么极致性价比,要么明确的高价值叙事。
把视角拉高,亚马逊智能家居货架其实是三条赛道叠在一起:
① 入口型:Echo、Fire TV、智能插座。特征是极低价、极高评论量,赚的不是钱,是装机量。Amazon Smart Plug单个listing积累了57.12万条评论,Kasa EP10两只有4.06万条评论——这些是”家庭第一件智能设备”的典型入口。
② 安全型:摄像头、门铃、门锁。特征是刚需、均价中等、订阅可续费。这是唯一同时具备”刚性+高频+可订阅”三重属性的赛道。
③ 改善型:扫地机器人、照明、净化器、户外。特征是高价、低频、强体验差异,也是中国品牌拿下定价权的地方。亚马逊智能家居的钱,正在从”入口型”向”安全型”和”改善型”转移。
入口型产品已经接近免费(Echo常年5—7折,插座跌到20美元以下四个装),它完成的是铺路任务;真正产生利润的,是铺完路之后装上去的那些东西。
二、品牌:三类玩家,三种活法
平台自有品牌:赢在入口,也赢在心智
亚马逊自己就是这张货架上最大的卖家。Echo、Ring、Blink、Fire TV、Eero构成了一个完整闭环。在室内摄像头品类,Top10销量里Ring占44.6%、Blink占32.3%——两者合计接近八成。在无线室内摄像头榜单,Ring以4个ASIN拿下54.8%的销量份额。在智能门铃品类,销量第一的单品是Blink的一款产品,月销1万台、售价49.99美元。
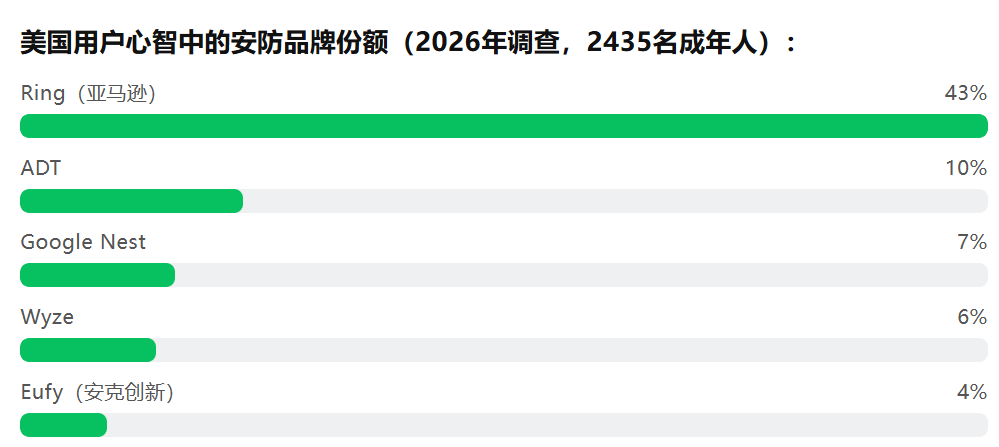
Ring的43%,几乎等于其他所有品牌加起来的总和。这是一个非常恐怖的数字:它意味着在”家庭安全”这个心智里,亚马逊已经不是参与者之一,而是品类本身。
亚马逊的逻辑很清楚:用接近成本价的Echo铺入口(累计售出Alexa设备超2亿台、连接设备超1亿),用Ring/Blink的硬件+订阅赚长期钱,用Alexa+(19.99美元/月,Prime会员免费)把入口变成经常性收入。
中国军团:赢在单品,正在赢定价权
在插座这个最不起眼的品类里,2026年7月亚马逊美国站Top10销量中:GHome Smart占25.0%、Kasa Smart(TP-Link)占25.0%、Amazon占16.7%。Kasa EP10两只装13.96美元、月销6000台;Govee智能插座四只装26.99美元、月销4000台。
在摄像头品类,Tapo在室内摄像头Top10里拿下23.1%的销量份额,靠的是19.59美元的C101——几乎是Ring均价的一半。
在”AI camera”这个新兴搜索词下,eufy的两款产品(4K室内摄像头E30、C31)同时进入前列,售价59.99美元和49.99美元。
在扫地机器人这个高价值品类,变化最为剧烈。2026年上半年,石头科技营收100.84亿元、同比增长27.6%,归母净利润9.86亿元、同比增长45.6%,被IDC与欧睿同时认定为全球扫地机器人第一品牌。
Prime Day期间,石头在德国、英国、西班牙、荷兰、比利时、美国、加拿大的亚马逊扫地机品类全部位列第一;欧洲市占45%、北美市占33%;在美国800美元以上高端价位段,份额超过50%。追觅同期北美全渠道GMV突破1.6亿元、同比增长207%。
专业玩家:守住细分,但天花板明显
第三类玩家是Wyze、Google Nest、Ecobee、Yale、Schlage、Philips Hue这类专业品牌。它们的共同点是:在某个细分品类里有极强的产品与口碑积累,但缺少平台级的流量入口。
Wyze是其中最典型的样本:以极致性价比著称,应用用户超1200万,在”AI camera”搜索下Cam v4以35.97美元拿下销量第一,但它的品牌心智份额只有6%——卖得动,但立不住。这正是专业玩家最大的困境:在亚马逊的算法货架上,没有入口就没有复购杠杆,最终会沦为”被比价的商品”,而不是”被选择的品牌”。
三、国别:一张货架上的三国杀
把品牌按国别重新归类,2026年上半年亚马逊智能家居货架的势力范围非常清晰。美国守的是”入口”和”心智”。
亚马逊拿走了音箱入口(Echo占美国智能音箱65%—67%)、语音入口(Alexa连接设备超1亿)、安防心智(Ring 43%)、以及最大的两块自有硬件销量。Google Nest、ADT、SimpliSafe、Xfinity在其后分割剩余的专业服务市场。
中国占的是”单品”和”供应链”。TP-Link(Kasa/Tapo)在插座与入门摄像头、Anker(eufy)在安防摄像头与门铃、Govee在智能照明、石头与追觅在清洁机器人、Aqara与SwitchBot在传感器与执行器——中国品牌几乎在每一个”非入口”的硬件品类里都拿到了前排位置。欧洲正在退到”标准”和”高端小众”。
Philips Hue在照明、IKEA在低价Matter设备、Bosch与Siemens在家电联动,仍有位置,但在亚马逊美国站这个主战场上存在感有限。一个更值得注意的信号:中间层正在消失。
过去夹在中美之间的品牌,在消费级智能单品上的位置正在被两头挤压——高端被中国品牌用技术+定价权拿下,低端被中国白牌用成本拿下。
四、技术方式:四条路线,走到了哪一步
连接层:Wi-Fi仍是绝对主力,Thread还在路上
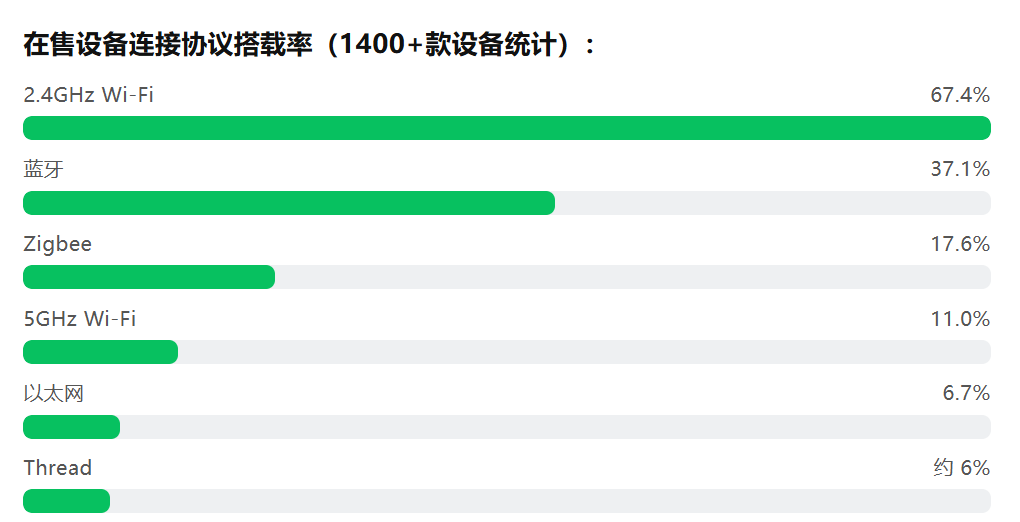
这是一个非常重要、但经常被误读的数字。行业叙事里,Thread被描述为”下一代智能家居网络”,但从真实货架看,它的搭载率只有6%左右,而”古老”的2.4GHz Wi-Fi仍有67.4%。原因很简单:Wi-Fi设备的BOM成本已被压到极低,且不需要额外的边界路由器;而Thread需要一台边界路由器(虽然Echo、HomePod、Nest Hub已经内置)。
对59.99美元的摄像头、19.59美元的插座来说,成本结构决定了它们没有动力上Thread。判断:Thread的战场不在”便宜的插电设备”,而在”贵的电池设备”——门锁、传感器、窗帘电机。这些品类里,电池寿命的价值高于BOM成本。
生态层:Matter认证数破万,但渗透率才刚过三成
截至2026年10月,连接标准联盟(CSA)认证台账上的Matter产品型号累计达到12,606款。分版本看:Matter 1.4有5,025款(最常见)、1.3有2,489款、1.0有1,634款、1.2有941款、1.5/1.5.1有913款,而2026年6月17日发布的Matter 1.6尚无认证产品。版本节奏很关键:1.2加入扫地机,1.3加入能源与EV充电桩,1.4加入光伏、家用电池、热泵、热水器,1.5加入摄像头,1.5.1(2026年3月)完善摄像头、门铃、门铃铃声与对讲,1.6加入NFC配网与Joint Fabric。
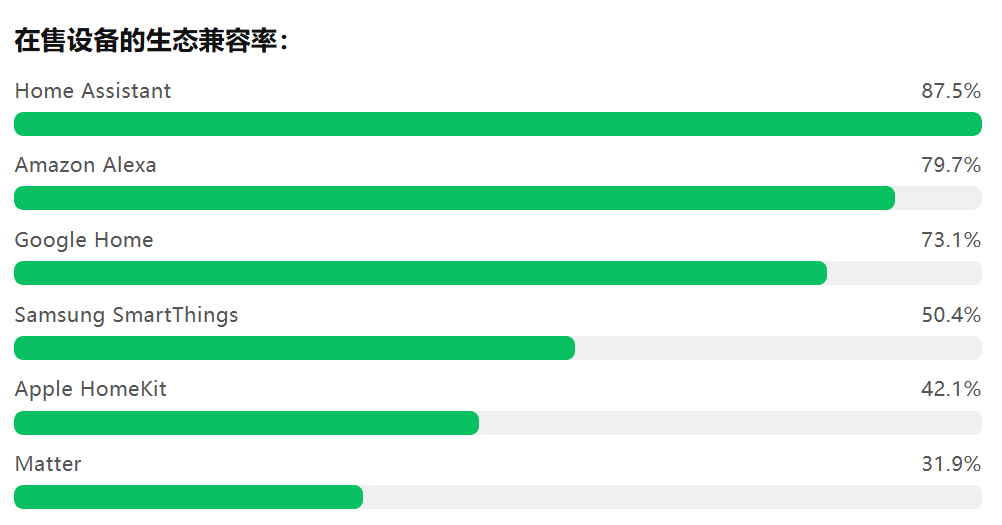
认证型号12,606款,但在售设备的Matter搭载率只有31.9%——这中间的落差,就是2026年下半年到2027年最大的替换空间。
分品类看,Alexa的兼容性分布极不均匀:插座100%、扫地机99.4%、门铃97.7%、门锁96.3%、摄像头89.9%;而水浸传感器只有2.9%、烟雾与一氧化碳探测器只有16%。这说明Matter与生态兼容的推进是”按品类的商业价值排序”的,不是按技术难度。另有39.8%的设备同时支持Alexa、Google Home和Apple HomeKit三家,12.1%的设备三大生态一个都不支持。
AI层:从”有没有”到”准不准”
2026年上半年的调查显示,美国安防设备用户中:28%已经用上了AI人形或包裹检测,39%希望有人脸识别功能,37%担心自己的画面可能被谁看到,87%认为家庭安防提升了安全感。
在亚马逊的”AI camera”搜索词下,销量前列已经被带AI能力的产品占据:WYZE Cam v4(2.5K、彩色夜视、无需订阅)、eufy 4K室内摄像头E30(AI自动追踪、AI检测)、eufy C31(AI人/车/宠物/哭声检测)。
AI在这个市场的阶段判断很清晰:它已经从”差异化卖点”变成”基础配置”,但还没有变成”付费理由”。用户愿意为AI买单,是因为它减少了误报,而不是因为它更”聪明”。
入口层:Alexa+与订阅化
亚马逊在2026年2月4日将Alexa+推向全美,定价19.99美元/月,Prime会员免费。这是智能家居行业一个标志性事件:语音助手第一次被明确定价为一项服务。
它背后的逻辑与Ring Protect、Blink云存储一脉相承:硬件补贴买入口,服务订阅赚长钱。配合恒温器年均省131—145美元的能源ROI叙事,亚马逊正在把”智能”翻译成三种用户听得懂的语言:省钱、省事、安全感。
五、遇到的问题:五道真实的坎
5.1 装不好,是所有问题的源头
调研显示,美国DIY用户中有52%曾遇到设置或连接问题。这个数字在2026年依然没有明显改善。更麻烦的是,大量差评的根源并不是产品本身——统计显示,约74%的负面评价指向非Matter设备的不稳定。
碎片化的硬件撑不起用户想象中的”智能场景”。用户的心智是分三层的:第一层”动嘴不动手”(开关替代),第二层”一句话管一屋”(场景联动),第三层”它比我先想到”(预测式无感)。而大量设备只做到了第一层。期望与交付之间的落差,是差评的真正来源。
5.2 订阅疲劳开始出现
12%的用户在过去一年因为成本上升推迟了设备升级;18—29岁的年轻用户明显更倾向于取消或降级订阅;6%的用户在过去一年干脆停止使用安防设备。这是一个警告信号:当家庭的智能设备数量持续增长(户均22台IoT设备、横跨13类),订阅的边际意愿是下降的。用户的付费预算有上限,而设备的数量没有上限。
5.3 隐私:最大的黑天鹅
Ring以43%的心智份额领先,但它的Search Party功能(用AI扫描邻近摄像头寻找走失宠物)在2025年底推出、并在2026年2月的广告中重点推广后,引发了隐私倡导者的强烈反弹,争议集中在默认开启与跨用户画面扫描。37%的用户担心画面可能被谁访问。而联网家庭日均遭遇约29次网络攻击,30台以上设备的家庭数据泄露率高达19%。在智能安防这个品类里,隐私不是合规问题,是产品问题。
5.4 价格战与白牌化
在插座品类,某白牌产品售价从25.98美元直接打到9.89美元,月销反而环比增长66.7%。这是亚马逊货架最残酷的一面:当一个品类技术成熟、差异化消失,算法会迅速把价格推向BOM成本线。
5.5 关税与供应链
2026年,关税与存储芯片涨价同时作用在这条货架上。Arlo的管理层在2026年一季度的财报电话会上明确提到,关税对其产品毛利率造成了430个基点的负面冲击。对没有定价权的白牌厂商来说,这几乎是致命的。
六、未来预测:五个判断
判断一:摄像头与门铃的竞争,会从”卖硬件”转向”卖识别”。
Matter 1.5在2025年11月加入摄像头、1.5.1在2026年3月完善门铃与对讲,这意味着摄像头正在从”封闭的私有协议设备”变成”可被任何生态调用的标准设备”。一旦标准化完成,硬件本身的差异化会消失,竞争将转向识别准确率、误报率,以及基于识别结果的增值服务。能收费的不再是”看得见”,而是”看得懂”。
判断二:Matter的渗透率会在2027年突破50%,但赢家不一定是”最开放的”。
认证台账已有12,606款型号,在售设备搭载率31.9%。按当前的替换节奏,2027年过半是大概率事件。但这里存在一个”开放悖论”:Matter本意是反锁定,结果可能强化亚马逊——因为Alexa的兼容面最广(79.7%)、Echo又是最便宜的中枢。用户越是怕被绑死,越倾向于选择”看起来最开放的那一个”。
判断三:中国品牌会从”拿份额”转向”拿定价权”。
石头在800美元以上价位段份额超50%、追觅北美增长207%、eufy在美德新品榜持续拿下好位置——这些信号的共同点是:中国品牌开始在高价位段站稳。这背后的支撑是研发投入和产品代际差,而不是价格。
判断四:AI会从”卖点”变成”订阅项”,并在2027年出现明确分层。
28%已有AI检测、39%想要人脸识别——需求是真实的。但付费意愿的拐点取决于一件事:AI能否把”误报”真正解决。谁能把误报率降到用户感知不到,谁就能把AI包装成订阅服务。反之,免费送AI会是大部分厂商的默认选择。
判断五:品类边界会继续外扩,从”家里”扩到”院子”和”人身上”。
2026年上半年已经出现明显信号:泳池清洁机器人、割草机器人(追觅的泳池清洁与智能割草两条全新户外线各自做到千万级GMV)、便携储能(Anker SOLIX S2000在美国亚马逊首销期间位列品类新品热卖榜第一)、AI穿戴。下一个增长曲线不在客厅,在车库、院子、和人的身上。
七、给国内厂商的八条建议
建议一:先选品类,再谈产品——这张货架只有三种活法
入口型产品(插座、低价摄像头)已经接近零毛利,只适合用来铺装机量;安全型产品(门铃、门锁、中高端摄像头)是唯一同时具备刚需、高频、可订阅三重属性的赛道;改善型产品(扫地机、户外机器人)是定价权的战场。请先决定你要做哪一种,再决定怎么做。最危险的是中间状态:既没有入口的量,也没有改善型的价。
建议二:Matter认证是入场券,但不要把它当成差异化
12,606款认证型号意味着Matter已经不是差异化,而是及格线。真正值得投入的是Matter 1.5及以上的摄像头/门铃能力,以及Thread在电池类设备上的体验优势。认证是门票,体验才是座位。
建议三:把”10分钟装好”当成核心技术指标
52%的DIY用户卡在安装环节,74%的差评指向连接不稳定。这意味着说明书、App引导、二维码配网、固件稳定性,和识别算法一样重要——甚至更重要。在亚马逊,差评是直接杀死listing的武器。
建议四:从第一天设计订阅,但给不订阅的人留活路
硬件微利是这张货架的既定事实。云存储、AI技能包、延保订阅是必须设计的第二曲线。但同时,WYZE Cam v4″无需订阅”、eufy”无订阅”的畅销说明:基础功能收费会直接杀死购买意愿。
建议五:隐私不是成本项,是可以定价的差异化
37%的用户担心画面被谁看到,联网家庭日均遭遇约29次网络攻击。本地处理、端到端加密、默认关闭敏感功能,这些在欧美市场是可以带来溢价的卖点。在中国市场被视为”技术能力”的生物识别,在欧美是”法律风险”。
建议六:别在低价段恋战,去抢高价位段的定价权
有白牌把插座从25.98美元打到9.89美元,月销增长66.7%——这是算法对白牌的奖励,也是陷阱。石头在800美元以上拿下超50%份额说明:高价位段一旦被占住,护城河不是价格而是定价权。
建议七:用”评论资产”而不是”流量投放”建立壁垒
在Top10集中度超过50%的货架上,新品的敌人不是竞品,是竞品积累的几万条评论(Amazon Smart Plug 57.12万条、Ring Indoor Cam 4.52万条)。评论是亚马逊货架上唯一无法用钱直接购买的资产,它需要靠产品稳定性、售后响应和早期用户的口碑慢慢堆。
建议八:把目光从客厅移开
泳池、割草、车库、便携储能、AI穿戴——这些品类在2026年上半年已经跑出千万级GMV。它们共同的特征是:不在亚马逊传统智能家居类目的红海里,但共享同一套供应链、同一批用户、同一个Prime会员体系。
八、结语:货架不会说谎
2026年上半年的亚马逊智能家居货架,讲了一个很朴素的故事。美国人买的不是”智能”,是三件具体的事——安全感、省事、省钱。摄像头占61%家庭、门铃占48%、智能锁采纳率22%;恒温器靠”年均省131—145美元”击穿价格敏感用户;扫地机靠”不用我动手”撑起800美元以上价位段。
而这张货架的权力结构同样清晰:入口归亚马逊(Alexa累计2亿台设备、Ring 43%心智),单品归中国军团(插座、摄像头、清洁机器人),标准与合规归欧洲。
对国内厂商来说,中国供应链与产品迭代能力已经强到可以在最高价位段正面赢;在亚马逊,你不是在与某个品牌竞争,你是在与这张货架的排序逻辑竞争。而它的排序逻辑只奖励三件事:更低的退货率、更高的评论分、更强的复购。想清楚这一点,比研究任何一个爆款都重要。