一家 1969 年诞生在勃朗峰脚下的法国公司,把”让卷帘不再用手摇”这件小事做成了 15 亿欧元的生意。它没有成为家喻户晓的消费品牌,却成了全球门窗遮阳领域绕不开的基础设施。
对中国智能遮阳行业而言,尚飞既是一条可以对照的路径,也是一面照出短板的镜子。2026 年上半年,国内智能遮阳行业同时收到两组信号。
一组是暖的:电动窗帘电机预计全年突破 145 亿元,同比增长 18%;住宅渗透率突破 28%;2025 年全球电动窗帘电机新授权专利中,中国申请人占到 41.2%。
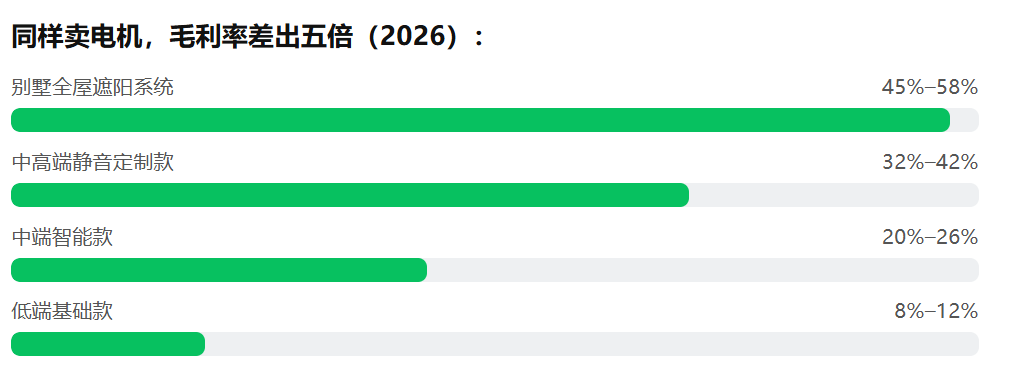
另一组是冷的:全国电动窗帘总产能超过 1200 万套,全年实际销量约 620 万套,产能利用率仅 51.7%;低端基础款毛利率被压到 8%—12%,而同期一台别墅全屋智能遮阳系统的毛利率可以到 45%—58%。同一个行业,一倍多的产能闲置,五倍的毛利落差。这中间差的到底是什么?
同样卖电机,毛利率差出五倍(2026):
我们把视线投向法国罗纳-阿尔卑斯地区的小城克吕斯(Cluses)。那里有一家 1969 年成立、今年 57 岁的公司——尚飞(Somfy)。它在 59 个国家运营,员工接近 7000 人,累计生产超过 1.6 亿台电机,是全球门窗遮阳自动化领域公认的领导者。它的故事,恰好回答了上面那个问题。
一、发展史:一个零件如何长成一条赛道
尚飞的全称是 Société d’Outillage et de Mécanique de Faucigny(福西尼机械工具公司),创建于 1969 年,坐落在勃朗峰脚下的克吕斯。它的起点极其朴素:造出第一台管状电机。在此之前,卷帘、遮阳篷、百叶窗的开合全靠摇柄——手摇那种。
管状电机的意义在于,它把”人用力”替换成了”电机出力”,终结了摇柄时代,也顺手开创了一个此前并不存在的品类。”尚飞不是在一个成熟市场里抢份额,而是定义了一个新品类,然后用了五十年把它做厚。”此后的扩张路径,几乎每一步都踩在产业的关键转折上。
1969—1990:从摇柄到电机,先定义品类
1969 年 创立于克吕斯,造出第一台管状电机。
1984 年 进入法国鲁贝的 Damart 集团体系,获得资本与集团资源。
1986 年 建立”尚飞专家”(Somfy Experts)安装商网络——这一步后来被证明是整个商业模式中最重要的一环。
1987—1989 年 投放法国市场首个电视广告,1989 年登上 Canal+ 黄金档,从”专业人士才知道的零件品牌”变成”普通消费者认得的品牌”。
1990 年 收购当时最主要的竞争对手 Simu,同时启动室内遮阳业务。
1997—2010:从有线到无线,从零件到平台
1997 年 把无线电技术装进电机,推出 RTS 无线电协议,一个遥控器可控制多个产品,布线成本大幅下降。
2002 年 Damart 分拆为 Damartex 与 Somfy SA,Despature 家族控股,两家公司分别在巴黎证券交易所上市。
2004 年 收购意大利 BFT(自动出入口系统专业厂商);同年无线电电机销量首次超过传统有线电机。
2005 年 通过与联达(LianDa)合资进入中国市场。
2007 年 与天窗巨头威卢克斯(VELUX)签署首个家居自动化联盟,推出 io-homecontrol 双向无线电协议——同一只遥控器可同时控制尚飞与威卢克斯的设备,并具备状态反馈。
2010 年 推出 TaHoma 平台;同年 12 月收购宁波杜亚 70% 股权。
2014—2023:从全球化到主动退市
2014 年 波兰 SOPEM 工厂与中国杜亚工厂相继落成。
2015 年 设立互联解决方案事业部,推出 Act for Green 生态设计标签。
2017 年 收购联网设备品牌 MyFox 与 Okidokeys,推出智能门锁、温控器与 Somfy One。
2018 年 启动 “So Open with Somfy” 开放计划,向第三方开放 API。
2022—2023 年 完成私有化,从泛欧交易所退市。这条时间线里有三条主线值得强调。技术主线是从有线到无线、从单向到双向、从单机到联网;品类主线是从卷帘到车库门、庭院门、遮阳、照明、供暖、安防;地理主线是从法国到欧洲、再到美洲与亚洲。三条线几乎同步推进,没有出现明显的偏科。
二、产品特点:尚飞卖的不是电机,是”开口的执行层”
外界容易把尚飞理解成一家电机制造商。这个理解只对了一半。从产品形态看,尚飞的核心能力集中在三个层次。
① 最底层是执行。管状电机、开合帘电机、百叶帘电机、开窗机、车库门与庭院门驱动。这是 1969 年以来的看家本领,也是最厚的护城河——累计超过 1.6 亿台电机的量产历史,意味着它在噪音控制、扭矩输出、热管理、寿命衰减这些”看不见的参数”上积累了大量工程数据。
② 中间层是控制与协议。1997 年的 RTS 解决了”免去布线”,2007 年的 io-homecontrol 则解决了一个更难的问题:双向通信与跨品牌互操作。请注意它的路径——尚飞没有自建封闭帝国,而是拉着天窗巨头 VELUX 一起定义协议。这一步的战略价值极高:它让尚飞从一个”零件供应商”,升格为”规则参与者”。
③ 最上层是场景与平台。2010 年的 TaHoma 把各类设备接入同一个 App 与云;2024 年推出的 Amy io 是智能控制点系列,主打四季热舒适优化;同年推出的 Animeo Suite 则把目标对准了商用建筑的节能改造。特别值得注意的是最后这条线——生物气候立面(Bioclimatic Facades)。
尚飞早在 2007 年就启动了这个项目,把遮阳定位为建筑外围护结构的”主动调节部件”:夏天正午自动闭合降低制冷负荷,冬天白天开启引入太阳辐射得热。这个定位把遮阳从”家居舒适配件”,抬升到”建筑节能的组成部分”,价值盘完全不是一个量级。”产品的价值上限,取决于你把它定义成什么。
定义成窗帘附件,天花板就是 2000—4500 元一套的家电生意;定义成建筑围护系统的主动部件,对面是绿色建筑评价、碳排放核算、公共建筑节能改造——那是一个完全不同的价格体系与采购逻辑。”中国
行业目前的主流定义,仍然停留在前者。
三、商业模式:1986 年埋下的那颗种子
1986 年,尚飞做了一件在当时看起来很不起眼的事:建立 Somfy Experts 认证安装商网络。这件事的意义,今天回头看得非常清楚。
① 它把交付能力变成了资产。门窗遮阳产品有一个天然痛点:它不是插电即用,需要现场测量、定位、布线或走锂电方案、安装、调试、教学。这”最后一公里”决定了用户体验的全部。尚飞没有把这段交给运气,而是用认证体系把它标准化。
② 它锁定了渠道忠诚。认证安装商获得的是培训、资格、线索分发与品牌背书。这是一种非价格型的绑定关系——比返点稳固得多。
③ 它构成了后来者的进入壁垒。任何新进入者都可以在中国找到电机代工厂,但要复制一张覆盖全球几十个国家、训练有素、愿意优先推荐你的安装网络,周期以十年计。
这套逻辑在今天被归纳为一个术语:BtoBtoC。尚飞不直接面对终端消费者卖货,它通过制造商、安装商、零售商、地产商去触达用户。2025 年上任的 CEO Sébastien Picot 的履历恰好印证了这一点——他来自依视路(Essilor,现 EssilorLuxottica),有近 15 年经验,擅长 BtoBtoC 环境与多品牌多渠道战略。
进入 2018 年,尚飞又做了第二件事:开放。So Open with Somfy 计划把自家产品接入取暖、照明、音乐与语音助手生态,并在当年 6 月向开发者开放 API。这里有一个极易被误读的地方,必须讲清楚:尚飞采用的是”应用层自有、连接层开放”的双轨策略。
io-homecontrol 保证了自家设备的控制质量与反馈可靠性;API 开放保证了它不会在智能家居的生态战里被孤立。既不是闭门锁国,也不是全面投靠。
中国企业面临的选择其实是一样的,但环境不同——2026 年国内头部机型已经做到米家、华为鸿蒙、天猫精灵、小度、涂鸦、HomeKit 六大平台全覆盖,蓝牙 Mesh 2.0 实现秒级配网、断网也能本地执行预设场景。生态兼容的广度,在国内已经从”卖点”变成了”中标门槛”。这意味着国内企业很难再靠自建封闭协议获得溢价,必须在开放的前提下寻找别的支点。
那个支点,恰恰回到了”交付”。
四、财务与资本:一条值得中国同行读懂的曲线
作为财经视角的观察,我们有必要把尚飞的财务曲线完整摆出来。营收的历史峰值出现在 2021 年:14.77 亿欧元,同比增长 17.6%,当期 EBIT 3.00 亿欧元,净利润 2.58 亿欧元。随后是连续数年的减速:2022 年约 15.4 亿欧元(增速降至个位数),2023 年基本持平,2024 年达到 15 亿欧元、增长 4.8%,2025 年 15.38 亿欧元、按实际汇率仅增长 1.5%。
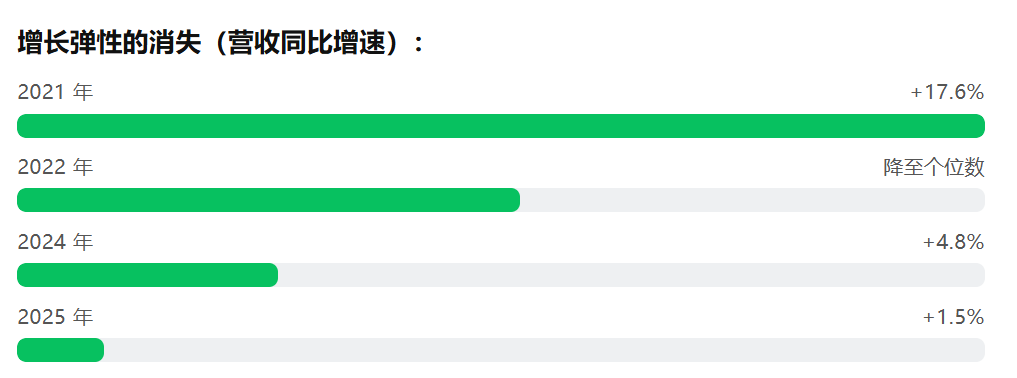
2025 年的财报尤其值得细读。公司公告的表述是:增长由服务业务(+7.9%)与太阳能产品销售驱动,而传统业务表现参差;住宅建筑市场处于低位且未见复苏迹象,房地产交易与翻新观望情绪浓厚,非住宅业务相对稳定。
2026 年 3 月 31 日的年度公告更是直接点明——盈利能力下滑。第三个关键节点在资本层面。
2022 年 11 月 15 日,Despature 家族发起简化公开要约收购,每股作价 143 欧元,较此前 60 个交易日成交量加权均价溢价 38.5%。当时家族已持有 73.9% 股本与 84.2% 投票权。
2023 年 1 月,自由流通股降至 14.97%;2023 年 2 月 9 日,公司完成强制挤出,股票自泛欧巴黎交易所退市。这件事该如何解读?家族方面的说法是:面对行业深刻变革与建筑能效挑战,此举是为了支持集团长期业务发展。
而时任 CEO Pierre Ribeiro 的表述更直接——股东结构的稳定性提升,可以让团队全身心投入转型。”在行业进入存量博弈、需要长期投入的时点,家族选择把自己从季度财报的压力里解放出来。”这是本报道中最值得中国企业家思考的一个动作。
对照国内:2025 年全国电动窗帘总产能超 1200 万套、实际销量约 620 万套、产能利用率 51.7%,低端产能严重过剩。在这种结构下,最危险的动作恰恰是在下行周期里继续扩产、继续用价格换份额。关键判断:当增长失去弹性,第一反应不应该是加杠杆抢量,而是调整治理结构、拉长决策周期、等待下一轮技术与政策红利。
2025 年 7 月,尚飞启动了一项新的战略计划,目标是重回可持续且盈利的增长轨道。另外两个容易被忽略、但含金量很高的数字:
2024 年,生态设计产品已占其营收的 80%(2025 年进一步升至 83%);
2025 年,单台电机的年均耗电量降至 5.8 kWh,一年内下降 24%,较 2019 年下降 47%;范围 1 和范围 2 排放较 2019 年下降 42%,范围 3 下降 38%,目标经 SBTi 认证。欧盟碳边境调节机制(CBAM)的扩围已在时间表上,产品碳足迹正在从”加分项”变成”准入项”。尚飞选择在合规成为强制约束之前,先把它做完。
五、中国棋局:一笔 1.11 亿欧元的投资,和一个翻倍的答卷
2010 年 12 月,尚飞做了一笔总额约 1.11 亿欧元的投资,其中近一半来自自有现金。这笔钱做了三件事:收购宁波杜亚机电 70% 股权,将联达(LianDa)的持股从 80% 提升至 95%,并扩充尚飞中国的销售力量与品牌投入。当时的杜亚是什么体量?
年销售接近 3500 万欧元,1500 名员工,在浙江宁波拥有一座 25000 平方米的生产基地,是中国卷帘与百叶窗电机的头部制造商。联达则由尚飞与跃球集团合资而成,年销售接近 1000 万欧元,主要生产入门级管状电机,销往亚洲与欧洲。十六年过去,答案是这样:· 杜亚成立于 2001 年,注册资本 1.03 亿元,现有员工约 2600 人;
2024 年销售额 24 亿元人民币;
2014 年投产的杜亚工业园投资 2 亿元,占地 9 万多平方米,具备年产 800 万套电机的能力;
累计持有超过 400 项技术专利,2021 年入选国家级制造业单项冠军示范企业,2023 年入选国家知识产权示范企业;
国内本土市场份额超过 50%,业内有一句流传很广的话——”每三秒就有一台杜亚智能窗帘在全球被安装”;
产品已接入华为鸿蒙、米家、天猫精灵等平台,并与华为鸿蒙智选联合研发支持星闪(NearLink)的产品。从 3500 万欧元到 24 亿人民币,这笔投资无疑是成功的。
但这里必须把话说完:尚飞在杜亚身上完成的,是一次教科书级的分层布局。Somfy 主品牌守住高端与国际工程市场,Dooya 覆盖中端与国内海量市场,同时保留独立出口业务。双品牌、双价格带、双渠道,互不侵蚀。这种结构让它可以同时吃两端的利润,而不必用主品牌降价去对付竞争对手。
六、六条建议:给中国智能遮阳企业
第一,把服务做成产品,而不是成本
看一下毛利结构:低端基础款 8%—12%,中端智能款 20%—26%,中高端静音定制款 32%—42%,别墅全屋遮阳系统 45%—58%。这条阶梯的每一级,差的都不是电机参数,而是测量、设计、安装、调试、维保的组合能力。
尚飞 1986 年就开始做认证安装商网络。建议头部企业尽快建立自己的认证施工体系:统一的培训、统一的验收标准、统一的定价,并把服务明码标价。谁先把”最后一公里”做成标准能力,谁就掌握定价权。
第二,把”看不见的参数”变成可承诺的指标
2026 年国内技术主流已经很清楚:无刷直流电机把噪音压到 20—30 分贝,锂电免布线解决旧房改造,六大平台兼容成为标配。这些大家都做到了。
接下来拉开差距的,是那些用户看不见但决定寿命的参数:平均无故障时间、开合循环次数、高低温工况下的扭矩衰减、十年后的噪音增量、单台年均耗电量。尚飞能把单台电机年均电耗做到 5.8 kWh 并公开披露,是因为它有三十年的失效数据积累。建议头部企业在这轮竞争中主动把 MTBF、循环寿命、年耗电写进产品承诺与合同条款。这是从”性价比”走向”可靠性”的唯一路径。
第三,不要在封闭协议上重复造轮子,要在应用层建立主权
国内企业今天几乎不可能复制 io-homecontrol 的路——六大平台通吃已经是中标门槛,封闭协议只会带来客诉。但并不意味着没有空间。可用的是两条:一是本地化执行的可靠性(断网可用、秒级配网、长期稳定),这是平台方做不好、而用户真实感知的部分;二是跨平台的一致体验(不管用户用哪个生态,你的产品体验都一样好)。把这两条做成品牌资产,比自建协议现实得多。
第四,把产品定义从”家居配件”升级到”建筑围护部件”
尚飞 2007 年就启动了生物气候立面项目,用 Animeo Suite 切入商用建筑节能改造。国内目前的注意力还集中在住宅开合,而真正的大盘在另外两个地方:公共建筑节能改造,以及住宅建筑的碳排放核算。建议有工程能力的企业尽早对接绿色建筑评价标准、绿色建材认证与碳排放核算体系。当你的产品能进入建筑的能耗模型,采购方就不再是业主个人,而是机电顾问与节能服务商——议价逻辑完全不同。
第五,提前三年准备碳足迹合规
欧盟 CBAM 的扩围已经排上日程,而中国遮阳产品的出口正在快速增长(2025 年电动窗帘出口额约 10.8 亿美元)。尚飞的 PEP Ecopassport 认证、83% 生态设计占比、对 40 家工业客户的碳足迹协助——这些不是做公益,是在提前占位。建议出口型企业在 2027 年前完成主力 SKU 的第三方产品碳足迹认证。这不是成本,是三年后的入场券。
第六,警惕规模陷阱,守住现金流纪律
51.7% 的产能利用率是一个明确的警告信号。在地产下行、需求结构从增量转向存量(存量旧房升级已占总需求的 48.5%)的背景下,最危险的动作是用价格换产能。尚飞在 2022 年选择私有化退市、2025 年 7 月启动战略计划,本质上都是在做同一件事:承认增长失去弹性,转而优化资产结构与现金效率。国内企业需要同样的思路——在增长还有惯性的时候先把现金流转正、先把库存和应收压下来,而不是在下行周期里加杠杆抢单。
七、判断:三句话,和一个选择题
尚飞这家公司最有价值的地方,不在于它的产品,而在于它提供了一整套”如何把一个小零件做成一个稳赚五十年的行业”的方法论。概括起来是三句话:用定义权开创品类,用交付网络锁定渠道,用资本耐心穿越周期。
中国智能遮阳行业已经走完了”做出来”和”做便宜”两个阶段——2025 年全球电机新授权专利中国申请人占 41.2%,出口在双位数增长,供应链能力全球领先。接下来的问题是:能不能做出让用户规模引用的可靠性数据,能不能建成一张比产品参数更稳的交付网络,能不能在下行周期里保持定力的战略。