核心观点:欧洲是全球智能家居的第二大市场、却最”分裂”的市场。它不像美国由 Alexa/Google 一统语音入口,也不像中国由米家/华为生态闭环,而是被能源效率法规、GDPR 隐私铁律、租赁经济与碎片化协议四股力量同时撕扯。谁能在”省电、隐私、合规、可改造”四道题上拿高分,谁就能在德英法之外撕开增量。
一、市场总览:第二大,但最分裂
欧洲智能家居市场 2025 年规模约 339 亿美元(Global Market Insights),欧盟 27 国+英国合计约 412 亿欧元,2026 年预计增至 486 亿欧元(同比 +18%),渗透率从 31.4% 升至 37.2%。多家机构给出 2026–2035 年 16.1% 的 CAGR,到 2035 年可达 1501 亿美元。
数据卡 · 欧洲市场基本面
整体规模:2025 约 339 亿美元;2026 迈向 392 亿美元;2035 预测 1501 亿美元
欧盟27+英:2025 412 亿欧元 → 2026 486 亿欧元(+18%),渗透率 37.2%
细分占比:智能照明与能源管理 34.2%、智能安防门禁 28.7%、环境控制 21.5%、智能家电互联 15.6%
需求结构:翻新改造 58.3%、新建预装 31.7%、商业公共 10.0%
盈利迁移:订阅制(云存/AI 场景/远程运维)收入占比已达 22.4%
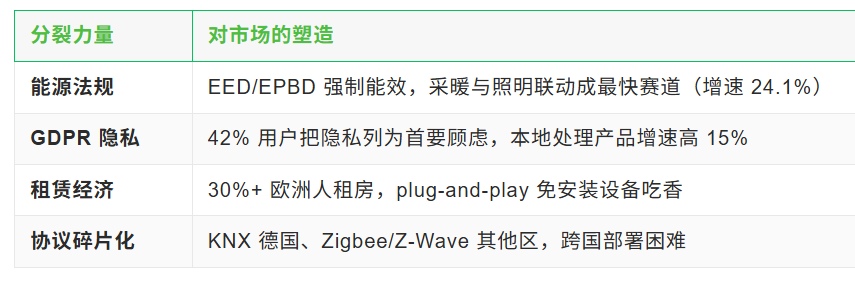
与市场体量同样值得注意的是它的”四大分裂基因”:
二、国家分布:西稳、南快、东拓、北精
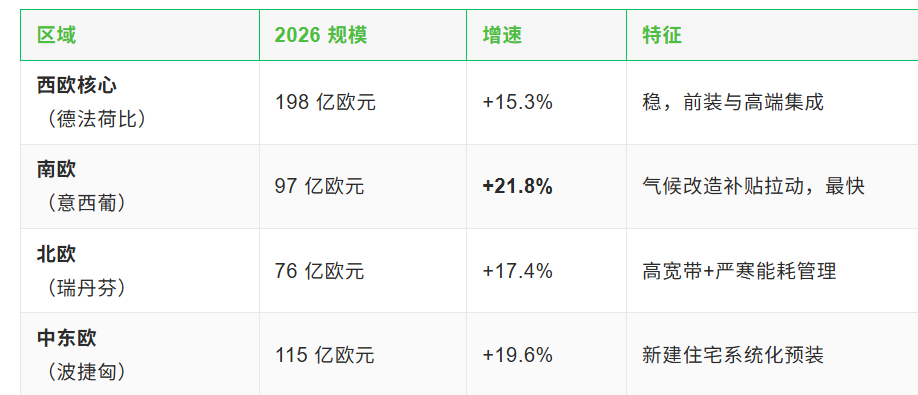
欧洲市场呈现清晰的”西稳、南快、东拓”区域格局,国别差异远大于中美:
国别龙头德国:2025 年约 84 亿美元(占欧洲 ~25%),是全球研报一致认定的欧洲最大单一市场。英国是增长最快:2026 预计 107–122.9 亿美元。智能家电细分里,德国 56.9 亿美元、英国 39.4 亿、法国 15.3 亿、意大利 11.9 亿美元,德英合计超六成。
数据卡 · 关键国家体量(2025–2026)
德国:智能家居 ~84 亿美元(占欧洲 25%);智能家电 56.9 亿美元
英国:2026 预计 107–122.9 亿美元;约 1500 万家庭 拥有智能设备
法国:智能家电 15.3 亿美元,受安全与能效驱动
意大利/西班牙:南欧补贴 + 气候改造,增速领跑
北欧三国:严寒能耗 + 高宽带渗透率,HEMS 渗透深
三、用户人群与习惯:省电优先、隐私敏感、租户友好
西欧领导市场(德、英)家庭渗透率已达 约 40%。但欧洲用户的”买法”和中美截然不同——他们不是为炫技,而是为省钱、省心、不踩隐私雷。
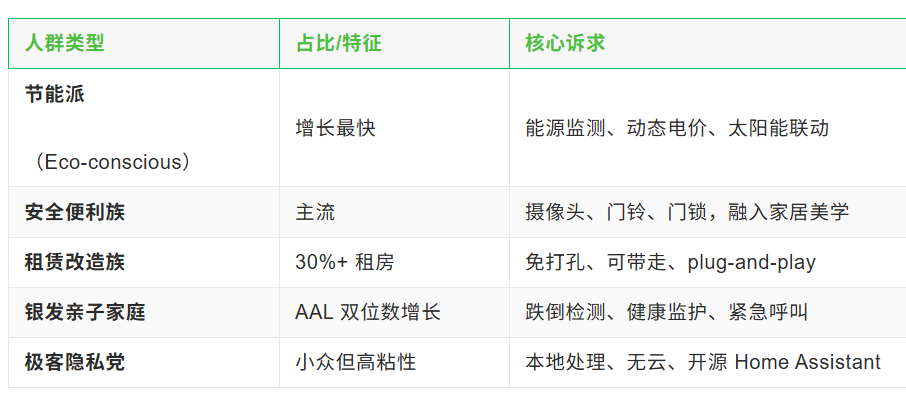
三类硬习惯值得厂商牢记:
① 能源优先:德国 60%+ 购买的首要动机是”每年省多少欧元”,而非新奇;
② 隐私敏感:42% 用户把数据隐私列为首要顾虑,强调本地处理的品牌增速高 15%;
③ 线下体验:2025 年欧洲线下渠道贡献 228 亿美元、仍占多数,用户要”摸过、比过、有人讲”才下单。
欧洲是少有的本土品牌能与美国巨头分庭抗礼的市场。全局看,Signify(飞利浦 Hue)以超 10% 份额领跑,前五(Signify、Bosch、Schneider、Legrand、Somfy)合计约 30%,市场中度集中。
数据卡 · 品牌份额与品类王者
全局 Top5:Signify(>10%)、Bosch、Schneider、Legrand、Somfy,合计 30%
德国细分:Amazon(Echo/Ring/Blink)~28%、Bosch ~15%、Google/Nest ~12%、Philips Hue ~10%、Homematic IP ~8%
智能照明:Hue 占智能灯泡 近 50%,近乎垄断
智能采暖:tado° + Bosch 合计 超 40%(关键细分)
高端白电:Miele、Siemens(BSH)凭 Home Connect 领先
安防硬件:ABUS 物理安防 legacy 优势;Ring 主导视频方案
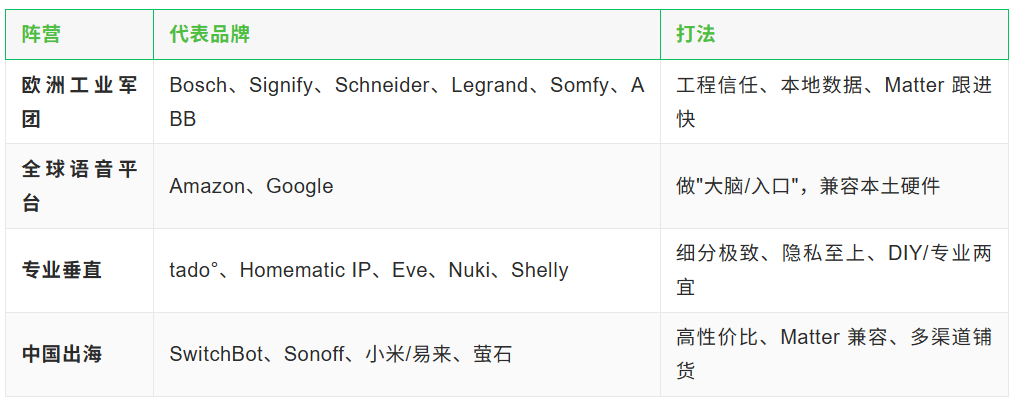
五、技术路线:Matter 统一,但 KNX/Zigbee/Z-Wave 各守一亩三分地
欧洲技术栈是”无线为主、有线并存、Matter 收编”的复合态。
以智能插座这一最大单品为例:
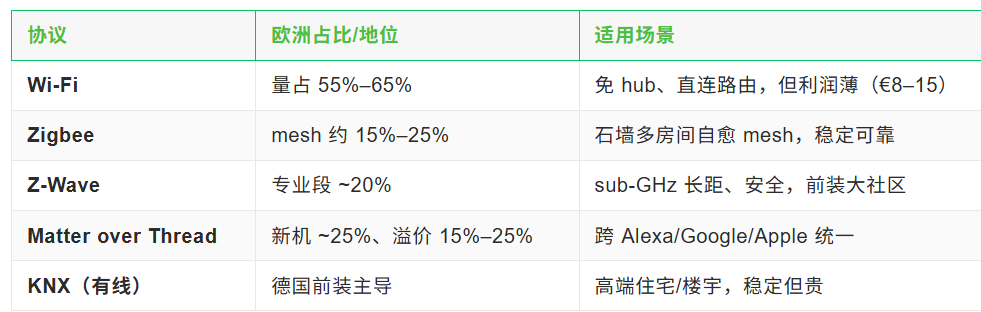
网关层面,2025 年 Wi-Fi/Ethernet 占 42%、Zigbee/Z-Wave 占 35%、Matter/Thread 占 15% 且增速最快。2026 年 6 月发布的 Matter 1.6 引入 Joint Fabric(跨平台共管),Thread 1.4 统一边界路由——碎片化正在被快速收口,但 Zigbee/Z-Wave 仍将在”低成本、长尾、专业”场景长期存在。
六、用户场景理解:从”节能省钱”到”无感舒适”
欧洲用户对智能场景的认知,比中美更务实,普遍分三层演进:
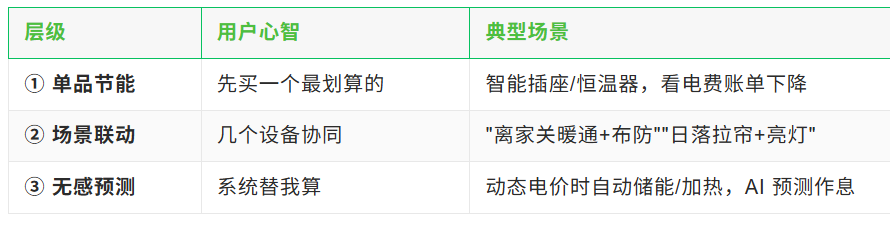
关键提示:欧洲用户最买账的是”看得见的省钱 + 看不见的省心”。
凡是把 ROI(年省电费)讲清楚、且不用牺牲隐私的产品,转化明显更高。
七、未来趋势预测
基于上述结构,2026–2030 年欧洲市场有六大确定性方向:
1. Matter 收口碎片化:跨平台共管成熟,品牌忠诚度下降,中小硬件商凭”专精+兼容”逆袭。
2. HEMS 能源管理成第一增长极:受动态电价与家庭储能普及拉动,暖通+照明联动增速 24%+。
3. AI 预测式自动化:从”我下令”到”系统预判”,大模型进端侧、进网关。
4. 银发 AAL 双位数增长:婴儿潮一代”原居安老”,雷达跌倒检测、健康监护需求爆发。
5. 租赁 plug-and-play 扩张:30%+ 租房族撑起免安装、可带走品类(北欧/荷比卢领先)。
6. 订阅制与本地化并行:云存/AI 场景订阅收入占比升至 22.4%+,同时 GDPR 倒逼”本地处理”成标配。
八、对中国厂商的启示与建议
欧洲是出海”高门槛高回报”的典型市场,建议七条落地路径:
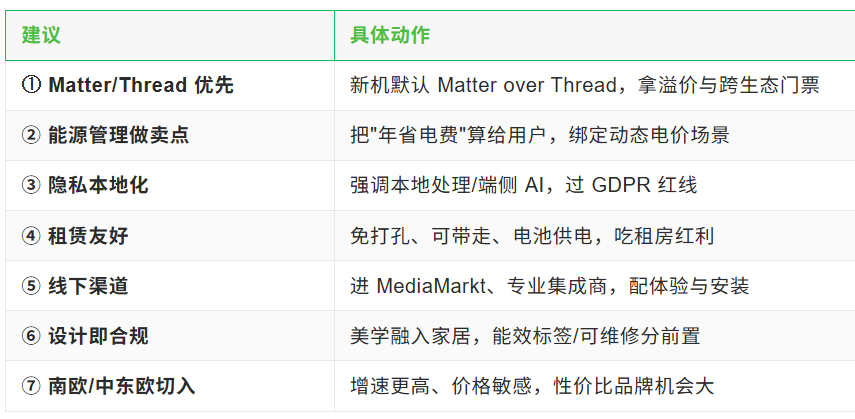
九、最终判断
欧洲智能家居不是”另一个美国”或”另一个中国”。它的主旋律是”在合规与分裂中,把节能与隐私做成生意”。
短期看,能源管理(HEMS)与银发 AAL 是两个确定性最高的增量;中期看,Matter 统一会重塑品牌格局,专精+兼容的中小商会逆袭;长期看,谁能把”省电、隐私、可改造”三件事同时做到极致,谁就能在德英法之外,吃下南欧与中东欧的追赶红利。