一个人一生有三分之一的时间在床上。这是家里停留时间最长的地方,也是单价最高的单件家具,更是唯一一个能整夜采集心率、呼吸、体动、体温的房间。
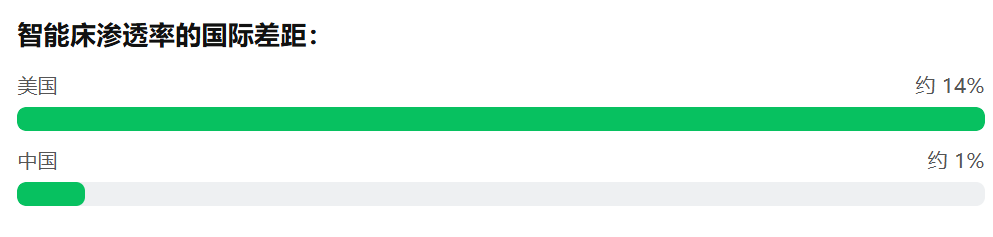
可它偏偏是全屋智能里渗透率最低的品类之一——智能床在中国卖了这么多年,渗透率仍在 1% 上下。这不是需求不存在,而是这张床还没有向消费者证明:它凭什么值这个价。
一、6167 亿的睡眠经济,与不到 1% 的智能床
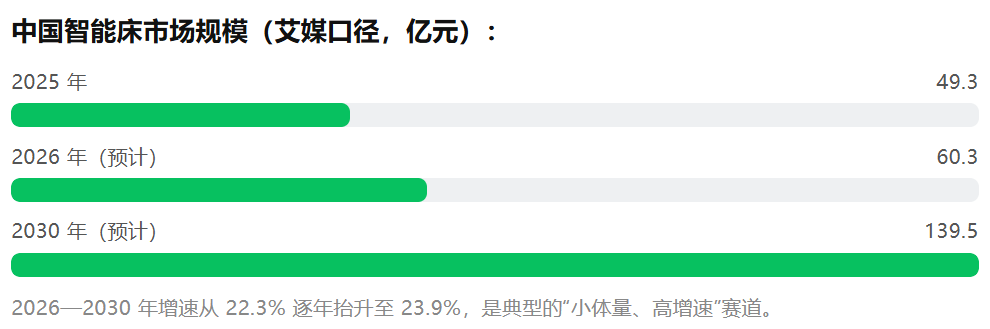
2026 年,中国的睡眠经济规模预计达到 6167.4 亿元(艾媒咨询口径),2025 年是 5737.2 亿元,2030 年指向 7904.3 亿元,年均复合增长约 9.12%。但把这条庞大的赛道切开,智能床只占其中很小一块:2025 年 49.3 亿元,2026 年预计 60.3 亿元,2029 年有望破 100 亿元,2030 年 139.5 亿元。放到 6167 亿元里,占比不到 1%。
需求侧的数字却是另一幅图景:中国有超过 3 亿人受睡眠障碍困扰,成年人睡眠困扰率 48.5%,平均夜间睡眠时长仅 6.97 小时;23—40 岁人群在睡眠障碍者中占 83.2%;91% 的人买过或使用过助眠产品,但仍有 66% 的人说现有产品“不太能满足需求”。真正的裂缝在认知上。艾媒调研显示,超过 50% 的消费者把 AI 算法和睡眠数据分析的准确性列为选购关键指标,同时有 56% 的用户反馈“睡眠监测数据失准”。一边是最看重的功能,一边是最大的短板,这就是这个品类当前最尖锐的矛盾。
二、市场现状:三条曲线,三种速度
把智能床、智能床垫、床垫大盘分开看,才能看清这个行业真实的样子。
智能床:增速最快,体量最小
全球看,智能床市场 2025 年 32.9 亿美元,2026 年预计 35.8 亿美元,2030 年 50.4 亿美元,年复合增长 8.8%,北美最大、亚太最快。中国看,2024 年 40.8 亿元,2025 年 49.3 亿元,2026 年 60.3 亿元,2026—2030 年增速从 22.3% 逐年抬到 23.9%。
智能床垫:线上渗透率一年从 5% 到 18%
智能床垫单独测算,2026 年中国市场约 45 亿元(尚普咨询《2026 中国床行业白皮书》),前五名品牌合计份额预计提升到 32%—35%。全球智能床垫 2025 年 17.6 亿美元,2026 年 18.7 亿美元,2035 年 33.4 亿美元。
增长最陡的一刀切在线上:智能床垫的线上渗透率在一年之内从 5% 跃升到 18%,智能电动床垫的线上交易额同比增长 206%,智能止鼾枕和智能沙发的同比增长均超过 30%。天猫平台上,智能床加智能床垫的整体 GMV 在 2025 年接近 10 亿元,年复合增长保持在 35% 以上。
床垫大盘:600 亿元的存量换新,和一场利润塌方
2026 年中国床垫市场从 167.4 亿美元增至 180.4 亿美元,增速 7.8%,人民币口径超过 600 亿元;国内产量约 19995 万个,需求量约 18307 万个,差额靠出口消化。但大盘的利润正在塌。
2026 年一季度,家具制造业规模以上企业营收 1267.6 亿元,同比下滑 9.6%,利润总额大跌 44.9%,行业平均利润率只有 1.6%;64 家家居上市公司板块营收同比下降 10%,净利润近乎腰斩。这就是行业的结构性错位:大盘在缩利润,智能品类在抢增量;但智能品类的增量,还撑不起整个大盘的利润。
价格带:从三千到六万,中间是空的
智能床的价格带已经拉得很开:3000 元级:8H 的 Find 智能电动床售价近 3000 元,4 电机、8 大模式;梦百合《三体》联名款 3286 元起,同样 4 电机、7+N 模式。
1.5 万元级:菠萝斑马的门店客单价稳定在 1.5 万元左右,是当前大众智能床的主力价格带。
3 万元级:慕思 AI 床垫 T11 SE 官方起售 29980 元,T11 PRO 47100 元起,T12 41800 元起,顶配三件套标价 62889 元。
5 万元以上:Eight Sleep 的 Pod 5 在中国起售 19999 元,顶配 Ultra 约 6000 美元。
三、品牌分布:四个阵营,四种命门
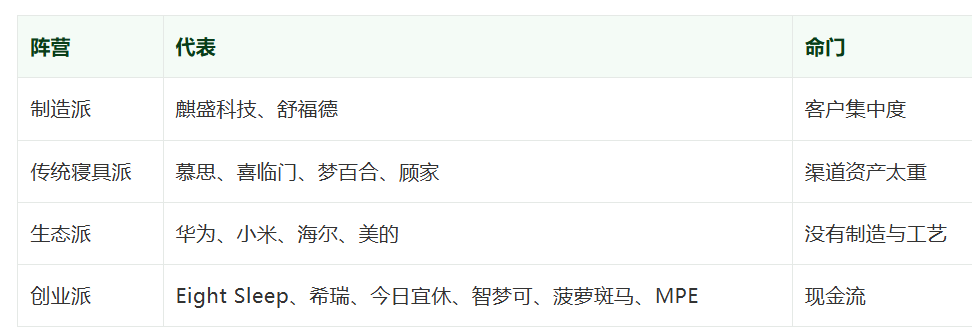
2026 年的智能床竞争,已经不是“床垫品牌做不做智能”的问题,而是四类完全不同基因的公司,在同一个卧室里交手。
第一阵营:制造派——麒盛科技与舒福德
麒盛科技是全球智能电动床的出货龙头。2025 年营收 30.30 亿元、同比增长 2.4%,智能电动床业务 24.47 亿元、占比 80.77%,北美市场占有率超过 30%,全年智能电动床销量 115.68 万套、同比增长 4.1%。它是北京冬奥会和巴黎奥运会中国体育代表团官方智能床供应商。
2026 年上半年,营收 17.25 亿元、同比增长 18.22%,但归母净利润只有 0.29 亿元、同比下降 72.54%,扣非净利润 0.18 亿元、同比下降 83.42%。原因不在主业:汇兑损失 3778.79 万元,而上年同期是汇兑收益 950.27 万元,一项就造成约 4729 万元的利润反向变动;综合毛利率从 33.79% 降到 31.48%。
它的结构问题写在报表里:境外收入 16.20 亿元,占主营业务收入 96.49%;前五大客户占 58.52%,第一大客户 Somnigroup(泰普尔丝涟母公司)占 42.27%,比上年的 38.85% 还在提升。2026 年 5 月,它与泰普尔丝涟续签五年期供货协议至 2031 年 5 月。
国内品牌“舒福德”是它的第二战场:2026 年上半年发布数字睡眠 OS 3.0,推出 iFamily 家庭圈与 S-Senior 悦龄适老化智能床,覆盖 S100 Pro 到 S700 的全矩阵。代价是舒福德上海子公司上半年亏损 1524 万元。
第二阵营:传统寝具派——慕思、喜临门、梦百合、顾家
慕思是最典型的“高端转型样本”。2026 年上半年营收 24.91 亿元、同比仅增 0.56%,归母净利润 1.86 亿元、同比下降 48.13%。
床垫仍是第一大收入来源、占比超五成,但毛利率同比下滑 3.53 个百分点至 60.02%。亮点在 AI:AI 产品收入 2.36 亿元、同比增长 95.69%,可惜占营收不足 10%,拉不动大盘。更关键的是结构——AI 产品综合毛利率约 51%,其中 T 系列约 61%,鸿蒙系列约 43%;鸿蒙系列贡献了 AI 收入的约四成。
为了这个转型,上半年销售费用 7.91 亿元、同比增长 18.91%,其中广告费 2.74 亿元、大涨 40.49%。线上是它的软肋:官方旗舰店里多款 AI 床垫销量只有个位数,部分核心产品销量为 0。公司的解释是“AI 产品以线下渠道销售为主”——这句话是对的,但也说明这个品类至今没有跑通线上。
喜临门是另一个极端。2026 年上半年营收 38.12 亿元、同比下降 5.18%,归母净利润由上年同期盈利 2.66 亿元转为亏损 3619.77 万元。但它的产品打得极准:aise 宝褓打高端,呼呼系列打普惠,H100/H300 在 2026 年 3 月上市后单月零售额超过 1.8 亿元,均价 9626 元,跃居床垫单品零售榜首,单月份额冲到 26.2%;全渠道床垫份额一季度 19.8%,仍居第一。线下自主品牌零售终端近 5000 家。
梦百合走的是另一条路:2025 年营收 89.12 亿元、同比增长 5.48%,床垫 47.39 亿元占 53.18%,电动床 6.47 亿元;线上渠道 28.18 亿元、同比增长 56.88%,其中境外线上 23.31 亿元、增长 62.30%。2026 年一季度电动床收入同比增长 45.08%,是所有品类里最快的。但它 2026 年上半年归母净利润仅 0.43 亿元、同比下降 22.25%,三季度单季归母净利润亏损 3.80 亿元,前三季度累计亏损 3.75 亿元——增长和亏损同时发生。
顾家用月影 M8 切智能床,走的是“软体+整家”的渠道协同,不单独押注品类。传统派的命门是渠道资产:近 5000 家门店既是最大的护城河,也是最重的包袱。门店越多,转型越慢;但没有门店,这个品类根本卖不动。
第三阵营:生态派——华为、小米、海尔、美的
华为走“鸿蒙智选”路线,慕思的鸿蒙智选智能床 Pro H-DESIGN 搭载星闪(NearLink)技术,把床定位成全屋智能的“睡眠中枢”;小米靠生态链的 8H 打性价比,菠萝斑马则以米家生态为主,2026 年 1—9 月成交用户中有 67.2% 家里已有米家设备;海尔用三翼鸟把床纳入“智慧卧室”场景;美的则在空调的睡眠曲线里预留了床的接口。
生态派的打法很清楚:不赚床的钱,赚“卧室这个空间”的钱。床是入口,空调、新风、灯光、香氛才是利润。
第四阵营:创业派
Eight Sleep 2014 年成立,估值 15 亿美元,累计融资 3.1 亿美元(另有口径 2.5 亿美元),2025 年自由现金流转正,Pod 系列累计销售超 5 亿美元。
2026 年 4 月 18 日进入中国,Pod 5 起售 19999 元,通过微信小程序、京东、天猫销售,并做了一个在美国没有先例的决定:中国用户免费获赠 Autopilot 标准版订阅(原价 199 美元/年),专业版年费 2000 元。
追觅生态孵化的希瑞,2026 年初完成近亿元融资、投后估值 10 亿元,主打“AI 床垫+智能底座”;前小米高管王腾创立的今日宜休,成立数日即完成数千万元融资;苏州的智梦可 Dreamok,创始人曾是小米 SU7 智驾负责人,产品外观与 Eight Sleep 几乎一致。
国内还有两条“隐形冠军”路线:菠萝斑马用 101 天试睡加米家生态打大众市场,门店转化率约 40%、客单价 1.5 万元;创业派的命门是现金流:这个品类客单价高、决策周期长、退货成本重,卖得慢一点就会死在库存上。
四、技术路线:从“能动能测”到“能干预”
《智能床垫》国家标准(GB/T 46272—2025)已于 2026 年 3 月 1 日实施,《智能床》国家标准此前落地,L1—L4 的智能化分级体系同步建立。
硬指标很具体:
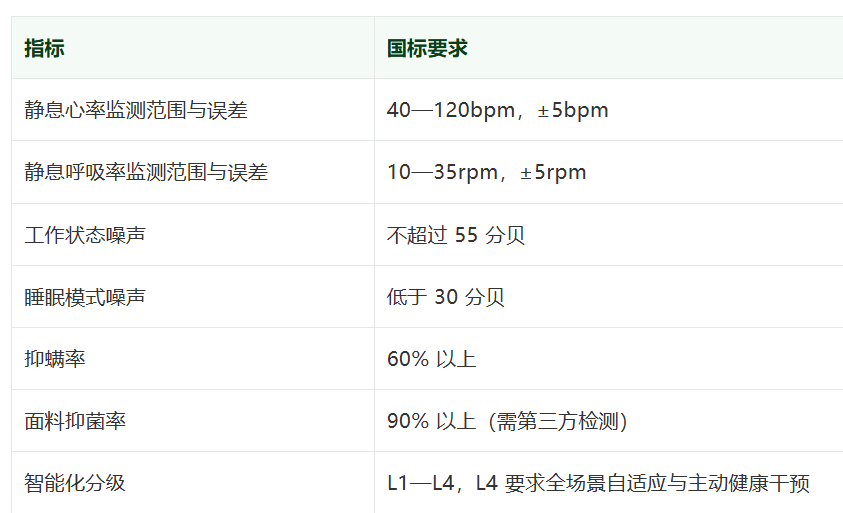
拿到 L4 级认证的代表产品是舒福德、慕思 AI 床垫、喜临门 aise 宝褓。这条线的意义在于:它把“智能”从营销词变成了可检测的参数。噪声 55 分贝这一条,就直接淘汰了一批电机方案。
传感:四条路线在同时跑
① 压电薄膜与 BCG。通过心跳振动、呼吸起伏反推睡眠阶段,成本低、成熟度高,是当前主流,Eight Sleep 走的就是这条路。
② 压感阵列。梦百合推出 1024 点位高精度压力感应垫,做“感知—分析—决策—执行”的闭环,优势是体压分布可以直接指导支撑调节。
③ 毫米波雷达。非接触、不怕遮盖,清雷科技等方案已用于康养场景;成本在下降,但存在静态目标识别与多人分辨的工程难题。
④ 脑电。喜临门联合强脑科技推出非侵入式脑电床垫,把消费电子边界推向轻医疗。这是最贵也最准的一条路,短期难普及,但方向明确。
执行:三个动作决定体验
电动床架:4 电机、8 大模式已成标配,零重力、止鼾抬升、换床单模式是高频使用的三个场景。
温控:水循环(Eight Sleep)与石墨烯(慕思、喜临门)两条路线,前者控温精度高但结构复杂,后者成本低但响应慢。
分区:左右独立调节是刚需,双人床不做分区等于没做智能。技术竞争的焦点,已经从“能不能电动调节”升级为“能不能主动感知、准确判断并有效干预”。监测只是入场券,干预才是定价权。
但这里有个残酷的现实:56% 的用户说监测数据失准。而睡眠分期本身在医学上就没有标准,消费级产品用 PPG 或 BCG 反推,误差天然存在。
五、消费趋势:三类人、三条决策路径
第一类,25—40 岁的都市白领。占睡眠障碍人群 83.2%,买智能床的第一诉求是“睡得快一点、深一点”。他们对参数敏感、对价格敏感,容易被 3000—5000 元的电动床说服,也容易被“数据不准”劝退。
第二类,45 岁以上的中老年与慢病人群。核心诉求是健康监护与慢病预警,心率、呼吸、离床、跌倒监测是刚需。这个群体支付能力不弱,但需要“医疗级”的说服力,也更依赖子女决策。
第三类,高净值人群。慕思把 2.99 万元以上的 AI 床垫客群定义为“追求极致睡眠体验的高净值人群、三高与睡眠呼吸暂停风险者、华为全屋智能生态用户、旧房改造人群”。这个群体买的不只是床,是“被照顾的感觉”。
三条决策路径
智能床不是家电式决策,而是装修式决策。它的路径通常是:线上种草,线下试躺,上门测量与交付,长期服务。数据能佐证这条链路:线上成交量已占床垫总成交的 75%,线下专卖店退到 12%,但大件耐用品“必须试躺”的习惯让线下体验的价值并未消失——它正在从“成交场”变成“信任场”。菠萝斑马的线上引导到店客户转化率约 50%,高于门店整体 40% 的转化率,说明“带着认知来”的客户更好成交。
三个新增量
以旧换新与适老化。2026 年床垫换新周期已从 8—10 年缩短到 5—7 年,二手房翻新与局部改造带来的替换需求占比升到 40%。深圳在 2025—2026 年的适老化“焕新”中把睡眠监测纳入补贴,日本介护保险覆盖 AI 睡眠监测——这是政策给品类开的第二个口子。
酒店与文旅。亚朵星球一只 400—500 元的深睡枕卖了 300 万只,说明“在酒店睡得好”可以直接转化为购买。高端酒店、康养度假区的“深睡客房”,是智能床最高效的体验场。前装与整装。
从后装单买走向前装整装,在硬装阶段就把电路、承重、控制线路预留好,是提升客单价与渗透率最有效的路径,也是设计师与全屋智能集成商的入口。
六、竞争格局会怎么变:家电与互联网入场后的三种可能
这是 2026 年最值得推演的问题。家电和互联网品牌集体看好睡眠经济,逻辑并不复杂:卧室是家里最后一个没有屏幕、没有入口、却停留时间最长的房间;床是单值最高的家具;睡眠数据是唯一能整夜连续采集的生理数据。
路径一:生态收编(最可能先发生)
床变成生态的一个配件,利润归生态。参照智能锁:小米、华为入场后,锁本身的硬件毛利率被压到 20% 以下,但生态通过门锁带动了摄像头、猫眼、门铃、开关的整套销售。如果床走这条路,结果会是:传统床垫品牌退化为“床体供应商”,算法、数据、交互由生态方定义。慕思与鸿蒙的合作已经露出这个苗头——鸿蒙系列贡献 AI 收入四成,但毛利率只有 43%,低于自有 T 系列的 61%。这 18 个百分点的差距,就是“生态税”。
路径二:双轨并行(中期格局)
制造归制造,生态归生态。参照摄像头:萤石拿下全球出货第一,但 Arlo 靠订阅拿到更高的估值逻辑;中国品牌拿走了台数,美国品牌拿走了利润。床可能重演这一幕:中国供应链拿下全球智能床的制造份额,但“睡眠数据服务”的定价权仍在少数品牌手里。麒盛已经占住北美 30% 的份额,就是最好的注脚。
路径三:品类独立(长期可能)
床像床垫一样完成品牌化,消费者认品牌不认生态。参照扫地机:石头、科沃斯既做制造也做品牌,在海外市场拿到了定价权。这条路径的前提是:床必须有自己的“不可替代体验”。
目前看,唯一有可能的是温控——它不依赖生态、不依赖数据、体感即时,是最容易被感知的差异点。Eight Sleep 靠一张床罩卖到 15 亿美元估值,靠的就是这一件事。三种路径不会互斥,而是分层发生:3000—8000 元的价格带走生态收编,1.5 万元以上的价格带走品类独立。真正被夹死的,是那些既没有生态、也没有独门体验的中间品牌。
一个反直觉的判断
家电企业入场,最大的优势不是渠道,也不是品牌,而是“睡眠场景的其他设备它已经有了”:空调管温度、新风管空气、灯光管节律、加湿器管湿度。床只是这个闭环里缺的最后一块拼图。所以未来的竞争,不是“谁把床做得更智能”,而是“谁能把卧室的六个变量一起调”。这对只做床的企业是降维打击——你卖的是一个产品,他卖的是一个夜晚。
七、海外三面镜子:一个破产、一个高估值、一个吞下渠道
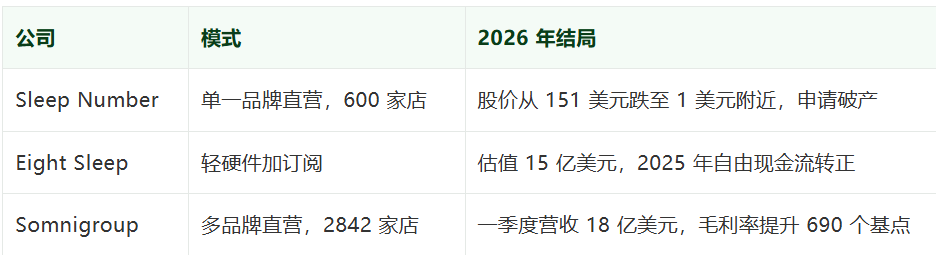
镜子一:Sleep Number——技术专利不是护城河
这是 2026 年最值得中国智能床企业反复看的一则案例。Sleep Number 1987 年成立,做了近 40 年,手握 1000 多项专利与在审专利,累计服务超过 1600 万人,全美 600 家直营门店,被称作“床垫界的特斯拉”。
2021 年股价最高 151.44 美元。2026 年一季度,净销售额 3.19 亿美元、同比下降 18.9%,净亏损 5000 万美元(上年同期亏损 900 万美元),毛利率从 61.2% 降到 57.9%,调整后 EBITDA 只有 600 万美元、同比下降 74%。公司已执行约 2 亿美元的年化降本,关店、裁人、压缩营销,并从贷款方拿到 5500 万美元增量流动性,同时聘请 Guggenheim 评估战略与融资选项。
2026 年 6 月,彭博报道其准备申请破产,股价盘前暴跌超 62%。从 151 美元到 1 美元附近,跌去了 99%。
它做错了什么?
① 单一品牌直营重资产。600 家店只卖一个品牌,租金、人力、库存全部自己扛,需求一下滑就没有缓冲。
② 高客单加高折扣。为了清库存打折,直接击穿毛利率,越卖越亏。
③ 技术叙事透支。消费者为“智能”付了溢价,但体验提升没有兑现承诺,复购与口碑撑不住。
④ 需求前置透支。疫情期间家居消费被提前释放,2024—2026 年进入还债期。
镜子二:Eight Sleep——硬件是入口,订阅是利润
同样是智能床,Eight Sleep 走的是另一条路:不卖整床,卖一张 1 英寸厚的智能床罩,覆盖在用户已有床垫上。
这一个小设计,把“换床”变成了“升级”,把决策成本砍掉一半。定价上,美国 Pod 5 售价 4299 美元,Autopilot 订阅 42 美元/月(499 美元/年),前 12 个月强制订阅;德国 Pod 5 售价 3099 欧元,订阅 299 欧元/年,德国已成为其欧洲大陆第一大市场,增长约 4 倍;中国 Pod 5 起售 19999 元,标准版订阅免费赠送。
它的账算得很清楚:一台 Pod 5 Ultra 约 6000 美元,按 5 年摊销每晚 3.3 美元,加订阅 4—5 美元/晚——卖的不是床,是“每晚 4 美元的睡眠服务”。这套模型在中国遇到的第一道墙是订阅习惯。
Eight Sleep 的应对是“减法”:标准版订阅免费送,先把“AI 调温”变成依赖,再引导升级专业版(2000 元/年)。这是典型的互联网打法——补贴换习惯。
但它也有真本事:2025 年自由现金流转正,Pod 系列累计销售超 5 亿美元,估值 15 亿美元。在一个重资产、低周转的行业里做到自由现金流转正,靠的是“轻硬件加高续费”。
镜子三:Somnigroup——用渠道换毛利,用整合换确定性
第三面镜子是泰普尔丝涟的母公司 Somnigroup。它做了两件相反的事:一边收购零售商 Mattress Firm,一边收购零部件商 Leggett & Platt。
截至 2026 年 6 月 30 日,它在全球运营 2842 家自有门店,其中 Mattress Firm 2155 家。2026 年一季度营收 18 亿美元、同比增长 12.3%,毛利率 44.62%、提升 690 个基点,约 65% 的销售来自直营渠道;Mattress Firm 在行业下滑中同店持平,而 Tempur Sealy 北美同店增长 5%、批发渠道增长 8%。协同上,2026 年一季度已实现 1500 万美元销售协同与 5000 万美元成本协同,目标 2027 年达到 1 亿美元销售协同与 1.25 亿美元成本协同。
2026 年 4 月,它宣布以约 25 亿美元全股票交易收购 Leggett & Platt——全球最大的床垫弹簧与零部件供应商之一,预计年底完成。这一步意味着它从“品牌加零售”继续向上游走到“零部件”,把整条链路吃干。
中国企业能从中学什么
① 不要轻易做单一品牌直营。中国的经销商体系,其实是一种“轻资产版的垂直整合”——品牌方出货、经销商承担库存与流量。前提是价格秩序与交付标准必须统一。
② 订阅要有本地化减法。中国用户不接受“硬件买断加功能订阅”,但接受“服务包”(除螨、调试、延保、以旧换新)。把订阅翻译成服务,才卖得动。
③ 渠道整合的价值大于产能扩张。Somnigroup 买的是门店和零部件,不是工厂。中国智能床企业最该补的,也是“离消费者最近的那一段”。
④ 品类教育要靠场景,不靠参数。Eight Sleep 靠马斯克、扎克伯格、F1 车手的故事卖货;中国品牌还停留在“多少点位、多少电机”的参数表里。
八、经销商怎么做本地销售:八个动作
智能床是重体验、重交付的品类,终端能力决定生死。
动作一:把门店从“陈列场”改成“体验场”
菠萝斑马的做法值得抄:门店不做产品堆叠,而是做成真实卧室场景,让消费者体验智能升降、清晨唤醒、换床单模式这些“看视频看不懂”的功能。结果是门店整体成交转化率约 40%,客单价稳定在 1.5 万元,由线上内容引导到店的客户转化率约 50%。关键不是门店大小,而是“能不能让客户躺满 15 分钟”。智能床的体验门槛是时间——3 分钟只能感受到软硬,15 分钟才能感受到支撑与翻身。
动作二:用“长试睡”替代“短试躺”
行业里“免费试睡”的差别极大,坑主要在三个地方:时长、退货运费谁承担、损耗判定标准。菠萝斑马:101 天,承担上门拆装与大件回收全部费用,人为损坏除外。MPE:航天 AI 系列 100 天居家试睡。良品有屋:180 天免费试睡,10 年质保、只换不修。
动作三:交付即营销
法莎蒂把送货入户、产品摆放、包装清理纳入一体化服务,推行后单户平均交付时间缩短 60%,因安装问题产生的客诉下降 90% 以上。它对加盟商实行“直营式强管控”,从门店形象、陈列到服务 SOP 全部总部垂直管理,目前已在上海、西安、合肥、深圳等地布局 30 余家加盟大店。
交付是智能床唯一的“线下触点”,也是最容易出事故的环节:电梯进不去、床架装反、电机噪音、旧床没人搬。把这四件事做成 SOP,客诉能少一半,转介绍能多一倍。
动作四:价格一致性,比低价更重要
线上线下不同价,是家居行业最伤客的地方。法莎蒂的做法是“线上线下同价加强管控”,让消费者走进任何一家店,体验和价格都一样。对经销商来说,这意味着放弃短期套利,换取长期信任。在一个决策周期长达一个月、退货成本上千元的品类里,信任的复利远高于一单的差价。
动作五:按人群做内容,而不是按产品做内容
菠萝斑马的成交用户结构很说明问题:家里已有米家设备的占 67.2%,养宠家庭占 31.7%,多孩家庭占 27.4%。这三个数字直接对应三类内容:智能家居联动、防抓面料、亲子共睡。
动作六:异业与前装,抢在硬装阶段
智能床的电路、承重、床体尺寸,都需要在硬装阶段确定。经销商最该合作的四类人:设计师、整装公司、全屋智能集成商、定制柜商。前装的好处是双重的:客单价更高(床加柜加灯加窗帘一起卖),退货率更低(尺寸与电路提前锁定)。
动作七:把服务做成产品
可售的服务至少有五项:除螨、床垫翻转与深度清洁、电机保养、延保、以旧换新。良品有屋把“72 小时送装加旧床处理加会员除螨”打包,形成了本地口碑;喜临门的“365 喜管家”走的是“3 位一体、6 大守护、5 项保障”。智能床的复购周期是 5—7 年,但服务的复购周期是半年。服务是把“一次性买卖”变成“长期关系”的唯一抓手。
动作八:把导购变成“睡眠顾问”
智能床需要的是问诊式销售,不是参数式推销。三个必问:睡姿(仰睡、侧睡、趴睡)、痛点(腰、颈、打鼾、怕热)、同床人(是否互相干扰)。问完再推荐,成交率会完全不同。配套要做三件事:建立客户试睡档案(记录偏好与调整参数)、做 7 天与 30 天的回访(这是 OTA 与算法迭代的数据来源)、把老客的睡眠改善案例做成内容(比任何广告都可信)。
九、给不同角色的建议
给床垫与智能床品牌
① 不要在 3000 元价格带跟 8H、梦百合拼性价比,那是供应链的战场,不是品牌的战场。
② 把“监测准确率”作为第一优先级的研发指标。56% 的用户说数据失准,这是品类最大的信任缺口。
③ 找一个“不依赖生态”的独门体验。温控是目前唯一被验证的答案,其次是止鼾干预。
④ 线上做认知,线下做转化。AI 床垫线上销量个位数不是失败,是品类属性——但线上内容必须做到“让人想躺上去”。
⑤ 出海优先做 ODM 的升级版:从“代工出货”走向“代工加算法授权”,把数据能力变成第二份收入。
给家电与互联网企业
① 不要自己做床,做“卧室的编排层”。床是别人擅长的,场景是你擅长的。
② 用空调、灯光、新风先去占领“睡眠前 30 分钟”,再向床延伸,比直接卖床更容易。
③ 如果一定要做床,优先收购而不是自研——这个品类的工艺积累比算法更难补。
给经销商
① 把试睡政策写进合同,明确退货运费与损耗判定,别让“免费”变成纠纷。
② 建一支能上门的人:测量、安装、调试、除螨,四个人就是一个本地的护城河。
③ 做深三个小区,胜过铺十个卖场。智能床是高客单、低频率、强口碑的生意,本地密度比全国流量重要。
④ 把每一单的交付过程拍成短视频。这是最低成本、最高可信度的本地内容。
给供应链与创业公司
① 传感器与算法是可以单独卖钱的。清雷的毫米波、强脑的脑电,都在从部件走向方案。
② 别做整床,做“智能底座”或“智能床罩”。轻量化切入,避开床垫的库存与渠道门槛。
③ 现金流比增长率重要。这个品类的账期长、退货重,死在库存上的公司会比死在技术上的多。
十、五个判断
第一,智能床不会像智能锁那样一夜爆发,它会像中央空调那样缓慢渗透。智能锁是“换锁”,决策成本低;智能床是“换床”,决策成本高、周期长。它需要 5—8 年才能从 1% 走到 10%。
第二,未来三年,1.5 万元价格带会打成红海,3 万元以上会保持安静。前者是菠萝斑马、8H、梦百合、希瑞的战场;后者是慕思、Eight Sleep、MPE 的堡垒。中间品牌最危险。
第三,家电企业不会赢在“床”,会赢在“夜晚”。当空调、灯光、新风、香氛、床垫被同一套算法编排,消费者买单的是“一夜好睡”,不是“一张智能床”。
第四,中国会拿下全球智能床的制造,但短期拿不下“睡眠服务”的定价权。麒盛已经占住北美 30% 的份额,这是制造能力的胜利;但订阅、数据、健康报告的商业模式,仍由 Eight Sleep 这类公司定义。
第五,经销商的角色不会消失,但会彻底改变。从“卖货的”变成“交付与服务的本地运营商”。未来值钱的不是门店面积,是“能上门的那支队伍”和“本地口碑的复利”。