2026 年上半年,中国智能门锁全渠道销量 821.9 万套、同比下降 8.3%,销售额 49.1 亿元、同比下降 11.2%。这是这个品类十余年高歌猛进之后,第一次出现如此清晰的“量额双降”。
一、市场规模:量额双降,“人人换新”的时代结束了
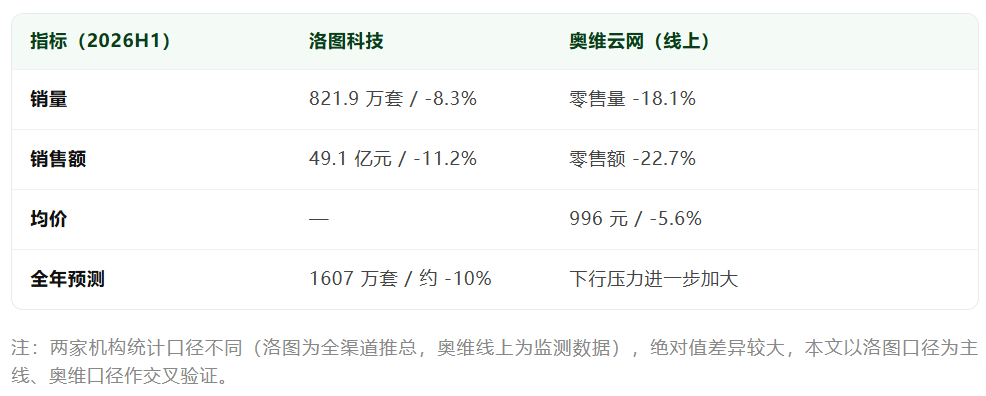
洛图科技(RUNTO)全渠道推总数据显示,2026 年上半年,中国智能门锁线上线下全渠道销量 821.9 万套,同比下降 8.3%;销售额 49.1 亿元,同比下降 11.2%。奥维云网(AVC)的线上监测口径更严峻:线上零售量同比下降 18.1%,零售额同比下降 22.7%,行业均价降至 996 元,同比下降 5.6%。
两家的绝对值有出入(奥维全渠道推总约 743 万套、74 亿元),但方向完全一致:量在跌,额跌得更快——这意味着单套价格在被拉低,市场不仅在缩量,还在变便宜。
这轮下行不是短期波动,而是三重压力叠加的结果:
① 政策红利退坡。前期国补和以旧换新把一大批“本来明年才换”的需求提前透支了,2026 年补贴力度与范围调整后,需求端出现明显空窗。
② 地产交付放缓。B 端工程渠道受房地产竣工放缓、精装房渗透率触顶的双重影响,新房配套需求持续承压——精装修市场智能锁配套率已高达 84.7%,继续往上没有空间,往下则跟着地产一起缩。
③ 消费趋于理性。同质化的低价产品供给,与消费者日益增长的品质需求之间的错配,在这一轮集中爆发。
消费者不是不买锁了,是不再为“便宜换一把”冲动下单了。看全年:洛图科技预测 2026 年全年全渠道销量约 1607 万套,同比下降约 10%,降幅比上半年的 8.3% 还要大——也就是说,下半年比上半年更难。而作为参照,2025 年全年洛图口径销量 1781 万套、同比增长 2.0%,行业是刚刚从正增长滑进负增长的。
但总量只是上半场的故事。真正决定未来三年格局的,是下面这些结构性变化。
二、品牌分布:三强拿走一半,第四名第一次有了“国家队”的味道
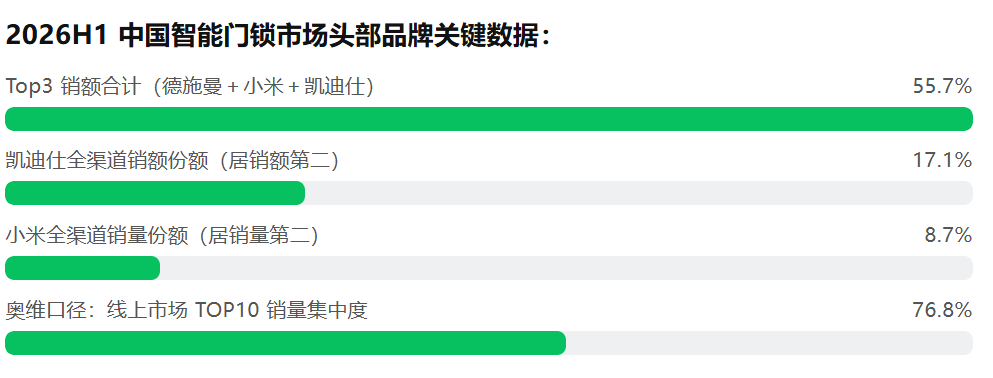
2026 年上半年,智能门锁行业的品牌集中度跨过了一个标志性刻度。德施曼、小米、凯迪仕位居销量、销售额综合排名前三,三者合计销售额份额达 55.7%。一个品类的前三名拿走一半以上的销售额,意味着这个行业的主流竞争已经结束了——“普及期大家都有机会”的时代正式翻篇。
 逐个看头部玩家的打法,差异非常清晰:
德施曼:赢在“高端+AI+服务”的复利。全渠道销量、销售额均居第一,并在 2000 元以上中高端市场实现销量与销额双第一;奥维口径下,线上(含传统电商及内容电商)同样是量额双冠。其旗舰麒麟 R9 系列搭载“AI 智能管家 2.0”与 GPTfinger 2.0 曲面指纹技术,在 2500 元及以上的传统电商市场拿下机型榜量额双冠。洛图给它的定性很准:技术自研、品控体系与全链路售后服务——高端市场的护城河不是参数,是“坏了有人管”的确定性。
小米:赢在生态位。全渠道销量份额 8.7%,依托米家 App 与澎湃 OS 的深度联动,把门锁做成全屋智能的交互入口;产品线从入门款 E30 铺到中高端智能门锁 4 Pro,全价位覆盖。上半年还把 UWB 近场无感开锁做了进去——“靠近即解锁”是生态品牌独有的打法,单品牌很难跟进。
凯迪仕:赢在人脸赛道。全渠道销额份额 17.1%,重点发力人脸识别智能锁,i60 Ultra 搭载灵动交互屏。在传统电商人脸识别品类的价格段榜单里,凯迪仕在 1500—1999 元段位居前列,精准卡住了“主流换新”的位置。
萤石:第一次把第四名坐稳,靠的是细分赛道冠军。量、额均居第四,基于自研“萤石蓝海大模型”推出 Y31 Ultra 等 AI 智能体交互屏新品;更重要的是,在 3000 元以上高端双摄掌静脉视频锁这个细分赛道,萤石的销量与销售额双双第一——在巨头的夹缝里造一个自己说了算的品类,是第二梯队最聪明的活法。
华为:国家队进场,直接改写高端规则。销售额稳居前列,智能门锁 2 系列贡献了品牌内部超 70% 的销额,在 3000 元以上中高端站稳;上半年又以 AI 3D 人脸识别 3.0 与掌静脉融合方案,把旗舰技术下放到 2124 元价位。华为的打法从来不是卖锁,是把锁纳入鸿蒙智家的生态信任体系。尾部的故事则完全相反:活跃品牌数量较往年减少近两成。过去几年,低端市场长期是“劣币驱逐良币”——几百元的半自动锁、缺乏算法研发能力的小品牌,靠价格战抢走了大量出货。
2026 年 3 月 1 日起,《锁具安全技术要求第 2 部分:防盗锁》国家强制标准正式实施,首次把机械防护、电子防护、信息安全和生物识别安全纳入统一框架,强制要求 C 级锁芯、防电磁攻击等配置。合规成本一抬,这批品牌瞬间失去生存空间。
三、销售渠道:59.5% 的 C 端、失速的直播、改卖服务的门店
渠道结构的变化,是这半年里最容易被低估的部分。
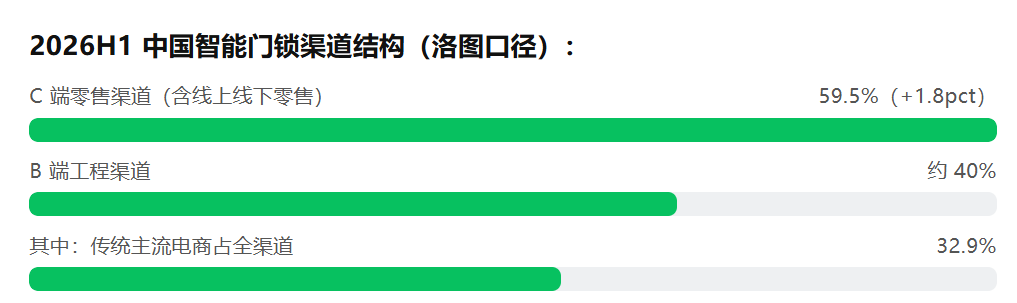
第一,C 端零售占比升至 59.5%,较 2025 年同期提升 1.8 个百分点。从 2025 年上半年 C 端首次超过工程渠道(57.6%),到今年的 59.5%——这个行业用了不到一年时间,彻底从“地产配套品”转身成了“消费零售品”。
第二,传统电商仍是基本盘,但增长引擎熄火了。京东、天猫、苏宁易购等传统主流电商占全渠道 32.9%,但 618 大促期间智能门锁销量同比下降约 10%——促销周期拉长了,销量反而更少。流量成本持续攀升、平台补贴效应边际递减,中小品牌在资源位争夺中加速边缘化。
第三,新兴电商结束狂飙,露出结构性隐忧。抖音、快手等直播电商渠道增速较去年同期显著回落,进入平台期。更麻烦的是结构:新兴渠道中千元以下产品销量占比接近 80%,靠直播流量走量,但高退货率严重拖累渠道效率与盈利水平。直播卖锁这门生意的本质问题是:锁是需要测量门体、专业安装的品类,冲动下单的转化注定要被退货率吃回去一大块。
第四,线下渠道在悄悄换血——从“卖硬件”转向“卖方案”。头部品牌线下门店围绕入户场景打造整体解决方案:真机拆解演示、多场景体验、定制化安装服务;部分品牌整合物业、装修公司等前端资源,在存量房改造市场抢占“入户第一触点”。
第五,B 端触底但未反转。工程渠道销量占比回落至约 40%。酒店智能化改造进入平稳期,长租公寓以存量设备维护替换为主;适老化改造政策带来了一部分老旧小区集采订单,但多为低客单价基础款,规模与利润均不足以填补工程缺口。B 端整体仍在筑底。
渠道这一章的结论是:增量不再来自“新渠道”,而来自“新场景”。直播、集采这些过去五年的增长引擎都进入了平台期,下一轮增长藏在存量房改造、适老化换装、入户场景方案这些需要“人到场”的生意里。
四、技术路线:人脸半年过半,AI 正在变成锁的“第二引擎”
如果说前几年智能锁的技术叙事是“指纹—人脸—猫眼大屏”的参数竞赛,2026 年上半年的叙事已经换轴了:高端技术在半年内完成下放,AI 从卖点变成引擎。
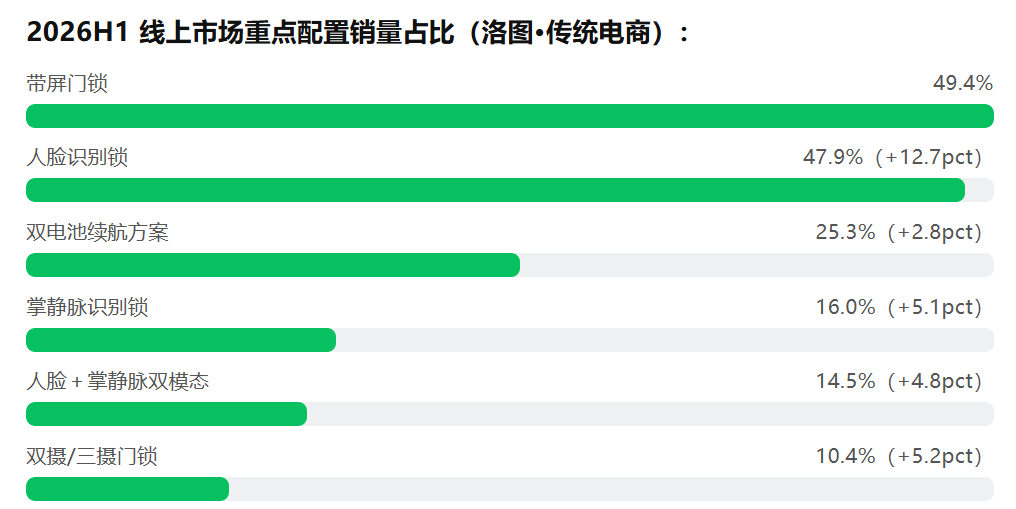
第一,人脸识别线上销量占比 47.9%,同比提升 12.7 个百分点——逼近半数。奥维口径下传统电商人脸识别零售量占比 44.8%、零售额占比 65.4%;在 2000 元及以上市场,人脸识别量额渗透率已超过 97%。人脸不再是旗舰专属,而是消费者选购的核心决策依据。
更关键的是下沉速度:2500 元以下价格段,人脸识别销量占比同比提升 13.4 个百分点,掌静脉提升 5.5 个百分点。已有品牌把千元级人脸锁做到单款上半年销量突破 50 万套——高端技术的大众化,在这个品类是以“半年”为单位发生的。
第二,掌静脉上位,多模态融合成为主流解法。掌静脉识别线上销量占比 16.0%,同比提升 5.1 个百分点。单一识别的天花板已经很清楚:指纹怕潮湿脱皮、3D 人脸怕逆光遮挡,而掌静脉恰恰补上了老人、儿童这些指纹浅的人群。
2026 年上半年,“人脸+掌静脉”双模态产品销量占比达 14.5%,同比提升 4.8 个百分点;头部品牌的三模态方案(人脸+掌静脉+指纹)通过 AI 动态切换,极端场景识别成功率做到 99.7%。生物识别的竞争,正在从“单项冠军”转向“组合健壮性”。
第三,AI 从功能变成中枢。三个证据:
① AI 智能锁的渗透曲线陡峭得罕见:零售量占比从 2024 年的 2.6% 到 2025 年的 11.2%,机构预测 2026 年达 26%、2028 年突破 50%——两年翻十倍的赛道,在这个行业史无前例。
② AI 交互屏智能锁销量同比增长 400%,2000 元以上价位段搭载 AI 大模型的产品成为增长最快的品类;3D 人脸识别零售额渗透率 2026 年预计达 67%。
③ 各家的 AI 叙事已经分化:德施曼做“AI 智能管家 Miya”(儿童出行提醒、快递滞留警报),萤石用蓝海大模型把门锁做成“家庭情感陪伴中心”,小米把门锁接入澎湃 OS 做全屋交互枢纽。AI 在门锁上的价值,不再是“开锁更快”,而是“这把锁开始理解这个家”。
第四,周边配置全面 AI 化。双摄/三摄门锁销量占比 10.4%(+5.2pct),多摄方案从“更广视角”转向“场景识别”——儿童归家核验、老人异常行为预警、快递异动看护,核心场景识别准确率 98.3%、较单摄提升 40%;带屏门锁渗透率 49.4%,向“内外双屏+AI 情感交互”演进;双电池方案占比 25.3%(+2.8pct),鹿客的 AuraCharge 隔空充电把日均充电时长砍掉 70%,海尔用微光光伏做自充电——算力上去之后,供电正在成为新的竞争维度,这个信号值得所有做硬件的人记住。
五、价格结构:均价 996 元背后,钱在往 1500—1999 元走
一边是均价持续下探。奥维口径下,2026 年上半年线上均价 996 元,同比下降 5.6%;千元以下价格段零售量占比从 2025 年同期的 66% 飙升至 77%,一年抬了 11 个百分点;618 期间 500 元以内产品销量占比达 26%,销额占比却只有 9%——典型的“卖得多、赚得薄”。新兴电商渠道里这个结构更极端:千元以下占比接近 80%。
另一边,一个价格段在逆势走强:1500—1999 元。2026 年 1—7 月,这个价格段在传统电商的零售量占比 12.3%(同比 +1.5 个百分点),零售额占比 22.2%(同比 +3.9 个百分点),量额双增。
它为什么能赢?因为它同时避开了两个陷阱:千元以下的品质与安全争议,和高端旗舰的品牌溢价;人脸识别在这个价格段的零售量占比 24.2%(+6.7 个百分点)——技术成熟度、功能完整度与主流家庭的支付意愿,恰好在这里交汇。
对厂商来说,这张价格地图指向三个结论:
① 千元以下可以做规模,但做不成生意——500 元以内的产品已经跌到“牺牲功能换低价”的境地,退货率与售后成本会吃掉全部毛利,还要面对消协比较试验对超低价产品安全性的质疑。
② 1500—1999 元是新国标时代的“黄金段”:C 级锁芯、防电磁攻击、人脸识别、猫眼大屏,该有的都有,价格站得住。
③ 2000 元以上没有消失,但玩法变了——这个区间是德施曼、华为、萤石的主场,靠的是 AI 能力、双摄场景识别和全链路服务,单纯堆参数进不了这个牌桌。
六、未来趋势:标准淘汰、服务收费、出海,与“锁的中枢化”
趋势一:标准淘汰加速出清,集中度继续抬升。新国标 3 月落地只是开始,合规成本会把活跃品牌继续压减——今年已经少了近两成,明年这个数字大概率更大。TOP10 线上销量集中度 76.8% 不是终点。对新进入者的窗口期,事实上已经关闭了。
趋势二:AI 渗透率两年内翻倍以上,门锁成为家庭 AI 的第一入口。26%(2026E)→50%+(2028E)的 AI 智能锁渗透曲线,叠加人脸识别 97%+ 的高端渗透率,意味着到 2028 年,“不带 AI 的门锁”会像今天“不带人脸的门锁”一样难卖。门锁是全屋唯一“人人每天必经”的设备,它天然是识别家庭成员、理解家庭节奏的最佳位置。
趋势三:服务从成本项变成收入项。洛图在半年报里给了一个容易被忽略的数据:有品牌推出的“全生命周期服务包”,用户复购率达 65%。精准化安装、主动式维保、个性化场景配置——当硬件毛利被价格战打穿,围绕“入户”的服务体系是这个品类最后一块没有被定价的资产。门锁天然带安装、带售后、带上门,这是它比摄像头、音箱更适合做服务生意的地方。
趋势四:出海从“卖货”转向“本地化经营”。第三方口径显示,2025 年中国智能门锁出口总额约 58.7 亿美元,对北美仅增 4%,而对东南亚、中东、拉美分别增长 32%、27%、41%——低渗透率的蓝海在新兴市场,不在成熟市场。
同时欧盟 CE-RED 新规已于 2026 年 1 月生效,对无线发射功率与数据加密提出强制要求,合规成本计入定价。鹿客以 200 美元以上定位直接进北美高端,萤石在欧洲和东南亚铺设线下连锁与分销——出海的胜负手已经不是性价比,而是安装习惯、门体规格、隐私法规的本地化适配能力。
趋势五:渗透率逻辑不变,只是换了一台发动机。中国智能锁民用市场渗透率各口径在 10%—20% 区间(城市普及率口径更高),对照日韩 60% 以上的家庭渗透率、欧美 35% 以上的水平,长期空间依然成立。只是拉动它的不再是新房交付和补贴,而是存量房换装、适老化改造和 AI 带来的“值得换一把”。
七、给行业厂商的建议
对头部品牌:守服务,别守参数。
高端市场的竞争已经从产品力转向确定性——安装可靠性和售后响应速度的权重在持续上升。把服务网络、主动维保、全生命周期服务包做成标准化产品并定价,是把高端份额变成高端利润的唯一路径。警惕 AI 功能的“军备竞赛化”:Miya、蓝海大模型的价值在于场景深耕,不在于发布会上的参数对标。
对第二梯队:要么造细分冠军,要么绑生态。
萤石的路径证明了在 3000 元以上造一个“双摄掌静脉视频锁”的细分冠军是可行的;反之,如果不能在任何一个细分赛道做到第一,就应该认真考虑深度绑定一个生态(米家/鸿蒙智家/涂鸦),用生态流量换生存空间。两头都不占的品牌,就是未来两年出清名单上的名字。
对供应链与方案商:押注多模态与供电。
“人脸+掌静脉”双模态 14.5% 的份额意味着模组、算法、结构设计的增量订单;隔空充电与微光光伏代表的供电创新,会随着 AI 算力上锁成为刚需。新国标的 C 级锁芯、防电磁攻击要求,也会重构锁体供应链——合规能力本身就是订单。
对所有品牌:把渠道重心从“流量”挪到“到场”。
直播电商的退货率陷阱已经证明,锁这个品类跑不出纯流量逻辑;存量房改造的“入户第一触点”——物业、装修公司、换锁师傅——才是未来三年真正的渠道战场。谁先把安装师傅网络变成自有触点网络,谁就掌握了换装周期的入场券。
对新进入者:这个行业的牌桌已经合上了。
新国标抬高了合规门槛,头部锁定了 55.7% 的销额和 76.8% 的线上集中度,唯一还开着的门在海外新兴市场和细分场景(适老化、租赁、短租民宿管理)。