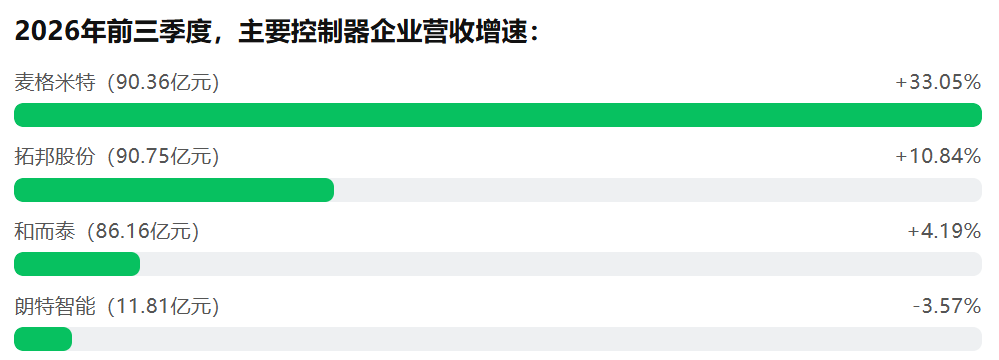
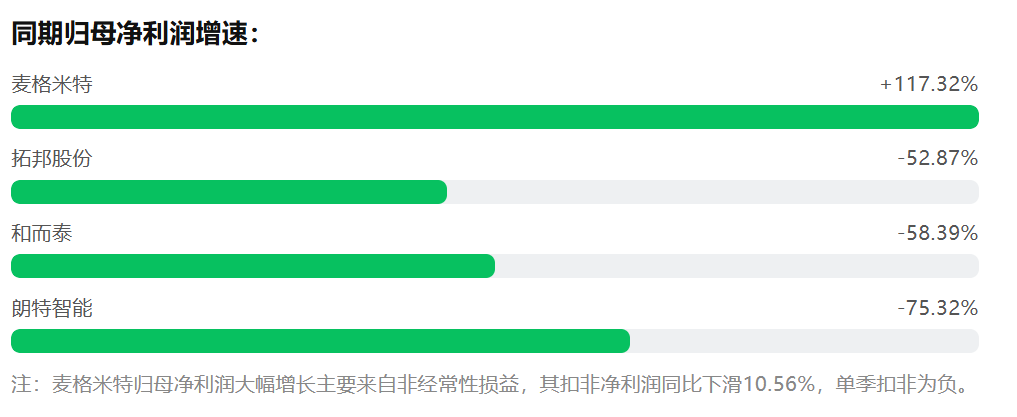
2026年10月底,国内几家家电控制器上市公司陆续披露三季报。把这些报表并排放在一起看,会出现一个极不寻常的画面:营收几乎都在增长,利润却几乎都在崩塌。
和而泰前三季度营收86.16亿元,同比增长4.19%;归母净利润2.51亿元,同比下降58.39%。拓邦股份营收90.75亿元,同比增长10.84%;归母净利润1.98亿元,同比下降52.87%。朗特智能营收11.81亿元,同比下降3.57%;归母净利润2132万元,同比下降75.32%。和晶科技第三季度单季毛利率已经跌到14.23%。
对家电产业链来说,控制器是一个特殊的环节。它不像整机品牌那样可以直接面对消费者提价,也不像铜矿、晶圆厂那样掌握资源的定价权。它处在中间:上游涨价它第一个接到账单,下游压价它最后一个才敢开口。所以当原材料涨价与消费不振在同一年撞上,这一层承受的是双倍的压力。
一、五份三季报:一份行业的体检报告
1.1和而泰:营收创纪录,利润腰斩
和而泰是国内智能控制器行业营收规模最大的公司之一。2026年前三季度,公司实现营业收入86.16亿元,同比增长4.19%;其中智能控制器业务板块收入83.01亿元,同比增长4.24%。
问题出在利润端:
① 归母净利润2.51亿元,同比下降58.39%;扣非净利润2.14亿元,同比下降62.25%
② 综合毛利率18.50%,同比下降1.52个百分点;智能控制器板块毛利率下滑2.03个百分点
③ 第三季度单季,营收29.35亿元、同比增长3.95%,归母净利润仅1115万元,同比下降95.53%
④ 剔除汇兑损益影响后,前三季度归母净利润3.52亿元,同比仍下降34.92%公司在财报里写得很直白:受原材料价格持续波动、关键大宗产品涨价及部分元器件供应偏紧影响,导致毛利率同比下滑。
更值得注意的是资产负债表的变化:
存货33.30亿元,较年初增长32.32%
预付款项14.01亿元,较年初增长101.62%
经营活动产生的现金流量净额同比下降124.70%,由正转负
资产减值损失6270万元,而2025年同期只有729万元,同比增长760%
财务费用2.01亿元,2025年同期为-2899万元(汇兑收益),同比增长793.21%前三季度研发投入5.21亿元,同比稳步增长。
1.2拓邦股份:收入提速,但毛利率掉了近3个点
拓邦股份前三季度营收90.75亿元,同比增长10.84%;归母净利润1.98亿元,同比下降52.87%;扣非净利润1.78亿元,同比下降55.13%。
盈利能力指标:
① 前三季度综合毛利率19.07%,同比下降2.91个百分点;净利率2.18%,同比下降2.95个百分点
② 第三季度单季毛利率17.97%,同比下降2.84个百分点,环比下降1.48个百分点
③ 经营活动现金流净额1.6亿元,同比下降71.36%
④ 财务费用同比增长835.24%
但拓邦的三季报里藏着另一条线索:第三季度营收32.66亿元,同比增长21.63%,是今年增长最快的一个季度;剔除汇兑影响后,单季扣非净利润1.11亿元,同比增长12.04%。
分业务看:智能控制业务收入84.88亿元,同比增长6.48%;自主智能业务收入5.86亿元,同比增长172.20%;具身智能相关收入同比增速超过7倍。
1.3中小厂:更薄的垫子,更陡的下滑
和晶科技:2026年前三季度营收11.45亿元,归母净利润2589万元;第三季度单季营收3.89亿元,毛利率14.23%,单季归母净利润971万元,同比下降55.07%。公司主营家电类智能控制器,占比96.61%,国内销售占67.96%——这是一个几乎完全绑定国内家电的样本。
朗特智能:前三季度营收11.81亿元,同比下降3.57%;归母净利润2132万元,同比下降75.32%。上半年公司毛利率14.45%,同比下降0.83个百分点;净利率0.27%,同比下降6.86个百分点;扣非净利润亏损379.84万元。公司披露上半年产生汇兑损失约3860.20万元。
分业务看,智能控制器收入3.24亿元、同比增长5.41%,智能产品收入4.06亿元、同比下降17.44%(其中储能产品受客户去库存影响,收入下滑50.40%至1.90亿元;新型消费电子收入同比激增279.09%至2.08亿元)。
儒竞科技:前三季度营收9.73亿元,归母净利润5650万元;其中暖通空调及冷冻冷藏设备占收入71.68%,内销占68.59%。上半年归母净利润同比下降70.19%,第三季度单季毛利率19.84%、归母净利润同比增长1.43%——它是这批公司里最先出现企稳信号的一家。
1.4行业底色:大行业,小公司
把这些数据放在一起,行业的底色就清楚了。国内智能控制器行业长期呈现“大行业、小公司”的特征。头部两家企业拓邦股份与和而泰,2025年合计营收约218亿元,而中国智能控制器市场规模以万亿元计——市占率仍然极低,CR5大约在35%—40%区间。
这意味着两件事:
第一,行业整合空间巨大,头部企业理论上可以通过并购与客户拓展持续提升份额;
第二,在成本冲击面前,如此分散的格局意味着几乎没有一家具备对上下游的议价能力。
二、上游:这不是一轮普通的涨价,而是AI抢走了产能
2.1 铜:从7.8万到11万
铜是这一轮成本冲击里最重的一块。2025年6月上旬,沪铜主力合约价格在7.7万—7.8万元/吨区间波动;到2026年5月一度站上10.85万元/吨;2026年9月,现货铜价一再突破11万元/吨,创下历史新高。截至2026年4月,沪铜单价每吨上涨1万元,突破9.8万元/吨,较2025年底涨幅超过33%。
铜在空调整机成本中占比约21%—25%,冰箱约12%,洗衣机约8%。行业测算显示:铜价每上涨1万元/吨,单台1.5匹空调的制造成本就要增加200—300元;另有测算认为,铜价每上涨1000美元/吨,空调毛利率约下降1.2个百分点。
2.2铝:把退路也堵上了铜价过快上涨时,行业一度讨论“铝代铜”。但2026年铝价同步走强:LME铝价同比上涨约17%—20%,年内涨幅超过20%。铝原本就用于空调散热翅片、冰箱蒸发器等结构件。铝价一起,“以铝代铜”的降本方案基本失效——这是本轮涨价最难受的地方:它不仅抬高了成本,还堵死了替代路径。
2.3塑料:油价推着走
2026年3月末与2025年均价相比:
ABS塑料15500元/吨,上涨51.7%(另有口径显示从8000元/吨涨至13000元/吨以上)
共聚PP 9450元/吨,上涨26.47%
黑料M20S 19200元/吨,上涨20.77%
聚合MDI从14200元/吨涨至18633元/吨,累计上涨约30%
PC塑胶原料从11000元/吨涨至16000元/吨以上冰箱内胆、洗衣机内筒、空调外壳等关键部件都依赖这些石油衍生材料。
2.4芯片与存储:真正的“黑天鹅”
如果说铜铝塑料是周期性涨价,那存储芯片这一轮则是结构性抢产能。
DDR价格从2025年1月到2026年3月中旬上涨了约10倍
NAND价格在2026年1月比2025年12月翻倍
2026年第一季度,DRAM价格环比上涨超过50%,NAND环比上涨超过90%
存储成本在手机BOM成本中的占比已升至20%以上,中低端机型接近30%对家电而言,智能家电芯片成本占比从约3%结构性抬升至5%—8%。
几个机构测算显示:铜、铝、钢、塑料四类核心原材料合计约占家电总成本的40%,而原材料占家电营业成本的比重约为80%(白电、厨电、小家电分别为83.4%、86.2%和68.2%)。
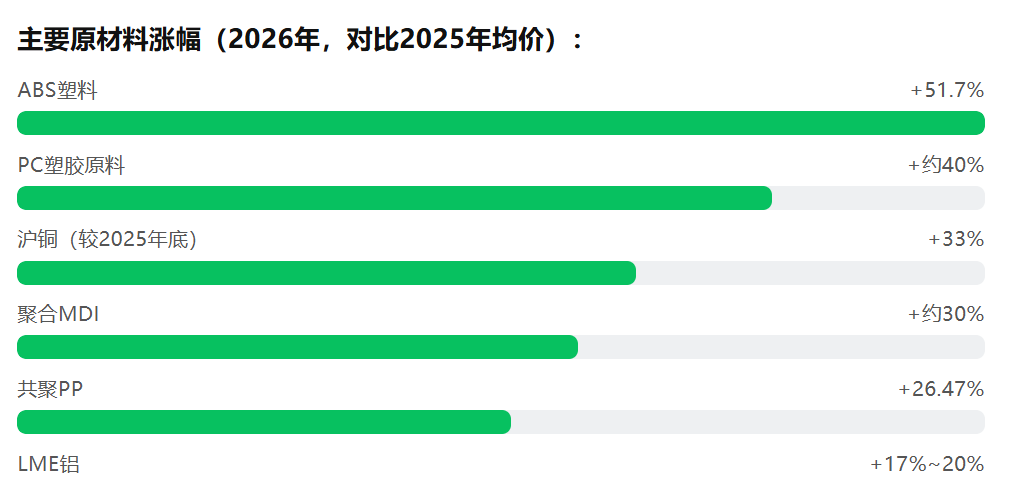
存储芯片为独立量级:DDR自2025年1月至2026年3月中旬上涨约10倍,NAND在2026年1月环比翻倍。不同来源对铜、塑料的基期口径存在差异,文中已标注。
2.5关键判断:这不是周期,是“跨界挤压”
把这几条线放在一起看,本轮涨价有一个前所未有的特征:它的根源不在家电行业内部,而在AI基建。数据中心扩建抢走了存储产能,抢走了铜(电缆、变压器、液冷),抢走了电力,也在抢功率器件。家电控制器企业发现自己不仅要和同行抢物料,还要和AI服务器厂商的供应链抢物料。
和而泰在财报里的那句话其实说得非常准确:“短期受AI基建挤压,上游产能缩减严重。”如果AI基建的资本开支不降温,这轮成本压力就不是“熬一年就过去”的周期,而是一个新的成本中枢。企业必须按“高成本是常态”来重做自己的商业模型。
三、下游:国补三年7000亿,补出了一剂“耐药性”
3.1上半年零售额4250亿元,同比下滑9.9%
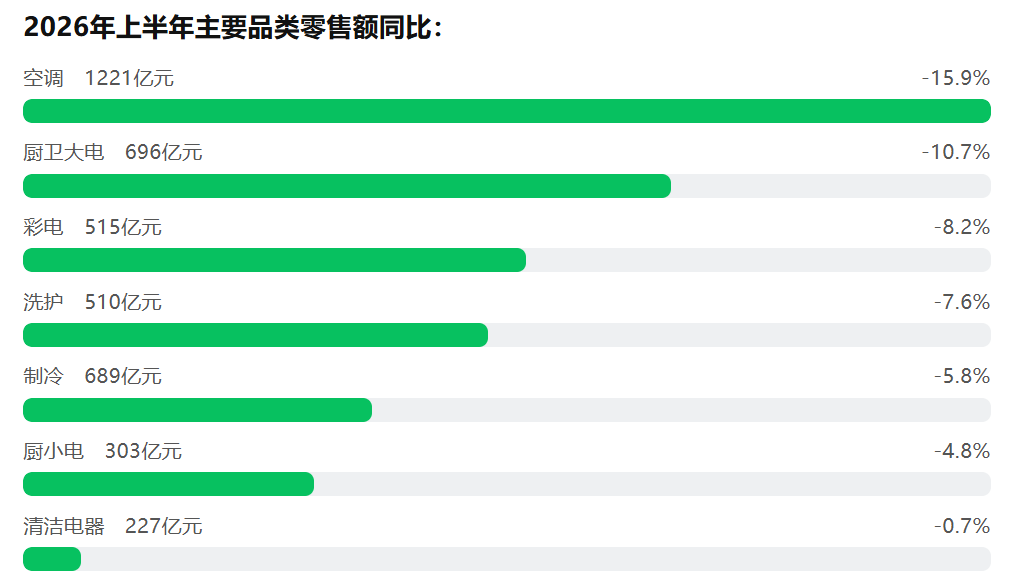
奥维云网数据显示,2026年上半年中国家电行业全品类(不含3C)零售额4250亿元,同比下滑9.9%——其中一季度下滑6.0%,二季度降幅扩大至12.4%。全年预测落在8332亿元、同比下滑6.7%。
2026年前8个月,国内家电零售额5477亿元,同比2025年前8个月减少9.7%。分品类看,拖累最重的恰恰是体量最大的两个:
3.2空调:史上“最惨冷年”
产业在线数据显示,2026冷年中国家用空调产量1.87亿台,同比下降10.9%;销量1.88亿台,同比下降10.9%;其中内销出货9829万台,同比下滑11.7%;出口8941万台,同比下降10.0%。
而上一个冷年,这个行业刚刚以2.1亿台的总销量刷新历史纪录。前三季度总销量1.50亿台,同比下降8.4%,且降幅逐季扩大:Q1同比-2.8%,Q2同比-9.3%,Q3同比-15.1%。9月单月内销出货约454万台,同比下降23.7%,创下本轮调整的单月最深跌幅。截至2026年6月底,家用空调行业总库存高达6995万台,同比增长7%;其中渠道库存5623万台,同比增长11%。
3.3三大引擎同时熄火
支撑空调内销的三个引擎,在2026年几乎同时降档:
第一,地产引擎失效。新房交付带来的配置需求是空调最大的内销基本盘,地产深度调整之下,这部分需求持续萎缩且不可逆。
第二,政策引擎透支。2024—2025年的以旧换新把未来两三年的换新需求提前释放。2026年以旧换新全年2500亿元资金全部下达,1—8月6类家电换新9145.8万台,但补贴标准从20%下调至15%、单件上限从2000元降至1500元,品类从12类收窄至6类。国庆假期家电以旧换新284.8万台、带动销售额123.4亿元——数字可观,但对增量需求的边际拉动已明显衰减。
第三,天气引擎失灵。“今年夏天不热”成了这几年空调企业汇报里出现频率最高的一句话。从三年的数据曲线看,国补的角色已经变了:2024年它是一剂猛药,2025年它变成常规药,2026年市场产生了“补贴疲劳”——补贴仍在投放,大盘却持续下行。
3.4唯一方向相反的曲线:出口
在整片下滑的数据里,出口是唯一的亮色。
1—9月家用电器出口金额累计804.09亿美元,同比增长9.4%
9月单月出口金额101.82亿美元,同比增长31.7%,出口量4.60亿台、同比增长25.4%
1—9月累计出口36.07亿台,同比增长7.4%金额增速高于数量增速,说明出口结构在向更高价值区间移动。
区域上,欧洲跃升为白电出口第一大增量市场(份额30.14%),北美回落至15.57%,东盟12.54%。
3.5剪刀差:上游涨、终端跌
最要命的是这个组合:
上游:铜、塑料、MDI、制冷剂全线高位(制冷剂R32维持6.5万元/吨高位)
终端:2026年三季度线上空调均价同比下降17.74%,冰箱-8.13%,洗衣机-10.57%一边是成本曲线往上,一边是售价曲线往下。中间那一段,就是控制器企业的利润。
四、夹心层的宿命:为什么受伤的总是控制器
4.1三层结构里的第二层
家电产业链的议价能力大致分三层:
上游资源层:铜、铝、石化、晶圆。寡头或紧缺,先款后货,价格随行就市
中游部件层:控制器、压缩机、电机。企业分散,同质化,可替代
下游品牌层:整机龙头。掌握终端定价、渠道与国补资源
在这个结构里,控制器企业有两个先天劣势:一是对上没有议价权。上游涨价时,它无法像整机厂那样通过规模集中采购压价,也无法快速切换材料——控制板上的MCU、功率器件一旦认证就换不了。
二是对下传导有滞后。拓邦在财报里明确写了:“部分原材料价格上涨,而成本向下游传导存在滞后。”和而泰同样提到“上游涨价传导滞后,成本压力未能完全向下游转嫁”。
更要命的是家电行业通行的年降机制——每年固定降价几个点,本来就是行业惯例。当上游涨、下游要求年降,中间的控制器企业只能自己消化。
4.2为保交付,必须押上现金流
上游元器件供应偏紧时,控制器企业面临的不只是成本问题,更是断供导致的交付违约风险——尤其面对国际大客户和汽车电子这类长周期项目。所以它们的选择是:把采购环节向前移。和而泰半年末原材料库存较年初增加约3.03亿元,甚至超过全部存货2.75亿元的净增量——库存结构明显向生产前端倾斜。
到三季度末,存货33.30亿元(较年初+32.32%)、预付款项14.01亿元(较年初+101.62%),经营性现金流净额同比下降124.70%。
朗科智能一季度末存货由2025年底的3.02亿元升至3.93亿元,增长约30%。这不是简单的囤货,而是一次供应链前置:用更高的资金占用,换取货源、成本与未来交付的确定性。但它是有代价的——和而泰前三季度计提存货跌价等资产减值损失6270万元,同比增长760%。一旦原材料价格回落,高价库存立刻变成报表上的亏损。
4.3汇率的第二刀
这一轮利润下滑里,汇率是仅次于原材料的原因。· 和而泰前三季度财务费用2.01亿元,2025年同期为-2899万元(汇兑收益),同比增长793.21%;剔除汇兑损益后归母净利润同比降幅从58.39%收窄至34.92%——汇兑因素贡献了超过四成的利润降幅
拓邦股份第三季度财务费用同比增长835.24%
朗特智能上半年产生汇兑损失约3860.20万元出海占比高本来是优势,在汇率波动加剧时就变成了风险敞口:和而泰2026年上半年国外收入占65.69%,拓邦国外收入占63.18%。
4.4一个必须说清楚的判断
控制器行业是家电产业链上最“诚实”的一环。它没有品牌溢价可以缓冲,没有资源禀赋可以对冲,它卖的本质上是一种能力——把确定性的东西做得更便宜、更可靠。当成本上行时,这个能力会被第一个检验;当需求下行时,这个能力会被第一个压价。所以这轮挤压并不是“经营不善”的结果,而是结构位置的必然。认清这一点,比讨论“什么时候回暖”重要得多。
五、分化已经开始:四条逃生通道
有意思的是,就在同一批财报里,分化已经非常明显。跑得动的公司,走的是四条不同的路。
5.1换赛道:把控制能力搬到高价值场景
汽车电子。和而泰上半年汽车电子智能控制器收入5.78亿元,同比增长39.27%,毛利率15.26%、同比提升0.56个百分点。更关键的是:公司上半年整体营收同比增加约2.35亿元,其中汽车电子增加约1.63亿元——贡献了约69.5%的新增收入。
这个数字的含义是:家电仍决定和而泰的收入基本盘,但汽车电子已经开始决定它的增长边际。AI数据中心电源。麦格米特是这条路上走得最远的。它与Vertiv等全球龙头合作,室外制冷控制、UPS电源设备控制器已批量出货,服务器CRPS电源产品部分已完成认证并送样测试;公司管理层明确表示电源业务增速显著高于其他板块,很快会成为第一大业务。
储能与新能源。拓邦的自主智能业务(云储云充等)前三季度收入5.86亿元,同比增长172.20%,完成从技术培育到规模出货的跨越,家储及工商储产品加快拓展欧洲、中东非及东南亚市场。
5.2换物种:从卖零件到卖整机
拓邦的“自主智能产品”、朗特智能的“智能产品”板块,本质上都是从乙方变甲方的尝试——不再只给品牌做配套,而是自己做品牌、做整机、做渠道。这条路更难,但它解决一个根本问题:控制器卖的是BOM成本加成,天花板肉眼可见;整机卖的是用户体验,天花板由品牌决定。
朗特智能的新型消费电子业务上半年收入同比激增279.09%至2.08亿元,成为抵消整体下滑的关键力量——虽然它同时也踩到了储能去库存的坑(储能产品收入下滑50.40%)。
5.3换场景:具身智能
拓邦前三季度具身智能相关收入同比增速超过7倍。这是一个从0到1的市场。人形机器人运动控制器要求毫秒级实时响应、多模态感知融合与阻抗控制,技术门槛远高于家电控制器,单价和毛利率也高得多。业内判断,这一赛道宜布局“已有工业伺服/运控功底+机器人客户联合开发”的厂商。
5.4换地域:从出口到全球交付
1—9月家电出口金额同比增长9.4%,是所有数据里最亮的一条。对企业而言,出海的形态也在变:不再是简单出口,而是东南亚建厂、并购欧洲细分品牌、拿欧美车厂与整机厂的二级认证,实现“全球化交付”。
这条路上,合规本身正在成为资产——欧盟机械法规SIL等级、中国工控等保2.0、美国能效新规,抬高了门槛,但也利好有认证体系的头部厂商。
六、技术:控制器的价值,正在从“执行”搬到“决策”
如果只靠涨价传导和降本,这个行业没有未来。真正的出路在技术——更准确地说,是控制器在价值链上的位置迁移。
6.1硬件层:国产替代给了第二个供应商
2026年,家电核心零部件国产化率持续走高:· 白电主控芯片国产化渗透率突破75%
国产MCU在中低端市场占有率预计突破60%,高端车规级约25%
国内头部制冷设备压缩机国产化配套率已达90%以上
直流无刷电机、直驱洗涤电机、新风风机电机全面实现国产化量产
典型案例:长虹自主研发基于RISC-V架构、40nm超低功耗工艺的智能控制MCU芯片,已装进冰箱、变频空调和洗衣机的控制板;2026年长虹与兆易创新成立联合实验室,搭载GD531芯片应用解决方案的家用空调整机成功下线。
功率器件方面,IGBT和SiC模块供应稳定性增强,成本下降约15%,为变频控制的大规模应用提供了硬件支撑。国产化的意义不只是便宜,而是控制器企业第一次有了“第二个供应商”——这在过去两年的缺芯潮里是无法想象的奢侈品。
6.2架构层:从硬件驱动到软硬协同
传统控制器是执行指令的硬件单元;新的控制器正在变成具备感知、决策、学习和协同能力的智能计算平台。
具体的技术迁移包括:
① 算力迁移。MCU从Cortex-M4向M7多核异构迁移。
② 智能下沉。AI推理模块、轻量化模型压缩、联邦学习参数下发逐步内置;预测性维护、动态调参、能效自优化从云端下沉到端侧。
③ 架构集中。工业侧PLC与伺服驱动、IO、网关多合一;消费端控制器兼容Matter、Thread、蓝牙、Wi-Fi多模通信,成为全屋智能的“场景触发器”。
④ 软件定义。OTA框架让控制器可以持续迭代功能,延长产品生命周期。
⑤ 集成提升。PCB集成度提高,单个控制器体积缩小约20%。
2026年上半年,搭载AI算法的动态温控系统出货量同比增长22%,该算法能根据用户习惯自动调节运行参数。
6.3需求层:AI家电把控制器推到了台前
2026年一季度,AI家电市场规模同比飙升近60%,销量突破3800万台;家电AI渗透率突破50%,彩电品类超过70%,全年预计达到65%以上。这是一个对控制器行业极其重要的信号。
过去,控制器是BOM表上的一个成本项,采购部门的核心KPI是让它每年便宜一点;现在,AI功能的差异很大程度上由控制器决定——能不能在本地跑动一个轻量模型,能不能做多模态感知,能不能支持OTA持续升级。
6.4三个技术投入的优先级
① 端侧AI能力。把推理能力放进控制板,让控制器具备本地决策与自学习能力。这是溢价来源。
② 能效算法。变频控制、动态调参、能量回收,在全球能效标准趋严(欧盟ERP指令更新、中国能效标识2.0)的背景下,能效算法本身就是可定价的。
③ 平台化与软件复用。一套硬件平台适配多品类、多客户,靠软件差异化——这是把研发费用率从成本变成资产的关键。
七、可预期的商业路径:三层利润池
如果说过去控制器行业只有一层利润——制造,那么未来它会分化成三层。
7.1第一层:制造(毛利率14%—20%)
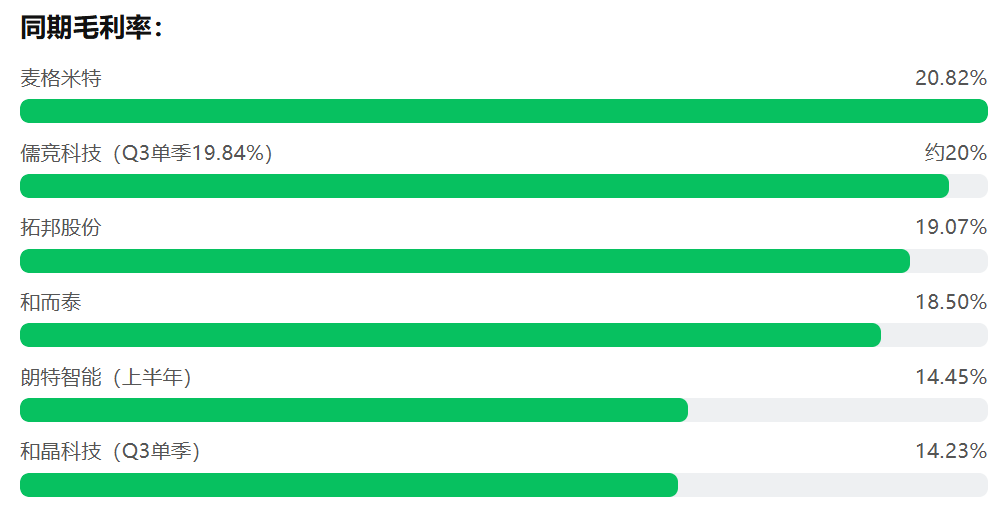
这是当前的主体。和而泰18.50%、拓邦19.07%、儒竞19.84%、麦格米特20.82%、和晶14.23%、朗特14.45%。这一层的钱来自效率:自动化、工艺优化、材料替代、规模采购、全球产能布局。
它仍然是基本盘,但它的天花板正在被上游和下游同时压低。这一层的竞争终局是出清——CR5从当前的35%—40%继续抬升,中小厂要么被整合,要么退到细分利基市场。
7.2第二层:方案(毛利率25%—35%)
卖的不只是那块板,而是:
变频控制算法与能效方案
AI温控、预测性维护、OTA平台
认证与合规服务(车规AUTOSAR/ISO 26262、工规SIL、能效认证)
与整机厂的联合开发(JDM)这一层的核心是把Know-how产品化。
它的毛利率显著高于制造,且客户切换成本高——一旦进入头部整机厂的联合开发体系,就形成了实质性的护城河。
7.3第三层:运营(尚未跑通)
设备预测性维护与远程运维服务
能效管理与碳资产服务
回收、再制造与二手设备翻新
数据增值服务
这一层目前在全球范围内都还没有成熟的规模化案例,但它是长期方向。谁先跑通,谁就从“零部件公司”变成“服务公司”,估值逻辑会整体切换。
7.4三个可验证的近期路径
路径一:绑定AI家电升级,做单台价值量的提升。AI渗透率从50%到65%,意味着同样的出货量,控制器单价有结构性上行空间。
路径二:切入AIDC与机器人,做高价值量场景。麦格米特的电源业务、拓邦具身智能收入增长7倍,都是这条路已经跑出数据的证据。
路径三:从零件到部件到模组。变频+连接+感知多合一,把单件价值量做上去,同时减少客户的装配环节。
八、七道坎:短期谁也绕不过去
即便路径清楚,未来两年仍有七道坎。
① 成本传导的时间差。长协锁价、现货采购、年降条款三者叠加,使涨价传导天然滞后1—2个季度。这是行业性的,不是个体能解决的,但可以通过合同条款设计部分对冲。
② 备货的赌注。不备货可能断供违约,备货则承担跌价风险。和而泰6270万元的减值损失就是代价。这需要纪律:设定备货上限、用期货套保、多源供应、与客户共担。
③ 汇率敞口。出海占比高的企业(和而泰65.69%、拓邦63.18%)在人民币波动加剧时首当其冲。远期锁汇、调整结算币种、海外本地产能,三者缺一不可。
④ 客户与品类集中度。和晶科技家电控制器占96.61%、国内销售占67.96%;儒竞暖通空调占71.68%。当某一品类被地产拖累时,绑定越深,受伤越重。
⑤ 新赛道的能力断层。车规级认证(AUTOSAR/ISO 26262)、工规SIL、功能安全软件栈,不是有控制器经验就能做的。认证周期长、前期投入大、试错成本高。
⑥ 研发投入的刚性。和而泰前三季度研发投入5.21亿元,2025年全年7.18亿元、同比增长16.07%、占主营业务收入6.87%。在利润下滑周期里,研发是最容易被削减、也最不该被削减的一项。
⑦ 中小厂的两难。没有规模就没有长协议价能力,没有议价能力就只能用现金换货源,用现金换货源就进一步恶化现金流——这是一个负反馈。
九、给国内控制器企业的八条建议
第一,把“成本传导”写进合同。原材料价格联动条款(铜价、存储价格触发调价机制)应当成为标准条款。这件事在行业上行期没人愿意谈,但在当前环境下是必须谈的。谈不下来的客户,要重新评估其价值。
第二,重新审视客户与品类结构。问自己一个问题:我的收入里,有多少来自被地产拖累的品类?有多少来自被国补透支的品类?如果一个企业70%以上的收入压在这两类上,那么它的困难不是周期性的,而是结构性的。
第三,用“技术降本”替代“采购降本”。采购降本已经到头了。真正的空间在材料替代(铝代铜的工程可行性再评估)、集成度提升(PCB集成、多合一)、国产芯片切换(白电主控国产化率已超75%,这是过去三年最大的红利)、以及算法替代硬件(用算法省掉传感器)。
第四,锁定一个非家电赛道,并做到营收占比20%以上。和而泰汽车电子贡献了69.5%的新增收入,这个数字说明了一切:副业做到一定比例,才能改变公司的增长性质。选赛道的标准是“单价高、认证深、软件占比大”——车载域控、储能与电驱、机器人运控、高端工控PLC/伺服,都优于通用家电控制器。
第五,从卖零件到卖模组、卖方案。单块控制板的价格战没有尽头,但“变频+连接+感知+算法”的模组有定价空间。这是从第一层利润池爬到第二层的最直接路径。
第六,供应链前置要有纪律。备货不是越多越好。设定敞口上限、用期货与长协组合、建立多源供应、与核心客户共担库存风险——这套机制在2026年是生存技能,不是加分项。
第七,做到汇率中性。远期锁汇、结算币种多元化、海外本地产能。
第八,把认证当资产来做。车规、工规、能效、碳足迹、数据合规——这些看起来是成本,实际上是准入证。欧盟机械法规、中国等保2.0、美国能效新规都在抬高门槛,门槛越高,有体系的企业越值钱。
十、判断
第一,这一轮挤压是结构性的,不是周期性的。根源是AI基建对上游产能的持续虹吸(存储、铜、电力、功率器件),只要AI资本开支不降温,高成本就是新常态。企业必须按“高成本是常态”重做商业模型,而不是等一轮降价。
第二,行业会完成一次出清,而且会很快。CR5从35%—40%抬升的过程,本质上就是中小厂退出的过程。这一轮的特殊性在于,出清的驱动力不是需求,而是现金流——谁能扛住备货对现金流的占用,谁就能活到整合期。
第三,最有价值的信号不是利润,是收入结构。看一家控制器公司,不看它今年赚了多少,而看它的新增收入来自哪里。和而泰新增收入的69.5%来自汽车电子,麦格米特的增长几乎全部来自电源,拓邦具身智能收入增长7倍——这些数字比净利润更能说明未来。
第四,AI是这一行业十年来最大的一次价值重估机会。AI家电渗透率突破50%、控制器从执行单元变成决策单元,意味着这个行业第一次有了“不靠便宜也能赢”的可能。谁能把端侧AI能力做成标准化平台,谁就能从年降的循环里跳出来。
第五,也是最现实的一条:2027年不会比2026年轻松。国补是否延续仍是未知数,地产链尚未见底,铜价在11万元/吨高位。对控制器企业来说,“等”不是消极的。在下行周期里把成本结构、客户结构、技术结构理顺,等到上行周期来的时候,你才有资格谈增长。