2026 年 7 月 8 日,ADI 宣布 Control4 X4 与可选的 Control4 Connect 服务在全球铺开——覆盖美国、加拿大、EMEA、亚太与拉美。
新界面、新主页、Routines 与 Widgets 两项“让业主自己动手”的功能,以及一个按年付费的服务框架。这条新闻本身并不惊人。
真正值得注意的是发出它的主体:ADI Global Distribution。一家批发分销商。而 Control4 的前四次身份,分别是:犹他州的创业公司(2003)、纳斯达克上市公司(2013,代码 CTRL)、Snap One 的旗舰品牌(2019—2024)、Resideo 旗下 ADI 分部的核心资产(2024—2026)。
2026 年 8 月,ADI 完成分拆,以 ADIG 为代码在纽交所独立上市,Control4 成为这家新公司的旗舰自动化品牌。Control4 在中国智能家居行业里有一个更朴素的称呼——“做全屋智能的那个美国牌子”。
2010 年前后,它通过总代理体系进入中国,把 ZigBee 这个词第一次带进了中国市场,也把“先培训、后授权”的准入机制一并带了进来。此后十余年,中国第一批真正意义上的全屋智能认证编程人员,很多人是从这套体系里走出来的。
它从来没有赢下智能家居——这个市场最终被亚马逊、谷歌、苹果和小米这类消费级平台拿走了绝大部分用户。但它做成了一件更难的事:在仍然愿意为“集成”付费的那部分市场里,把产品、分销和软件整合成一条别人绕不开的供应链。
这恰恰是国内智能家居企业当下最需要理解的一种活法。
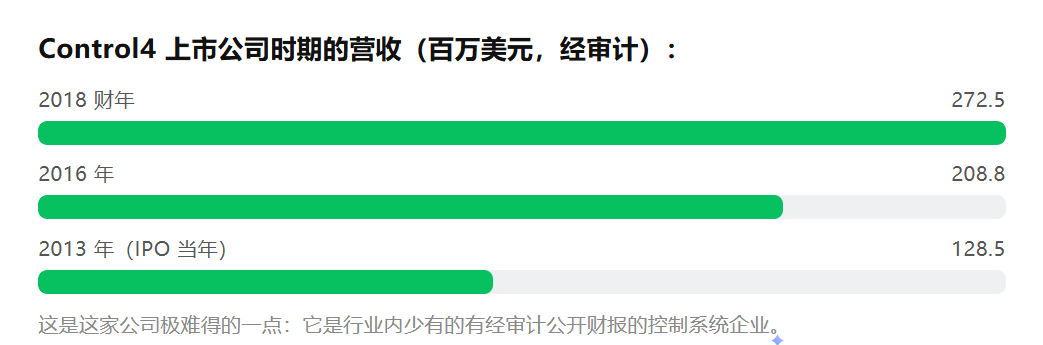
这是这家公司极难得的一点:它是行业内少有的有经审计公开财报的控制系统企业。
一、起点:把豪宅专属的东西,做成标准化产品
三位创始人与一个明确的目标
2003 年,Eric Smith、Will West 与 Mark Morgan 在犹他州盐湖城创立 Control4。三人的背景决定了公司的起点不低:Smith 与 West 此前创立过 PHAST——一套早期家庭控制系统,1997 年被 AMX 收购;还做过 STSN,一家面向酒店业提供互联网服务的公司。
他们不是第一次进入这个行业,而是第二次。Control4 的自我定位非常清晰:把原本只属于超豪华住宅的家庭自动化,通过标准化、可依赖的产品交付出去。
2004 年,公司在 CEDIA Expo 首次亮相;2005 年 4 月 29 日,首批产品正式出货——包括媒体控制器、无线调光器、无线开关、触摸屏、无线触点/继电器扩展器、16 区音频矩阵交换机与遥控器。
一个容易被忽略的“第一”
在这批产品里,藏着一个行业性的第一:Control4 是首家出货基于 802.15.4 标准(即 Zigbee)无线产品的公司。请注意这个时间点——2005 年。那时国内智能家居行业还在用电力载波和单向射频,主流方案停留在楼宇对讲与弱电系统的水平。
选择 Zigbee 的意义不只是技术先进,而是它把“要不要装智能家居”这个决策,与“装修时有没有预埋线缆”解耦了。交付速度和系统造价因此出现数量级的优势——这是 Control4 在随后十年里能够迅速铺开商业网络的技术根因。
资本与上市
IPO 之前,Control4 的投资方包括 Foundation Capital、Thomas Weisel Venture Partners、Signal Peak Ventures、Frazier Technology Ventures,以及思科系统(Cisco Systems)。2011 年 9 月,Martin Plaehn 接替长期担任 CEO 的 Will West 出任 CEO,West 转任首席战略官。两年后,2013 年 8 月 2 日,Control4 在纳斯达克上市,代码 CTRL。
二、技术创新:五个台阶,一条“兼容”主线
如果说大多数智能家居企业的技术主线是“做出一个更好的单品”,那么 Control4 的主线只有两个字:兼容。
第一阶:无线先行(2005)
首家出货 ZigBee 无线产品,后续演进到 ZigBee Pro。这一步解决了安装门槛问题。
第二阶:驱动库与自动发现(2005—2015)
Control4 真正的护城河不是主机,是驱动(Driver)。第三方设备要接入 Control4 系统,需要一个描述其控制逻辑的驱动程序。
二十年间,这个官方驱动数据库积累到 14,500 个以上认证驱动,可互操作的第三方产品超过 25,000 种——涵盖 Amazon Alexa 设备、Google Nest 温控器、Spotify、Netflix、Sonos、Apple TV,以及索尼、Sub-Zero、Roku、LG、三星、Bose、Denon、Honeywell、Yale、Lutron 等品牌。配套的 SDDP(简单设备发现协议)让设备接入网络后可被自动识别,把集成商的调试时间压下来。
第三阶:操作系统换代(2019)
2019 年 5 月 23 日,Control4 发布 Smart Home OS 3,取代服役多年的 OS 2。这是一次彻底的界面重构——从旧的圆形图标排布,改为可自定义图标位置与顺序,同时统一了触摸屏与移动端的体验。
第四阶:主机换代与色彩控制(2022)
EA 系列之后,Control4 推出 CORE 系列主机(CORE 1 / 3 / 5),配合 OS 3.3.0:
更新的多核处理器、4K HDMI 输出、更高品质的 DAC、比 EA 系列更多的独立流媒体音频分区
散热片机箱实现无风扇静音运行,CORE 1 与 CORE 3 支持 AC 或 PoE+ 供电
I/O 覆盖 IR、串口、IP、触点、继电器、Zigbee,CORE 3 与 CORE 5 另配 Z-Wave 天线
内置 OvrC Pro——网络监控、远程连接与高级故障排查
OS 3.3.0 原生加入色彩控制(Color Wheel、Color Agent),支持可调白光与变色 LED,并可按心情、活动或时段自动切换场景,官方明确把它与昼夜节律健康挂钩。
第五阶:界面与服务分层(2026)
2026 年 7 月的 Control4 X4 与 Control4 Connect,是这条主线的最新一段:
X4
全新界面、更快导航、重做的主屏;新增 Routines 与 Widgets,让业主能自己完成日常调整,不必再叫集成商上门
Connect
可选的服务框架,负责安全补丁、软件更新与兼容性维护,支撑远程访问、系统洞察、Intercom Anywhere 与 Alexa / Siri / Google Assistant 语音控制;高级档追加 Apple Music、AirPlay 2、HomeKit 等苹果生态集成请注意 X4 的设计意图——它不是为了让业主玩得更爽,而是为了减少服务呼叫,把集成商释放到高价值的系统设计与高级配置上。
把自动化先用在降低交付成本上,而不是先用在营销话术上,这才是 AI 在这个行业落地的正确顺序。
三、发展史:五个阶段,四次易主
五个阶段
无线破局(2003—2012) ZigBee 首发,建立集成商网络
公众公司(2013—2019) 纳斯达克上市,营收稳步增长
渠道整合(2019—2021) 与 SnapAV 合并,形成 Snap One
分销帝国(2021—2024) Snap One 上市,后被 Resideo 收购
独立新生(2025—) ADI 分拆,纽交所独立上市
易主一:2019 年,SnapAV 以约 6.8 亿美元私有化
2019 年 5 月 9 日,SnapAV 宣布以每股 23.91 美元全现金收购 Control4,总对价约 6.8 亿美元,较前一交易日收盘价溢价约 40%。交易于 8 月 1 日完成。这两家公司几乎不竞争:Control4 卖控制系统,SnapAV 卖支架、线缆、网络与音响——但两家卖给同一批集成商。
合并后的公司拥有 1,200 多名员工。这笔交易的战略逻辑值得逐字引用当年的分析:两家面对同一个问题——亚马逊、谷歌、苹果正以极低价格把语音助手和智能插座推向大众市场,让专业安装系统显得昂贵。合并的答案是彻底拥有专业渠道(产品 + 分销 + 软件),而不是去消费级货架上竞争。
易主二:2021 年,Snap One 重新上市
合并后的实体更名为 Snap One,2021 年 7 月 28 日在纳斯达克挂牌(SNPO),IPO 规模约 2.493 亿美元,发行价 18 美元,首日收于 16.55 美元。当时公司披露的几个数字很有价值:营收规模约 10 亿美元,年研发投入约 5,000 万美元,员工 1,300 人,全员持股。
易主三:2024 年,Resideo 以 14 亿美元收购 Snap One
2024 年 6 月 14 日,Resideo Technologies 以 14 亿美元(每股 10.75 美元,含净债务)完成对 Snap One 的全现金收购,Control4 并入其 ADI Global Distribution 分部。Resideo 给出的目标是到 2027 年实现约 7,500 万美元的年度成本协同。
但同一年也暴露了压力:2023 年 Snap One 经历两轮裁员,销售额下滑 8.3%;2023 年 5 月,Control4 迁入犹他州 Lehi 的新联合总部与创新中心。
易主四:2025—2026 年,ADI 分拆独立
2025 年 7 月 30 日,Resideo 宣布计划将 ADI Global Distribution 以免税分拆的方式剥离为独立上市公司。
2026 年 8 月,ADI 以 ADIG 为代码在纽交所独立上市。二十三年里,Control4 从创业公司走到纳斯达克,被私有化,再上市,再被收购,再被分拆——但它始终在同一个位置上:专业渠道的控制系统供应商。
四、产品特性:主机、界面、服务三层结构
规模数字(官方口径)
100 多个国家有 Control4 安装
50 万个以上家庭在运行 Control4 系统
约 6,000 家授权集成商
14,500 个以上官方认证驱动
可互操作第三方产品 25,000 种以上
全球协同的联网设备超过 1,500 万台
三层产品结构
主机层
从 EA 系列到 CORE 1/3/5,是系统的计算与 I/O 中枢。2026 年 CEDIA 上 ADI 又发布新一代 Control4 T5 墙面触摸屏,采用磁吸边框、数分钟即可安装,同时兼容美标与欧标底盒,明确兼顾新建与改造
界面层
一个 App 统一手机、平板、触摸屏、墙装键盘与遥控器;OS 3 之后统一体验,X4 之后进一步重做视觉语言
服务层
从 4Sight 订阅(远程访问、Intercom Anywhere、语音集成、系统告警),演进到 Control4 Connect 的分层服务框架。
一条被低估的产品线:OvrC
OvrC 来自 SnapAV 体系,是一个远程监控与管理平台,后被植入 CORE 主机(OvrC Pro),并在 2026 年继续扩展到 Wi-Fi 优化、邻近视图等智能工具。
它的商业意义是:把售后从成本项变成收入项。集成商可以通过 OvrC 远程发现并解决大部分问题,把一次上门变成一次远程处理——这直接改变了集成商的成本结构,也成了 Control4 平台黏性的重要来源。
五、全球化:六个办公室,一张分销网
全球布局
Control4 总部位于美国犹他州(2003—2023 在 Draper,2023 年 5 月迁入 Lehi 的创新中心),在全球设有六处办公室:美国犹他、英国奥尔德姆、澳大利亚墨尔本、中国上海、印度班加罗尔、塞尔维亚贝尔格莱德。
并入 ADI 之后,它获得的是一张更庞大的网络:10 万家以上客户、50 万种以上产品、1,000 多个分销品牌、200 多个全球仓储网点,以及 Control4、WattBox、OvrC、Triad、Araknis、Luma 等自有品牌。
中国:一场长达十余年的本土化实验
Control4 在中国走了两个阶段,两个阶段都值得国内企业复盘。第一阶段(2010—2013):把 ZigBee 与认证体系一起带进来。2010 年前后,Control4 通过总代理进入中国——那时候国内市场几乎没人知道 ZigBee 是什么。
代理方同步引进了美国的培训模型,建立起实操型认证培训体系,并采用“通过实操认证考试才允许经营相关产品”的准入机制。几年之间,这套体系培养出数千名认证编程人员与专业售前人员,发展出一百多家认证经销商与合作伙伴。
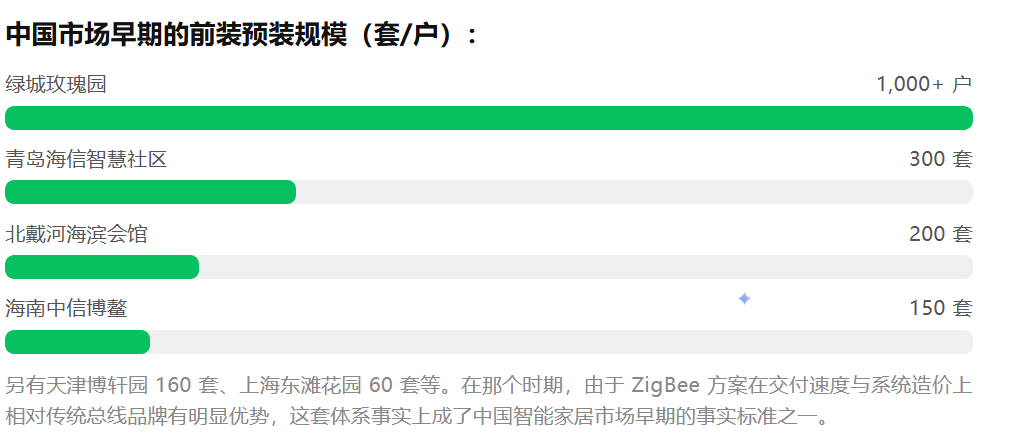
第二阶段(2014—2018):一次代价高昂的水土不服。从 2014 年起,问题开始暴露:ZigBee 在中国的钢筋混凝土建筑结构中信号弱、稳定性差、客户体验不佳、售后频繁。代理方的应对,是推出一套基于 TCP/IP 协议、由十余个系统模块组成的全新架构,把智能平台、千兆网络与多个子系统重新组织了一遍。本质上,是用一次架构重构,去补一次协议选型的课。
另一个参照:土耳其
Control4 在土耳其自 2005 年起由 aSAY VAD 连续代理至今,二十年间交付 5,000 多个住宅、商业、酒店与游艇项目,在 15 个省有 52 家授权经销商,并在伊斯坦布尔与伊兹密尔设有体验展厅。
六、商业模式与财务:难得的一组审计数字
一组难得的确数
智能家居控制系统这个行当里,绝大多数头部企业都是家族私有公司,财务从不对外披露,外界只能依赖第三方估算,口径差异动辄以倍数计。Control4 不同——它在 2013 至 2019 年是纳斯达克上市公司,有经审计的公开营收:2013 年 1.285 亿美元、2016 年 2.088 亿美元、2018 财年 2.725 亿美元。六年时间,营收翻倍以上。
增长动力主要来自两个方向:向商业应用(酒店、办公室等轻商业场景)扩展,以及全球认证经销商与分销网络的扩张。
交易层面的数字
SnapAV 收购 Control4 2019 年 5 月宣布 / 8 月完成,约 6.8 亿美元(每股 23.91 美元,溢价约 40%)
Snap One IPO 2021 年 7 月,约 2.493 亿美元(发行价 18 美元)
Resideo 收购 Snap One 2024 年 6 月完成,14 亿美元(每股 10.75 美元,含净债务)
ADI 分拆上市 2026 年 8 月,纽交所 ADIG从 6.8 亿到 14 亿,五年间这笔资产在资本层面的估值翻了一倍——但它从未在消费级市场赢过。
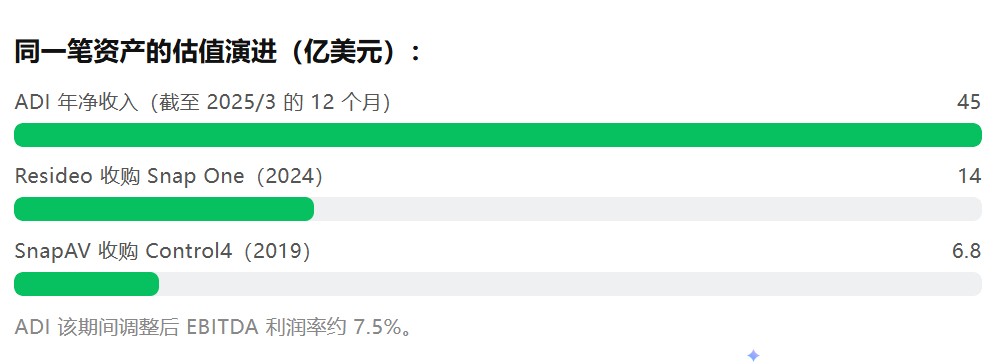
7.5% 这个数字,比 45 亿更值得思考
它说明:分销与集成供应链的生意,本质上是低毛利、高周转、靠规模与服务深度取胜的生意。它不产生科技行业那种 60% 的毛利,但它极难被颠覆——因为你无法用一款爆品去替代一张覆盖 200 多个仓储网点、10 万家客户的服务网络。
三个商业模式支点
只做集成商渠道
Control4 从不以“货架上的盒子”形式销售,全部通过授权集成商交付
把兼容性做成资产
14,500 个驱动与 25,000 种可互操作产品,是二十年积累的复利
用订阅把一次性交付变成长期关系
从4Sight 到 Control4 Connect,且明确设计为“为集成商创造经常性收入机会”
七、内卷之下:给国内智能家居企业的八条建议
国内市场的现状是:中端项目普遍陷入价格绞杀,付款账期从三年前的 30 天拉长到 60—90 天;而头部高端项目对智能化的预算不减反增,对服务深度的要求显著提高。行业已经从增量驱动转向存量与改造驱动,最突出的共性压力是“获客难、交付乱、售后重、利润薄”四重叠加。而症结不在市场本身,在于同质化低价竞标、厂家标准不统一、服务价值难被看见这三股合力。
第一条:不要去赢那个你赢不了的市场
消费级单品市场由平台型公司用生态、流量与补贴定价,这个战场既不需要、也不会等待一家做系统集成的企业。国内企业在消费级单品上打价格战,本质上是在用自己最薄的一环去撞别人最厚的一环。先回答一个问题:你的客户是不是那群愿意付安装费与服务费的人?如果是,就把这块市场的供应链做深;如果不是,就要想清楚靠什么活下去。
第二条:把兼容性从“功能清单”升级为“资产台账”
Control4 的 14,500 个驱动不是营销素材,是二十年复利的工程资产。国内企业习惯宣传“已接入 XXX 个品牌”,却很少沉淀可复用、可继承、可测试的驱动与中间件。建议把“经我们验证并沉淀为可复用组件的第三方设备数”设为一项年度经营指标。
第三条:订阅制必须明确“谁受益”,否则必然反噬
Control4 Connect 的设计有两点值得抄:一是它卖的是“系统持续安全与更新”这种业主真实需要的确定性;二是它明确为集成商创造经常性收入。国内企业做订阅,如果只是把云存储和远程控制拆出来收费,迟早被用户识破。
第四条:把用户能自己做的事,还给用户
X4 的 Routines 与 Widgets,官方表述就是“减少服务呼叫”。国内企业往往反过来——把更多设置锁在工程师手里,以为这能增加黏性,实际是把自己的人力绑死在售后上。每减少一次上门,就是一次毛利改善。
第五条:把远程运维做成利润中心
OvrC 是这条建议的直接答案。远程监控、故障预判、批量固件更新,把“被动上门”变成“主动发现”。建议国内企业把“远程可解决率”作为一项核心运营指标——它同时决定了成本、口碑和可承接的项目数量。
第六条:警惕资本节奏打断产品节奏
Control4 二十三年四次易主,其间 2023 年经历两轮裁员、销售额下滑 8.3%。这不是否定并购,而是指出一个代价:每一次控制权变更,都会重置一次产品优先级。国内企业在引入资本或寻求并购时,应当把“核心平台连续性”写进条款,而不是只谈估值。
第七条:协议选型必须适配本地建筑环境
ZigBee 早期在中国钢筋混凝土结构中信号弱、稳定性差,这是国内一批早期集成商用数年时间和大量售后成本换来的结论。国内企业在选协议时,最常见的错误是照搬海外评测结论或厂商标称值。建议建立一套以本地真实户型(剪力墙、承重墙、金属吊顶、地暖屏蔽层)为样本的信号实测规范,把实测结果写进方案设计标准,而不是写进宣传页。
第八条:渠道资产是唯一不能被价格战夺走的东西
Control4 全球有约 6,000 家授权集成商,其早期在中国建立的那套体系也培养出数千名认证编程人员与一百多家认证经销商。这些不是渠道政策能一夜建立的,是培训、认证、项目陪跑堆出来的。当价格战来临时,产品毛利会被打掉,但“有多少人学会了用你的系统”不会。
八、判断:赢不了货架,就去赢供应链
Control4 从未战胜亚马逊、谷歌、苹果。它的选择是:不去消费级货架上竞争,转而守住“仍然愿意为集成付费”的那部分市场,并把这块市场的供应链做深——产品、分销、软件三件事一起做。二十三年里它四次易主,身份从创业公司变成纳斯达克上市公司、私有化品牌、分销帝国的核心资产、再独立的上市公司,但位置始终没变:专业渠道的控制系统供应商。
九、行动清单:厂家、代理集成商该做什么
上面八条是原则,这一节把它翻译成三类角色的具体动作。品牌厂家:先守住价盘,再谈增长。
第一,把价格体系当成产品的一部分来管理。内卷最先崩掉的不是毛利,是价盘。同一款产品在工程、零售、电商之间串货,代理商就会陷入“卖得越多亏得越多”,最终集体转向低价竞标。建议把返利与价格合规直接绑定,对恶意乱价设明确的断供条款——保护代理商的毛利,就是保护你自己的渠道资产。
第二,用产品分层做渠道隔离。工程、零售、电商走不同型号或不同配置,让“比价”这件事在物理上不成立,而不是靠代理商自觉。Control4 从不以“货架上的盒子”形式销售,靠的就是这套物理隔离。
第三,把兼容性沉淀为可考核的经营指标。建议把“经我们验证并沉淀为可复用组件的第三方设备数”设为年度指标,与研发 KPI 挂钩,而不是停留在宣传页上的一句“已接入 XXX 个品牌”。
第四,让代理商分享服务收益。订阅制如果只是厂家自己的经常性收入,代理商不会有动力去推。把远程运维、续保、订阅续费的分成比例写进渠道政策,服务才有落地的可能。
渠道代理商:从“搬货”转向“交付”
这是本轮内卷中受冲击最大的一环,也是转型空间最大的一环。
第一,明确你的价值不再是囤货与账期。电商与厂家直供给不了的是方案设计、安装调试与售后响应。把公司定位从“经销商”改成“交付服务商”,是这一步能否走通的前提。
第二,建立项目经理制,把“一次做对率”做成核心指标。交付环节的返工与扯皮,是吞噬代理商利润的黑洞。建议按项目核算,三个节点必须有书面确认:开工前的智能预交底、封槽前的点位复核、隐蔽工程验收。
第三,把存量客户做成年度收入。装机是一次性的,但系统是长在客户家里十年的。把巡检、固件升级、场景调整打包成年度服务包,既稳住毛利,也守住客户不被同行撬走。
第四,选上游看三件事,不看政策看行为。一看产品迭代是否连续——是稳定演进,还是频繁停产换系列;二看价格体系是否稳定——新品上市是否立刻背刺老代理;三看厂家是否直营抢单。这三条比返点高低重要得多。不是每一家公司都必须去争夺最大众的那个市场。
在一个足够大、足够稳定、且客户愿意为专业服务付费的细分市场里,把供应链做深,同样是一门持久的生意。