如果只看 2026 年 8 月赛万特(Savant)在 CEDIA Expo 前的那场发布会,你会以为这是一家能源公司。
新发布的 Savant Smart Panel 是一台智能配电箱,能实时显示家庭每一条支路的用电,并决定此刻该用电网的电、光伏的电、发电机的电,还是电池里的电;Savant Power Storage G2 是新一代家用储能,带 UL9540A 防火认证、可户外安装的加热机柜,以及能把储能机组变成“双变换在线式 UPS”的新软件;SavantOS 12 统合了全部软件平台,并为订阅制的 Savant AI 铺路。
但如果把时间拨回 2005 年,这家公司在马萨诸塞州海恩尼斯成立时,做的是一件完全不同性质的事:用一台苹果设备,控制豪宅里的灯、音乐和窗帘。
二十一年间,赛万特至少三次改写了自己的行业归属——从“控制系统公司”到“智能照明公司”(2020 年收购 GE 照明),再到“智能家居与电力公司”(2021 年收购 Racepoint Energy 并更名 Savant Power)。
一、起点:用一块 iPad,干掉了整个行业的触摸屏
2005 年,Robert Madonna 与 Jim Carroll 联合创立赛万特。创始团队有电信工程师背景,这决定了它对“系统”的理解不同于传统家电厂商。真正让赛万特在行业中立住的标志性事件,发生在 2010 年的经销商大会上。当时整个定制安装行业的标配是墙装触摸屏——一块嵌在墙里、价格昂贵、操作逻辑自成体系的专用面板。这既是产品,也是集成商的重要利润来源。
Madonna 在台上讲了一句话,等于宣判了自己公司产品的死刑:“我不认为我们这个行业的传统触摸屏还能竞争下去,包括我们自己的。”他的替代方案是 iPad。这个决策的洞察在于:高端客户愿意为复杂的系统付费,但不愿意为陌生的操作仪式付费。iPad 带来的滑动、菜单、图标,是用户已经熟悉的肌肉记忆。把交互成本降为零,客户才会把注意力放在“这个家能做什么”,而不是“这个面板该怎么按”。
这是赛万特方法论的雏形:让命令变得平常,哪怕它背后的设备极其复杂。赛万特早期深度绑定 Apple 生态——基于 iOS 平台开发控制系统,中国官网至今仍写着“推出基于 Apple 平台的自动化控制系统”。
这给它带来了品牌调性与交互一致性,也带来一个长期隐患:配置软件 Blueprint 长期只支持 Mac 环境,直到 2026 年的丹佛预览会上才宣布将推出浏览器版本、向 Windows 开放。
二、技术创新:四个台阶,一条主线
如果梳理赛万特二十一年的技术路径,会发现一条清晰的主线:它不断把“控制的对象”往家庭基础设施的更深处推。
第一阶:从面板到终端(2010 年前后)
用 iOS 设备替代专用触摸屏。技术难度不高,但意义在于确立了“交互层不赚钱,价值在后面”的定价哲学。
第二阶:从开关到光源(2018—2022)
照明控制原本止步于“调光”——控制电流大小。赛万特把触角伸向了光本身的颜色与节律:
Savant 无线彩照明:全彩、色温可调,场景氛围一键启动;
Savant 日光模式:模拟自然光在一天中的色温与强度变化,让室内光环境跟随人体昼夜节律。
这一步的意义在于:它不再卖“控制”,而是卖“结果”——睡眠质量、情绪、舒适度。控制只是手段。2020 年收购 GE 照明之后,这条线从控制层彻底打通到了光源层与零售层。
第三阶:从分散到统一(2021—2026)
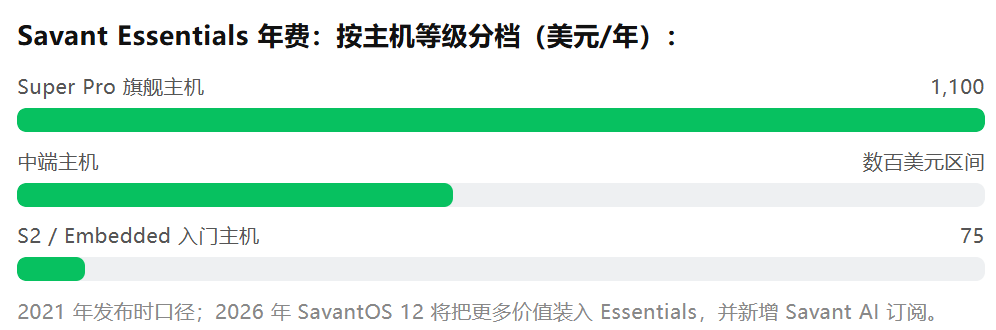
2021 年底,赛万特推出订阅制服务 Savant Essentials,把软件更新、新设备集成、配置备份与恢复,打包成按年付费的产品。
其发布时的定价区间从入门主机的每年 75 美元,到旗舰主机的每年 1,100 美元——差价近 15 倍,本质上是在给“系统规模”定价。
2026 年秋,SavantOS 12 将把公司全部软件统一到单一平台,并引入会话式交互的 Savant AI。更值得关注的是丹佛预览会透露的另一件事:AI 首先服务的是集成商,不是业主。
其展示的场景是:工程师用自然语言描述设备清单(“两台 Sonos、三台索尼电视、一台赛万特主机”),软件自动帮助组装系统配置。用赛万特官方的说法,目标是让集成商“节省时间、降低复杂度、提高盈利能力”。这是一次极其清醒的判断——智能家居行业最稀缺的不是算力,是合格的交付人力。
第四阶:从设备到配电箱(2021—2026)
这是赛万特最激进的一步。2021 年 7 月,赛万特收购 Racepoint Energy 并更名 Savant Power。这家公司的核心产品,是一组可以直接塞进标准配电箱的模块——适配 QO、Eaton CH 以及一英寸规格的各类 load center,对每一条支路进行单独的监测与控制。请注意这个设计的克制之处:它不是要更换配电箱,而是要住进已有的配电箱。可控之后才有“优先级”。
配储能之后,一个家庭面对的可能是一道简单的算术题:20kWh 的电池,带 2kW 的平均负载理论上能撑 10 小时,带 5kW 就只有 4 小时。电池买的是容量,而控制买的是时间。2025 年 8 月,赛万特通过 SavantOS 11.1 与 Virtual Peaker 的合作,把这套家庭电池接入虚拟电厂(VPP):参与的家庭电池可以在电网高峰时响应调度、反向送电。
其公布的案例是美国佛蒙特州 Green Mountain Power 的项目,符合条件的业主可获得最高 10,500 美元的补贴。到这里,赛万特完成了一次性质转变:它卖的不再是“舒适”,而是“确定性”——停电时冰箱和泳池谁先用电,由系统按业主设定的优先级决定。
三、发展史:五个阶段,四个转折
五个阶段
定义交互(2005—2013) iOS 原生控制,打入北美豪宅与游艇市场
资本化扩张(2014—2017) KKR 入股,试水零售,遭遇挫败后回撤
双品牌双渠道(2020—2021) 收购 GE 照明,专业渠道 + 零售渠道并行
能源化转型(2021—2025) Racepoint → Savant Power,POMCube,VPP
AI 与平台化(2026—) SavantOS 12、Savant AI 订阅制。
转折一:2014 年,KKR 的 9,000 万美元
2014 年 9 月,KKR 关联基金与 Madonna 本人向赛万特投资 9,000 万美元,KKR 取得约 35% 的少数股权。这是赛万特唯一一轮公开的外部大额融资。资本进入的直接后果,是扩张冲动。
转折二:2016—2017,一次代价高昂的“零售化”尝试
2015 年前后,赛万特聘请 William Lynch 出任 CEO,推出面向零售渠道的遥控器产品,试图把专业安装的系统,变成货架上能直接买走的消费品。这条路没有走通:
2016 年 9 月 Madonna 回归 CEO 职位
2017 年 1 月 行业媒体 CE Pro 报道裁员,公司重申对定制安装渠道的承诺
2017 年 6 月 赛万特支持库发布通知,停产 1.x 系列的 Remote、Host 与 Blaster 产品从押注零售到全线撤退,前后不到两年。
这里有一个值得所有中国厂商铭记的结论:降低购买门槛,并不能消除安装、支持与长期维护所需的工作量。当产品被卖给了没有集成商兜底的客户,所有的复杂性都会以售后成本的形式,回到品牌自己身上。这次失败反而明确了赛万特此后十年的战略基座:只做集成商生意。
转折三:2020 年,2.5 亿美元买下爱迪生的灯泡
2020 年 5 月 27 日,赛万特宣布收购 GE 照明——通用电气最后一块面向消费者的业务,也是爱迪生亲手创立的灯泡业务的直系传承。
交易金额 双方未披露,《华尔街日报》援引消息源报道约为 2.5 亿美元
员工 俄亥俄州东克利夫兰 Nela Park 园区约 700 名员工转入
品牌 赛万特获得 GE 品牌长期授权,GE 照明更名为“GE Lighting, a Savant company”
产品线 约 6,000 个 SKU,以及面向 DIY 市场的 C by GE(后更名 Cync)智能照明系列这笔交易的结构意义远大于金额意义。
赛万特由此同时拥有了两种完全不同的“购买习惯”——业主可以在零售店买一只 GE 的灯泡,也可以通过授权集成商交付一整套赛万特全屋系统。
两个客户可能永远不会相遇,但他们属于同一个公司家族。此后,GE 品牌成为赛万特下沉的通道:2026 年推出的 GE Proseo 系列,明确定位为“既可作为全屋智能平台,也可作为独立解决方案,适配豪华、中端和入门级住宅”,其中一款双功能主机,“既是灯光开关,也是智能家居主机”。
转折四:2021—2023,把家变成一座微型电厂
2021 年 7 月 20 日 收购 Racepoint Energy(2015 年由 Madonna 本人创立于马萨诸塞州 Osterville),更名 Savant Power。公开记录显示该公司已提交 39 项专利,核心方向为智能配电盘、自动化电力与储能韧性
2023 年 5 月 23 日 收购加州 Dublin 的储能系统制造商 POMCube
2025 年 8 月 SavantOS 11.1 + Virtual Peaker,接入虚拟电厂
2026 年 8 月 20 日 发布 Savant Smart Panel 与 Savant Power Storage G2至此,赛万特完成了对“家庭五大支柱”的全覆盖:气候、照明、娱乐、安全、能源。
四、产品特性:三层结构,一套订阅
一个 App,五根支柱
赛万特官方将其系统定义为统一控制气候、照明、娱乐、安全与能源五大领域。其公开披露的两个规模数字值得留意:
超过 200 万个家庭在使用其产品
系统可连接近 1 万种协议、设备与音乐服务
但必须提醒:这两个数字是公司口径的宽泛统计。把“200 万家庭”理解为“200 万套专业安装的赛万特全屋系统”,会赋予它本不具备的精确度——其中相当部分来自 GE Lighting 与 Cync 的零售灯泡与消费级产品。
产品线的三层下沉
赛万特近年最重要的产品动作,是把原本只属于豪宅的能力向下拆解:
顶层——完整 Savant 系统 授权集成商设计、安装、编程、服务,面向豪宅、度假住宅与分布式娱乐需求
中层——GE Proseo 系列 2026 年新增的入门级双功能键盘主机,让一个房间也能拥有“主机”,并保留向上扩展为全屋系统的能力
底层——GE Lighting / Cync 零售渠道的智能灯泡、灯带、开关,自助安装三层共用同一套软件栈与同一家公司,但客户体验、交付方式与价格带完全不同。这是赛万特对冲“豪宅市场天花板”的方式:不降顶层的价,而是另开一条向下的产品线。
订阅制:把一次性收入变成年度收入
Savant Essentials 按主机等级年费定价,2026 年 SavantOS 12 将进一步“把更多价值装进 Essentials”,并新增 Savant AI 订阅。
对集成商而言,这里有两条互相矛盾的利益:对品牌方,订阅制把客户关系从“交付即结束”变成“持续十年”;对业主,这意味着一套智能家居的总拥有成本,不能只看初装的报价单。
五、全球化:总部在小镇,市场在全球
网络布局
赛万特总部位于马萨诸塞州海恩尼斯,在美国本土设有纽约、旧金山、洛杉矶、佛罗里达劳德代尔堡、盐湖城等办公室,海外布局覆盖欧洲(英国、法国)、中东(迪拜)与南美(巴西)。
其品牌标志性项目包括乔布斯的豪华游艇 Venus 号、巴菲特的住宅,以及迈阿密海滩的酒店与俱乐部。
这类项目几乎不产生规模收入,但它们构成了一种无形的资质——当最难伺候的客户被服务过,其余客户的技术质疑会大幅减少。
中国:2012 年落地,稳健但不激进
2012 年 11 月 12 日,北京赛万特电子科技有限公司成立,作为美国 Savant 设立的大中华区总部,负责品牌在大中华区的市场拓展、本地化服务与技术支持。总部位于北京,在上海设有办公室,在香港、澳门、台湾均有本地化服务团队。
几个值得注意的细节:
公司自我定位为“集设计、研发、制造于一体的智能控制解决方案提供者”,而非单纯的销售机构
曾于 2013 年获 Macworld“最佳智能控制系统”奖项,2020 年其 Soundbar 产品获 CTA 智能家居卓越标志奖
渠道上采取与区域头部集成商深度绑定的模式——例如苏州星光智能,其体验中心自称是亚洲最大的 Savant 智能体验中心,同时也代理路创与 B&W赛万特中国的策略可以概括为:用体验中心替代广告投放,用集成商培训替代渠道压货。这与它在美国的做法一致——不追求网点数量,追求每一个网点的方案能力。
一个结构性隐忧
但从公开信息看,赛万特在中国的存在感与其全球地位并不匹配。其中国官网的产品叙事仍以“无线彩照明”“日光模式”“音乐”等 2010 年代的能力为主,而 2021 年之后真正让它脱胎换骨的能源业务(智能配电、家庭储能、虚拟电厂),在中国市场几乎没有落地——原因不难理解:美国的户用光伏渗透率、电价峰谷差、停电频率与电力市场化程度,与中国的居民用电环境存在根本差异。
这提示国内企业一个现实:赛万特的能源故事值得研究,但不能照抄。真正可迁移的,是它“把控制对象往基础设施深处推”的方法论,而不是“卖电”这个具体动作。
六、商业模式与财务:一家你无法从财报上读懂的公司
三个支点
只做集成商生意,不做终端直销
这是 2017 年那次失败留下的最大遗产。赛万特的专业平台只通过授权集成商销售与服务
把工具变成门槛
Blueprint 配置软件长期只对通过培训与考试的集成商开放。这创造了双向锁定:集成商投入了学习成本,不愿轻易更换平台;品牌则获得了稳定的交付质量
用订阅制延长关系
Essentials 与即将到来的 Savant AI,把收入从一次性拉长为年度
它所在的市场有多大
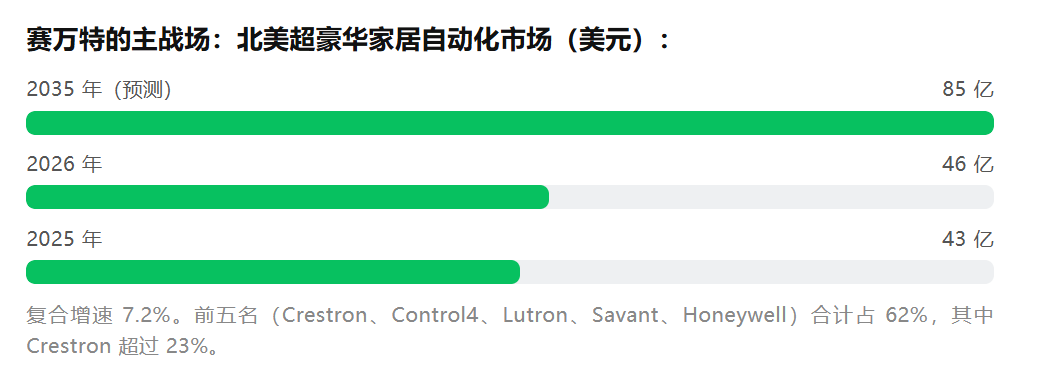
赛万特的主战场是北美高端定制安装市场。根据 Global Market Insights 的数据,北美超豪华家居自动化市场 2025 年 43 亿美元、2026 年 46 亿美元、2035 年预计 85 亿美元,复合增速 7.2%;Crestron 以超过 23% 的份额领先,前五名合计占 62%。项目经济性方面,CEDIA 与 NKBA 的数据显示:智能化集成可占项目预算的约 20%,全屋项目平均超过 41,000 美元;而豪华住宅的全屋智能化,造价区间通常在 10 万至 50 万美元以上。
七、内卷之下:给国内智能家居企业的八条建议
内卷的三个量化特征
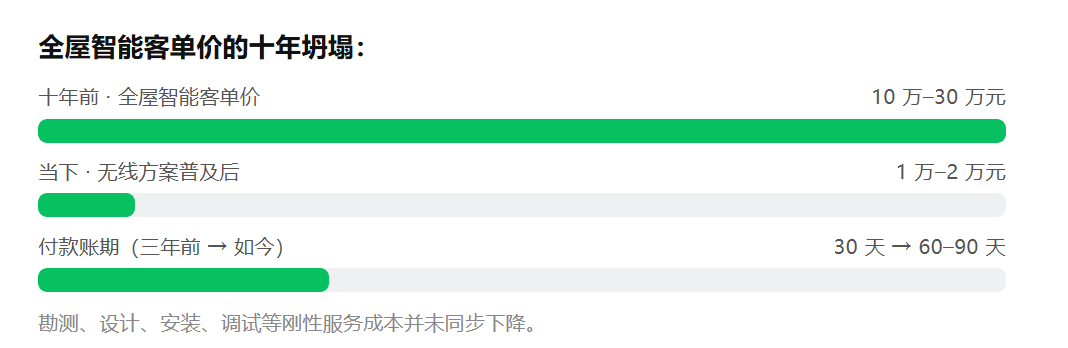
其一,客单价坍塌。十年前全屋智能项目的客单价普遍在 10 万—30 万元,如今无线方案普及后被压到 1 万—2 万元。但勘测、设计、安装、调试这些刚性服务成本一分没减——“活多钱少”成为常态。
其二,现金流被拉长。市场的反馈显示,终端项目的付款账期从三年前的 30 天拉长到 60—90 天;而客单价下降的同时,交付容错率却在降低——墙体结构、电路预留任何一个变量没提前识别,返工损失可能直接清零项目利润。
其三,协议碎片化推高交付成本。一线品牌各成体系,集成商接入调试的成本翻倍。有从业者判断:“底层连通了,但灵魂仍割裂。”但也有一个反直觉的现象值得注意:头部高端项目对智能化的预算不减反增,对服务深度的要求显著提高;与此同时,中端项目普遍陷入价格绞杀。分化已经发生,问题只在于你想站在哪一边。
第一条:不要用降价回应降价,用“承诺”重新定义产品
赛万特卖的不是“能控制多少设备”,而是“停电时你的冰箱还能转多久”。前者可以比价,后者不能。国内企业应当把价值主张从“功能清单”换成“确定性承诺”——比如“断网可用”“三年零返修”“响应延迟低于 X 毫秒”。可承诺,才可不比价。
第二条:把“控制的对象”往深处推一层
当所有人都在做 App、做屏、做语音时,赛万特把控制推进了配电箱。国内也有类似的空位:暖通的水力平衡、老房的线路改造、适老化的跌倒与体征监测、家庭能源的峰谷套利。越靠近基础设施,越难被单品价格战波及。
第三条:把工具做成门槛,而不是做成成本
赛万特的 Blueprint 只对通过考试的集成商开放。国内厂商往往把选型软件、报价工具免费散发,结果是工具普及了,交付质量没提升。正确的做法是:工具免费,但认证收费;资料开放,但编程权限分级。让渠道的学习成本变成转换成本。
第四条:建立订阅制收入,但先想清楚你卖的是什么
赛万特的 Essentials 卖的是“更新、集成、配置备份与恢复”。国内企业如果做订阅,必须回答一个问题:用户每年续费,买到了什么新东西?如果只是“云存储”或“远程控制”,那不是订阅价值,那是把本该免费的能力拆出来二次收费,迟早反噬。
第五条:产品线分层,用能力边界而非价格来区隔
赛万特的做法值得抄:顶层不降价,另开一条向下的产品线(GE Proseo)承接中端与入门,并且底层保留向上升级的路径。国内企业常见的错误是让旗舰产品降价去抢中端市场,结果是品牌溢价消失,而中端客户依然嫌贵。
第六条:把 AI 先用在自己身上,再用在客户身上
赛万特 AI 的第一个受益者是集成商——自然语言生成配置、简化调试、辅助售后。国内企业做 AI,最容易陷入“给音箱加个大模型”的同质化。真正值钱的是降低交付人力成本的 AI:自动点位校核、自动场景生成、故障预判。这直接决定了你能接多少单。
第七条:抓住三个不靠低价取胜的窗口
存量房改造
精装修交付后的调试、改装与二次增配,是确定的增量
高端影音细分
过去三年少数逆势上扬的品类,业主愿意为沉浸式体验付费
适老化
健康结果导向,价格敏感度低,且政策正在加码这三条赛道的共同点是:客户买的是结果,不是设备。
第八条:警惕用增长掩盖结构问题
赛万特在 2016—2017 年那次零售化扩张中获得了曝光,也付出了裁员与产品停产的代价。国内企业在下行周期里最容易犯的错误,是为了维持营收增速而接下低毛利、长账期的项目。行业的共识已经很清楚:暴利时代落幕,账面盈利与实际亏损之间,只差一个售后成本。
八、判断:内卷的解药是换维度,不是降价格
国内智能家居行业当下最激烈的竞争,恰恰集中在最容易被比价的维度——参数、价格、SKU 数量。而客单价从十万跌到两万的这个过程,本质上是行业集体把价值锚点钉在了硬件上。
赛万特给出的启示是:当一条赛道上所有人都用同一把尺子量自己时,换一把尺子,比把数字做小更有效。它的四次并购、一次失败、三次改名,都是围绕这把尺子进行的。
而对于国内企业,最现实的一步或许不是去收购 GE 照明,而是先回答一个问题:你的客户在为什么买单?是设备,还是设备带来的那个结果?