一家 1961 年诞生在宾夕法尼亚小镇的公司,从一只墙壁调光器起步,做到 100 多个国家、2700 多项专利、15000 多种产品。
它从不公布财报,也从不打折。当国内智能开关行业把毛利率打到 7% 的时候,它的一套住宅照明系统报价可以超过 3 万美元。路创(Lutron)不是一家更大的公司,它是一家活在不同坐标系里的公司。
2026 年,国内智能电工与智能照明行业同时收到两组数字。一组是规模:智能照明市场预计达到 850 亿元,同比增长 12.5%;智能开关市场规模约 136.7 亿元,终端零售均价升至 87 元、环比上涨 11.4%;全屋智能渗透率突破 35%,无主灯设计方案占比首次超过传统吸顶灯、达到 58%;2026 年上半年支持 Matter 协议的设备渗透率突破 45%。看上去,这是一个正在摆脱低价竞争的行业。
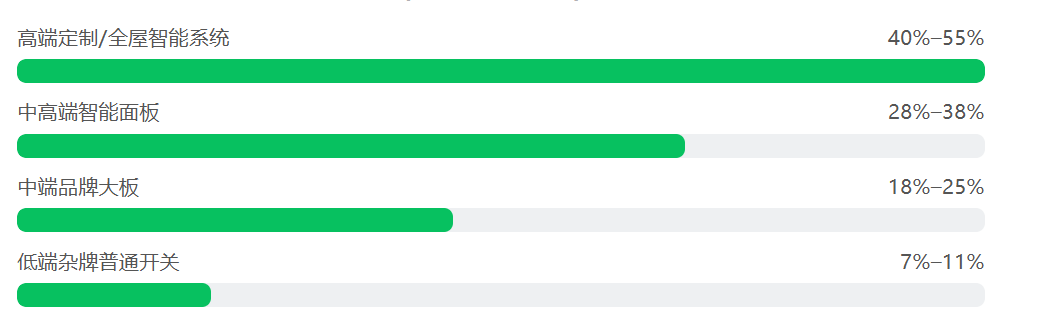
另一组是结构:2025 年全国开关插座总产能超 300 亿只,实际产量约 142 亿只,产能利用率仅 47.3%;低端杂牌开关毛利率 7%—11%,中端品牌大板 18%—25%,中高端智能面板 28%—38%,高端定制与全屋智能系统 40%—55%。同一个行业里,最低与最高相差五倍以上。
同样一只开关,毛利率差出五倍(2025—2026)
规模在涨,利润在两极分化。这不是”行业不行了”,而是行业正在把利润从”能做的”手里,转移到”做得好的”手里。问题在于:什么叫”做得好”?
一、起点:1959 年那间卧室里的一次”替换”
路创的故事,始于一次极其朴素的器件替换。创始人 Joel Spira 是普渡大学出身的物理学家,早年参与航天相关的项目。1950 年代末,他在与妻子 Ruth 合住的纽约公寓里腾出一间卧室当实验室,着迷于一件事:怎么让家里的灯变暗。那时候这件事并不容易。
当时的调光依靠变阻器——一种笨重的装置,它通过”吸收”电能来调暗灯光。也就是说,被调掉的那部分电并没有省下来,而是变成了热量白白烧掉。代价是体积大、发热高、能耗高,所以调光器基本上只出现在剧院舞台,普通家庭根本用不起、也装不下。
Spira 的关键一步,是用闸流管替换变阻器。闸流管是一种刚发明不久的半导体器件,工作原理完全不同:它不是吸收电能,而是通过斩断流向灯具的电流来调光。这一替换带来三个连锁结果——体积缩小到可以塞进标准的 86 型墙盒;发热量大幅下降;被”调掉”的电真的被省下来了。
1959 年,Spira 从他的实验室里拿出了世界上第一只商用固态调光器;1961 年,他与妻子 Ruth Rodale Spira 正式注册路创公司。这只调光器如今被收藏在美国史密森尼国家历史博物馆。”路创不是靠’更便宜’赢得市场的,它靠的是把一个原本属于专业场景的东西,变成家家户户装得下、用得起的东西。
“而更值得记住的是它的第二个属性:节能是这门生意与生俱来的价值主张,不是后来贴上去的标签。Spira 夫妇创业时就判断:能源成本会持续上升,而”调得越暗、省得越多”这个特性,会让调光器具备长期吸引力。六十五年后看,这个判断准确得近乎预言。今天路创官网给出的一个数字是:其产品在美国境内每年节约约 100 亿千瓦时电力。
二、技术创新的四个台阶:不是”加功能”,是”减不确定性”
外界常把路创理解为”一家卖调光器的公司”。如果只看产品形态,这个理解大致成立;但如果看它的技术演进逻辑,会发现一条非常清晰、且高度一致的主线。
① 第一个台阶:固态调光(1959)。核心是闸流管替代变阻器,把”能量转成热”变成”斩波控制”。这一步定义了品类,也让路创在此后几十年持续占据调光技术的制高点。
② 第二个台阶:相位自适应调光。LED 普及之后,调光遇到了全新难题:不同灯具驱动特性差异极大,前沿相位与后沿相位适配的负载不同,选错就会闪烁、发出噪声。路创把相位选择做成安装现场可切换——电工在装的时候就能决定,不必返工、不必换型号。其专利的相位自适应技术把 LED 闪烁控制在 1% 以下。
③ 第三个台阶:Clear Connect 专有无线协议。在 Zigbee、Z-Wave、Wi-Fi 纷纷成为主流时,路创坚持自建专有射频协议,并分为 Type A(依赖无线中继扩展)与 Type X(mesh 网络)两种形态。它的特性有三条:不依赖家庭 Wi-Fi,Wi-Fi 断网时系统照常工作;超低功耗,键盘电池寿命可达十年;抗干扰强、响应无延迟。
④ 第四个台阶:从控制延伸到光源本身——Ketra(2018 年收购)。2018 年路创收购德州奥斯汀的 Ketra。Ketra 的指标放到今天依然激进:1400K—10000K 可调白光范围、全色温段显色指数 97+、超过 30000 种饱和色彩,配合 Natural Show 昼夜节律编程。
“路创非常清楚自己卖的是什么。它卖的不是’能联网’,而是’不出问题’。对于一个装在墙里、要用十年、坏了要砸墙的部件而言,’不出问题’的权重要远高于’功能丰富’。”收购 Ketra 这一步的战略含义是:路创不再只做”控制灯具的设备”,而是开始定义灯具本身发出什么样的光——把业务从控制层,向上打通到了光源层。2026 年,这条主线又有了新的延续。
7 月,路创推出 LED+ Pro Max 调光器系列,主打”一只调光器兼容 LED、电子低压、磁低压、白炽/卤素四类负载”,最高支持 250W LED、500W ELV/白炽/卤素、400VA MLV,并提供 10 年质保。
同期,Caséta 与 Sonos 达成合作,扩展免提语音控制能力。路创产品经理对这条产品线的解释只有一句:”让电工在还不知道现场是什么负载的时候,也能装上就走。”
三、发展史与变革节点:六十五年,五步走
把路创六十五年的路径压缩一下,可以清晰地看到五个阶段,每一步都对应一次产业环境的转折。
第一阶段(1959—1970s):定义品类
1959 年发明固态调光器,1961 年成立公司。早期产品在宾州埃默斯生产,1970 年代迁至库珀斯堡现址。这一时期路创完成了从”一个发明”到”一个品类”的转化,旋转式调光器成为一代美国人餐桌灯的标准配置。
第二阶段(1980s—1990s):从住宅走向商用,从调光走向系统
路创把调光技术扩展到荧光灯电子调光镇流器,推出独立预设的照明控制系统,并进入酒店、办公、零售、会议、教育、医疗、博物馆等商用场景。标志性案例包括纽约时报大厦、费城林肯金融体育场、奥兰多橘郡会议中心、自由女神像、毕尔巴鄂古根海姆博物馆,以及白宫与温莎城堡。
第三阶段(1990s—2000s):从电光走向日光,从有线走向无线
路创进入电动窗帘领域,推出 Sivoia 等遮阳产品线,成为少数能同时控制电光与日光的公司——这一点后来被证明极具战略价值,因为它让”照明控制”变成了”光环境管理”。同期无线电技术成熟,路创推出面向住宅的系统化产品。
第四阶段(2000s—2010s):系统化分层 + 全球化
这一时期路创形成了完整的三层住宅产品体系:面向 DIY 的 Caséta、面向专业无线的 RadioRA、面向顶级定制的 HomeWorks。全球化同步铺开:欧洲总部设于伦敦,亚洲总部设于新加坡,大中华区于 1998 年成立。制造网络覆盖美国宾州、弗吉尼亚州阿什兰、德州奥斯汀,以及波多黎各乌马考、墨西哥奇瓦瓦、哥斯达黎加卡塔戈和中国上海。
第五阶段(2018—2026):垂直整合与平台化
2018 年收购 Ketra,把业务从控制层打通到光源层;2021 年发布新一代旗舰平台 HomeWorks QSX(云主机、更强算力、原位替换导轨安装);2026 年推出 LED+ Pro Max 系列并与 Sonos 等生态伙伴深化合作。
在治理层面,有一个节点值得单独标注:Joel Spira 领导公司长达 54 年,之后转任董事长与研发总监,2015 年去世;公司目前由董事长兼 CEO Susan S. Hakkarainen 领导,Spira 家族始终持有。六十多年里,路创从未被出售给任何集团或私募基金,也从未上市。
四、产品特性:一座严格不互侵蚀的三层金字塔
路创的产品体系,是行业内少有的”分层分得极其干净”的样本。
① 第一层:Caséta(消费级 / DIY)。通过 Smart Bridge 接入 Amazon Alexa、Apple Home、Google Home 等主流平台,用户可自行购买安装。这是路创的流量入口与品牌普及层,价格亲民,在 Home Depot 等零售渠道大量铺货。
② 第二层:RadioRA 3(专业级 / 无线全屋)。面向已装修完成的住宅改造,无需开墙布线,可从单个房间起步逐步扩展。截至 2026 年,单系统上限约 200 个设备,适用于约 7500 平方英尺(约 700 平方米)以内的住宅。
③ 第三层:HomeWorks QSX(旗舰级 / 定制豪宅)。支持最多 10000 个设备或区域,覆盖约 50000 平方英尺(约 4600 平方米)的住宅,可有线与无线混合部署,整合完整的 Ketra 全光谱照明与昼夜节律编程,支持条件逻辑——场景可根据时间、 occupancy、窗帘位置等变量自动响应。
同一套 100 回路住宅,照明系统造价的分层(第三方集成商 2026 年估算):
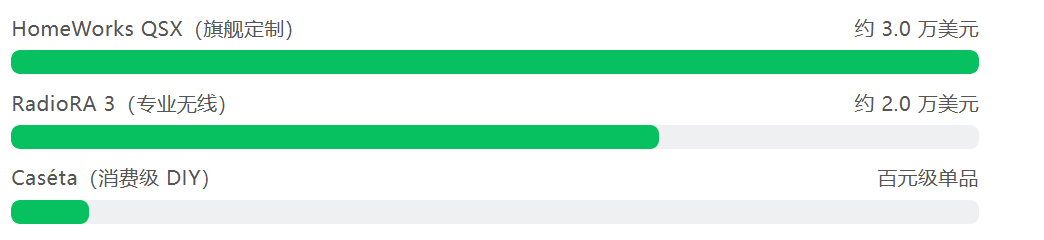
三层之间有一条严格的分界线:RadioRA 3 不支持 Ketra,也不支持 Palladiom 玻璃、Alisse 金属、Aviena 拨杆等顶级键盘系列;HomeWorks 才支持。想用顶级的东西,就必须上旗舰平台。这条线,路创画得非常清楚。这套产品哲学里,最值得国内企业研究的有两条。
其一,路创从不试图做”全屋的大脑”。它的产品线严格限制在照明、遮阳、键盘与场景控制,而把整体的系统集成交给 Crestron、Control4、Savant、RTI、URC 这些主控厂商。
HomeWorks QSX 通过 Telnet、RS-232、IP 与 LEAP API 与主控系统双向集成——按下路创键盘可以触发 Crestron 的宏,Crestron 的场景也能覆盖路创的分区。
其二,路创允许自己被集成,但不允许核心体验被稀释。它的开放是有边界的:开放的是接口(LEAP API、各大生态的语音与场景),不开放的是底层控制质量(Clear Connect 自有协议、相位自适应调光、自有工厂制造)。
“不与生态巨头争夺’入口’,而是做一个别人做不好、但所有人都需要的层。结果是什么?无论用户家里用的是哪套主控,路创都在。它把自己变成了’最大公约数’。”
五、全球化布局:100 个国家、六座工厂、1998 年进入中国
路创的全球化,走的不是”贸易出口”路线,而是”本地化存在”路线。
组织布局。全球总部位于美国宾夕法尼亚州库珀斯堡,欧洲总部设于伦敦,亚洲总部设于新加坡。公司在北美拥有多处体验中心,并在欧洲、亚洲、中东、拉美设有办公室。
制造布局。与多数智能硬件公司选择代工不同,路创坚持自建工厂。公开信息显示其制造基地包括:美国宾州库珀斯堡、弗吉尼亚州阿什兰、德州奥斯汀(Ketra 总部及配送中心)、波多黎各乌马考、墨西哥奇瓦瓦、哥斯达黎加卡塔戈、中国上海。这个布局兼顾北美就近供应、低成本制造与区域市场准入。
销售覆盖。产品销往 100 多个国家,型号超过 15000 种,累计持有专利超过 2700 项。中国市场是其中值得单独说的一段。路创大中华区成立于 1998 年,至今已在中国深耕近三十年。
其在中国落地的标志性项目包括:上海中心大厦、中国银行总部大楼、中国首都博物馆、湖州喜来登酒店、上海柏悦酒店、苏州柏悦酒店等。以上海柏悦为例,该项目照明区域数量在 10000—15000 个之间,每个区域预设 16 个场景——这类项目的复杂度,本身就是一道极高的准入门槛。
在渠道形态上,路创在中国采取了”路创大使伙伴”模式:在上海、苏州、常州、深圳、广州、郑州、北京、香港等城市与本地集成商合作,共建奢华调光体验中心,让设计师与业主能够实地体验。
这是一种典型的重投入、慢渗透、高黏性打法。从区域增长看,路创近年在亚洲的投入明显加大。以印度市场为例,其子公司 Lutron Electronics (India) 在 2025 财年(截至 2025 年 3 月)录得营收约 21.26 亿卢比,同比增长 21%。
把这几组信息放在一起看,路创的全球化有三个特征:自建制造而非代工、本地团队而非代理、体验中心而非货架。这与多数中国企业”先出口、再建渠道”的路径正好相反——它是先把能力和人放下去,再等市场长出来。
六、商业模式与财务:把工具变成门槛,六十五年不上市
路创的商业模式,有两处设计极为精妙。
第一处:把工具变成门槛
想做路创的生意,有一个硬性前提:安装商必须完成对应系统的培训并通过考试,才能获得系统编程软件的访问权限。
以 RadioRA 3 为例,其 PC 端编程软件只对通过认证的专业人员开放;而面向终端用户的手机 App 只提供简化的”配置”能力,无法进行深度的”编程”。这个设计同时完成了三件事:保证交付质量(未经培训的人做不出合格的系统)、锁定渠道(想做这门生意就必须先投入学习成本)、抬高切换成本(学过的东西不会白学,换品牌等于从头再来)。
这与尚飞 1986 年建立 Somfy Experts 认证安装商网络的逻辑一脉相承,但路创做得更进一步——它不只用”资格”绑定你,还用”工具”绑定你。资格是荣誉,工具是生产力;后者更难割舍。配套的两项承诺同样关键:产品提供 10 年质保(需注册),以及 24 小时技术支持。这两条解决的是设计师与集成商最大的顾虑——”出了问题谁负责”。
第二处:不上市,且明确拒绝做”me too”产品
路创是极少数成立六十五年、从未进行过公开募股、也从未被出售的家族企业。创始人 Joel Spira 留下了一条被公司内部反复引用的原则:”绝不推出一款只是模仿或替代已有产品的产品。
每一样东西都必须带来一个新的维度,必须具备新的客户价值。”这条原则,是理解路创全部产品决策的钥匙。LED+ Pro Max 不是因为”别人出了调光器我们也要出”,而是因为”现场负载类型不可预测”这个真实痛点没人解决。Ketra 不是因为”照明市场很大”,而是因为”要真正做好光环境,必须控制光源本身”。回到开头那组数字。
产能利用率 47.3%、低端毛利 7%—11%、CR10 从 2022 年到 2025 年提升 8.9 个百分点至 41.6%——这是一个正在淘汰”没有特点的公司”的行业,而不是一个没有机会的行业。机会正在从”卖得多”转向”卖得准”。
① 把价值主张从”功能清单”换成”确定性承诺”。国内智能开关的功能已高度同质化,继续堆功能边际收益趋近于零。路创 LED+ Pro Max 的范本是:一只调光器兼容四类负载、现场可选相位、10 年质保、装错也不返工。建议头部企业把核心 SKU 重新定义一遍:不是”我能做什么”,而是”我保证不出什么事”——把平均无故障时间、循环寿命、相位兼容范围、断网可用性、十年后性能衰减写进产品承诺与合同条款。
② 建立严格的产品分层,并敢于用能力边界锁死它。路创的分界线画得非常硬:想用 Ketra 和顶级面板?必须上 HomeWorks。国内企业常犯的错误恰恰相反——为了让中端更好卖,把高端功能下放,结果高端失去溢价理由。分层的本质不是价格,是能力边界。
③ 把工具变成门槛,用认证体系锁定渠道。路创的做法是编程软件只对通过培训和考试的安装商开放,一次性解决了交付质量、渠道忠诚、切换成本三件事。建议有条件的企业尽快建立自己的认证施工/调试体系,并把选型软件、调试后台、报价工具做成认证专属。
④ 做”被集成”的那一层,不要争”入口”。路创从不与 Crestron、Control4、Savant 争主控权,结果无论谁赢它都在。2026 年国内六大平台通吃已是中标门槛,Matter 设备渗透率上半年突破 45%,自建封闭协议已不可能带来溢价。建议放弃”入口”幻想,在照明与光环境、遮阳与能耗、安防与看护、能源与用电等垂直层做到不可替代。
⑤ 把产品价值换算成可计量的指标。路创官网写的是”每年节约约 100 亿千瓦时电力”,不是”我们很环保”。前者可以写进招标文件、折算成碳减排量;后者只是一句形容词。建议为每个主力品类建立可核算的价值账:节电量、节水量、减少的人工工时、降低的运维成本、延长的使用寿命。
⑥ 从”控制对象”延伸到”被控对象本身”。路创收购 Ketra,是从”控制灯具”走到”定义光”,价值主张从”能调暗”升级为”能调出健康的光”。国内智能照明企业普遍停留在控制层,而光源、光学、光品质这些更深的环节,恰恰是差异化空间最大的地方。
⑦ 抓住存量、适老化与无主灯三个结构性窗口。2025 年国内开关插座需求中,存量旧房水电改造占比升至 45.7%,已成第一大需求来源;无主灯设计方案占比首次超过传统吸顶灯、达到 58%;适老化智能照明产品增速预计达 18%,高于行业平均。
这三条有一个共同点:它们都不是靠低价能赢的战场。存量改造考验免布线与快速更换能力,无主灯考验光学设计与调光品质,适老化考验防眩光、起夜感应与简化交互——这恰是国内企业的主场,也是外资品牌难以全面覆盖的地带。
⑧ 警惕”用增长掩盖结构问题”。47.3% 的产能利用率意味着,行业每生产两只开关,就有一只以上是在为库存或价格战埋单。在这种结构下,最危险的动作是用降价去填产能。建议企业在增长还有惯性的时候,先把现金流转正、先把库存和应收压下来,把”能活多久”排在”能做多大”前面。
八、判断:内卷的解药不是更狠的价格
路创这家公司最值得学习的地方,不是它的技术有多先进,而是它在六十五年里几乎从未偏离过一条主线:用确定性和可靠性,去换取定价权。它的每一步都可以在这条主线上找到解释——自建专有协议是为了可靠性,坚持自建工厂是为了可靠性,只对认证安装商开放编程工具是为了可靠性,拒绝做模仿型产品是为了可靠性,六十五年不上市也是为了不让短期压力损害可靠性。概括起来是三句话:用一次器件替换开创品类,用可靠性换取定价权,用资本耐心守护长期主义。
结语:内卷的解药从来不是更狠的价格,而是重新定义一个只有你能满足的需求。路创在一间卧室里就完成了这件事。六十五年后,它依然在赚这份钱。